
概要
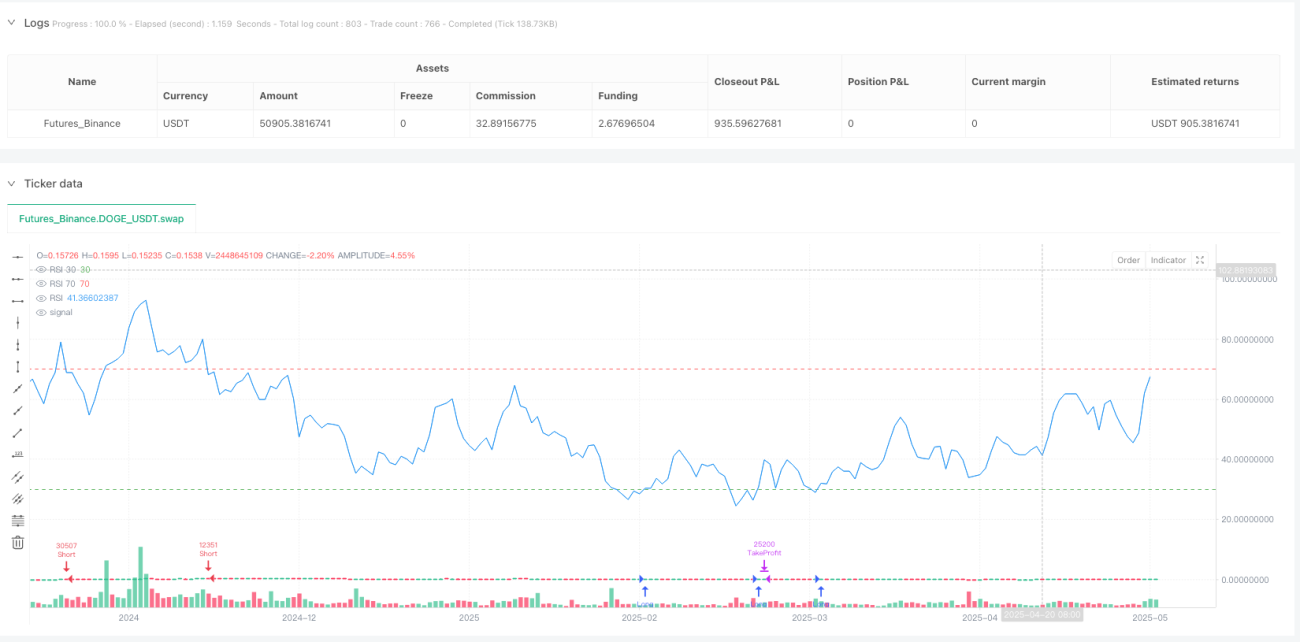
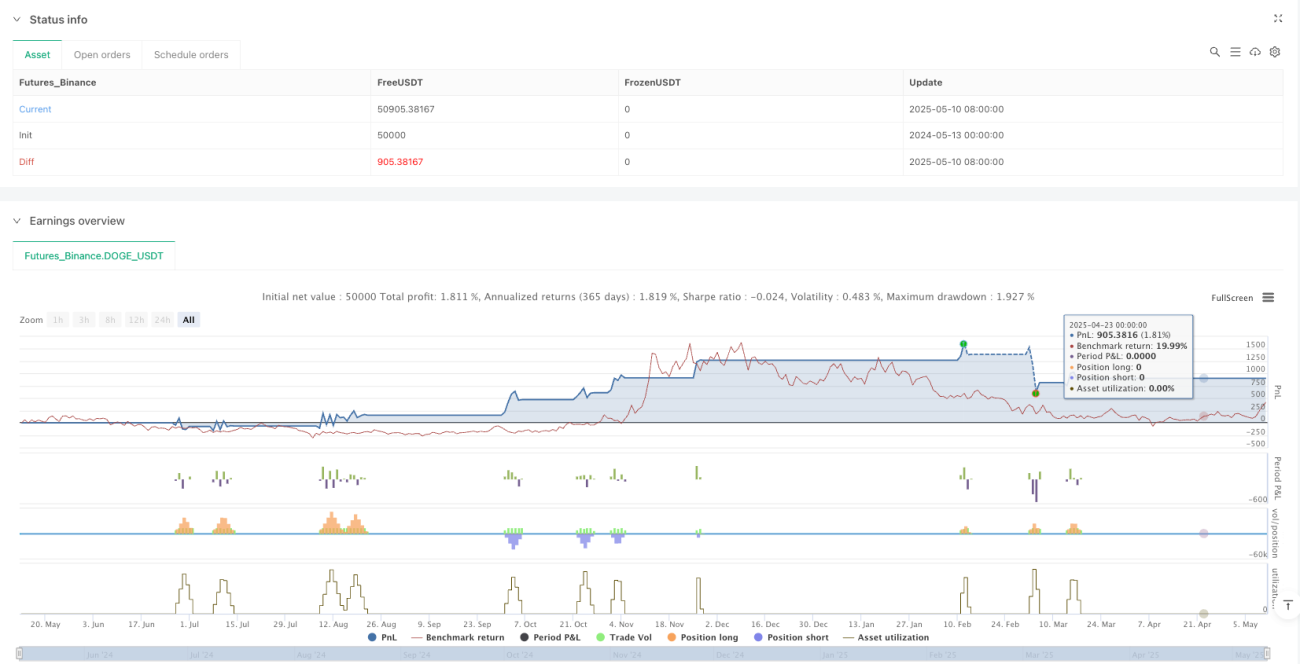
RSI動的利確・ストップロストレーリング戦略は、相対力指数(RSI)に基づく定量取引システムです。この戦略は、RSI指標の買われすぎ・売られすぎゾーンを利用してシグナルを生成し、固定ストップロス、動的トレーリングストップ、損益比率の最適化を含む堅牢なリスク管理メカニズムと組み合わせています。RSIが30を下回ったときに買いシグナルを、70を上回ったときに売りシグナルを生成し、各取引に適切な利確・ストップロス水準を設定することで、資金を保護しつつ利益の可能性を最大化します。
戦略の原理
この戦略の核心は、RSIインジケーターを使用して市場の潜在的な反転点を識別し、正確なエントリー&エグジットルールで取引を実行することです。具体的な原理は以下の通りです。
- 長さ14のRSIインジケーターを使用して価格の相対的な強さを計算
- RSIが下から30ラインをクロスした場合(
ta.crossover関数)、買いシグナルをトリガー - RSIが上から70ラインをクロスアンダーした場合(
ta.crossunder関数)、売りシグナルをトリガー - 各取引のエントリー時に、リスク管理パラメーターが自動設定されます:
- ストップロス:エントリー価格の1%(
stopLossRatio = 0.01) - 利確:エントリー価格の2%(
2 * stopLossRatio) - トレーリングストップ幅:エントリー価格の0.5%(
trailStopRatio = 0.005) - ブレークイブントリガー:価格が有利方向に0.5%動いた時点(
breakevenTrigger = 0.005)
- ストップロス:エントリー価格の1%(
戦略はTradingViewのstrategy.entryおよびstrategy.exit関数を使用して取引を実行し、デフォルトでは口座資金の10%を各取引に使用します(default_qty_value=10)。買い取引の場合、ストップロス価格はclose * (1 - 0.01)、利確価格はclose * (1 + 0.02)です。売り取引の場合、ストップロス価格はclose * (1 + 0.01)、利確価格はclose * (1 - 0.02)です。
戦略の利点
この定量戦略のコードを分析すると、以下の顕著な利点が挙げられます。
- 明確なシグナル生成メカニズム:RSI指標のクロスイベントに基づいて明確なエントリーシグナルを生成し、主観的判断を排除
- 堅牢なリスク管理:各取引にストップロスと利確を設定し、リスクをコントロール可能。1:2のリスクリワードレシオにより、長期的に資金成長に寄与
- 動的トレーリングストップ:
trail_pointsとtrail_offsetパラメーターによりトレーリングストップ機能を実現し、トレンド相場でより多くの利益を保持可能 - 自動取引執行:パラメーターを設定すれば完全自動で取引を実行し、感情による干渉を低減
- 戦略ロジックの明確さ:コード構造が明確で、機能モジュールの分割が適切であり、理解と最適化が容易
- 視覚的フィードバック:チャート上にRSI値と重要な水平線を表示することで、トレーダーは戦略の動作を直感的に把握可能
これらの利点により、本戦略は特に中長期投資家や取引における感情の影響を減らしたいトレーダーに適しています。
戦略のリスク
本戦略には多くの利点がある一方で、以下のリスクにも注意が必要です。
- レンジ相場での往復ビンタリスク:横ばい相場ではRSIが30と70の間で頻繁に変動し、偽シグナルによる連続損切りが発生する可能性
- 固定パラメーターの限界:RSIの長さ(14)と水平線(30/70)が固定されており、全ての市場環境や時間足に適するとは限らない
- ストップロス比率の固定:固定比率(1%)のストップロスはボラティリティの高い市場では早すぎる損切りを招く可能性
- 市場環境フィルターの欠如:市場環境(トレンド/レンジ)に応じてパラメーターを調整したり取引を停止する仕組みがない
- 取引コストの考慮漏れ:コード内でスリッページや手数料などの取引コストが明示的に処理されておらず、実際の収益に影響を与える可能性
- イベントリスク:重要なニュースやブラックスワンイベント発生時、価格がストップロスを飛び越え、予想以上の損失が発生する可能性
これらのリスクを軽減するには、十分な歴史的バックテストを行い、特定の市場条件に合わせてパラメーターを調整し、偽シグナルを減らすための追加フィルターを検討することを推奨します。
戦略の最適化方向
コードの詳細分析に基づき、本戦略は以下の方向で最適化が可能です。
- トレンドフィルターの追加:移動平均線やADXなどの指標を組み合わせ、明確なトレンド方向のみで取引し、レンジ相場での頻繁な取引を回避
- 動的RSIパラメーター:市場のボラティリティに応じてRSIの長さや買われすぎ・売られすぎ水準を自動調整。例えば、ボラティリティ上昇時には30/70の範囲を拡大
- ストップロスメカニズムの改善:固定比率ではなくATR(平均真実範囲)を使用してストップロス位置を設定し、実際の市場変動に適合
- 資金管理の最適化:ボラティリティに基づくポジションサイズ調整。低ボラティリティ時にはポジションを増やし、高ボラティリティ時には減らす
- 時間フィルターの追加:市場の寄り付き、引け、または低流動性時間帯の取引を回避
- シグナル確認メカニズム:出来高や他のモメンタム指標などの追加確認指標を導入し、偽シグナルを低減
- リスクリワード比の最適化:過去データに基づき異なる利確・ストップロス比率をテストし、最適な組み合わせを発見
- ブレイクアウト戦略との連携:RSIシグナル発生時に、価格が主要なサポート・レジスタンスラインをブレイクしたことを確認してから取引を実行
これらの最適化方向の実装には追加のコードロジックとパラメーターテストが必要ですが、戦略の堅牢性と収益性を大幅に向上させることができます。
まとめ
RSI動的利確・ストップロストレーリング戦略は、クラシックなRSI指標によるシグナル生成と最新のリスク管理技術を組み合わせた、設計の優れた定量取引システムです。明確な取引ルールと、固定ストップロス、動的トレーリングストップ、最適化されたリスクリワード比を含む包括的なリスクコントロールメカニズムが中核的な強みです。
しかし、レンジ相場での偽シグナル発生やパラメーター固定による柔軟性の欠如といった限界もあります。トレンドフィルターの追加、動的パラメーター調整、ストップロスメカニズムの改善、資金管理の最適化などを通じて、戦略のパフォーマンスをさらに向上させることが可能です。
本戦略は取引システムの基本フレームワークとして適しており、トレーダーは自身の取引スタイルや市場観察に基づいてパラメーターをカスタマイズしたり、他のテクニカル指標と組み合わせることで、より堅牢で適応性の高い取引システムを構築できます。最終的な目標は、資金を保護しつつ、システム化された方法で市場機会を捉え、安定的かつ持続可能な収益を得ることです。
- 1