
概要
三重確認に基づく適応型ブレイクアウト追跡戦略は、古典的なテクニカル分析理論と現代のリスク管理技術を組み合わせた量化取引戦略です。本戦略は、Jesse Livermoreのブレイクアウト理論、Ed Seykotaのトレンド確認手法、そしてPaul Tudor JonesのATRリスク管理原則を融合し、複数の条件フィルタリングと動的ストップロスメカニズムを通じて、高確率のトレンドブレイクアウト機会を捉えることを目的としています。戦略では、ピボットポイントブレイクアウト、指数移動平均線によるトレンド確認、出来高検証、ATR適応型リスク管理を統合したアプローチを採用し、従来のテクニカル分析と現代の量化リスク管理を有機的に結合しています。
戦略の原理
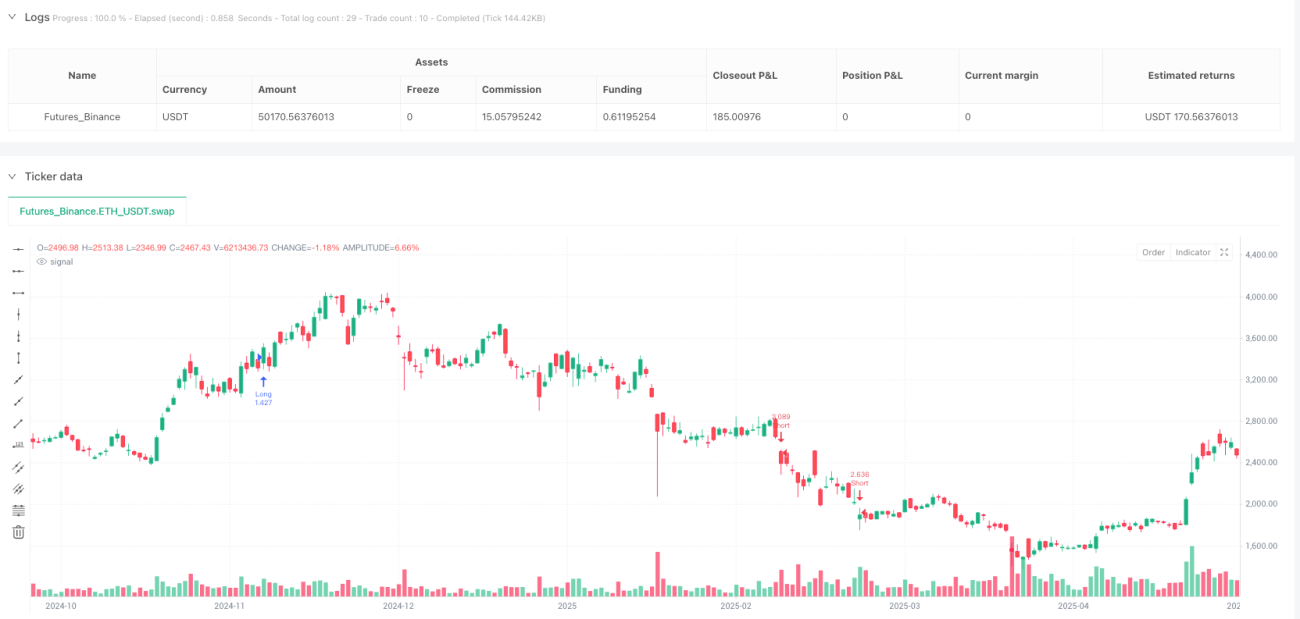
本戦略の核心原理は、多層的なテクニカル分析確認メカニズムに基づいています。まず、戦略は直近のピボット高値と安値を識別し、重要なサポート・レジスタンスラインを決定します。価格がこれらの重要ポイントをブレイクした際に、トレンド確認条件を組み合わせてエントリー判断を行います。ロングシグナルでは、終値が直近のピボット高値をブレイクし、かつ価格が50期間EMAの上にあること、20期間EMAが200期間EMAより上にあることで上昇トレンドを確認し、さらに現在の出来高が20期間単純移動平均線を上回ることでブレイクアウトの有効性を検証します。ショート条件はその逆で、価格がピボット安値を下抜けし、50期間EMAの下にあり、20期間EMAが200期間EMAより下にあることで下降トレンドを確認し、出来高の増加を伴うことを条件とします。リスク管理面では、初期ストップロス距離としてATRの3倍を使用し、2倍ATRのトレーリングストップオフセットを設定することで、動的なリスクコントロールを実現します。
戦略の利点
本戦略には複数の技術的利点があり、まずその多重確認メカニズムが挙げられます。ピボットポイントブレイクアウト、トレンドフィルター、出来高確認の三重検証により、取引シグナルの信頼性が大幅に向上し、偽ブレイクアウトの確率が低減されます。次に、戦略の適応性が顕著であり、ATR指標の活用により、ストップロス水準が市場のボラティリティに応じて自動調整され、高ボラティリティ期間にはより広いストップロス幅を提供し、低ボラティリティ期間にはリスクを引き締めます。トレーリングストップメカニズムにより、トレンド利益を最大化するとともに、既得利益を保護します。戦略のパラメータ設定は柔軟で、ユーザーは異なる市場環境や個人のリスク選好に応じて調整可能です。さらに、本戦略は三人の伝説的なトレーダーの核心理念を融合しており、深い理論的基盤と実戦検証を備えています。出来高確認メカニズムはブレイクアウトシグナルの信頼性を高め、低出来高の偽ブレイクアウトによる干渉を回避します。
戦略のリスク
戦略設計は比較的完成度が高いものの、注意すべき潜在的なリスクがいくつか存在します。まず、相場がレンジ相場にある場合、頻繁な偽ブレイクアウトにより連続的な小口損失が発生する可能性があります。解決策としては、ADX指標などの市場環境フィルターを追加してトレンドの強さを判断することが挙げられます。次に、パラメータ感応度リスクがあり、異なるパラメータ設定により戦略のパフォーマンスが大きく変動するため、バックテスト最適化を通じて最適なパラメータ組み合わせを見つける必要があります。スリッページと執行リスクも無視できず、特に急激なブレイクアウトの場合、実際の執行価格が理想的な価格から乖離する可能性があります。さらに、本戦略は異常な市場イベントへの適応性が限られており、例えば突発的なニュースによるギャップが不利な取引シグナルを引き起こす可能性があります。過剰最適化のリスクも存在し、過去のデータに過度に適合させると、実戦でのパフォーマンスが低下する恐れがあります。これらのリスクを低減するためには、複数時間枠分析の導入、ファンダメンタルフィルターの追加、最大ドローダウン制限の設定などを推奨します。
戦略の最適化方向性
戦略の最適化は、全体的なパフォーマンスを向上させるために複数の軸で展開すべきです。まず、複数時間枠分析を導入し、より上位の時間枠でトレンド方向を確認した後、下位時間枠でエントリータイミングを探すことで、取引成功率を高め逆張り取引を減らせます。次に、市場環境識別モジュールを追加し、ボラティリティ指標やトレンド強度指標などを用いて現在の市場状態を判断し、ブレイクアウト戦略に適さない環境では取引を停止します。動的パラメータ調整メカニズムの導入も重要で、市場のボラティリティやトレンド特性に応じてEMA期間やATR倍率などの主要パラメータを自動調整します。さらに、機械学習要素を加え、過去データでモデルを訓練しブレイクアウト成功確率を予測することで、シグナル品質を向上させることも検討できます。リスク管理面では、時間ストップロス、パーセンテージストップロス、ボラティリティストップロスを組み合わせた複合ストップロスメカニズムを実装し、より包括的なリスク保護を提供します。最後に、出来高分析の深みを増し、出来高の大きさだけでなく、出来高分布や価格出来高関係も分析し、ブレイクアウトシグナルの信頼性をさらに高めます。
まとめ
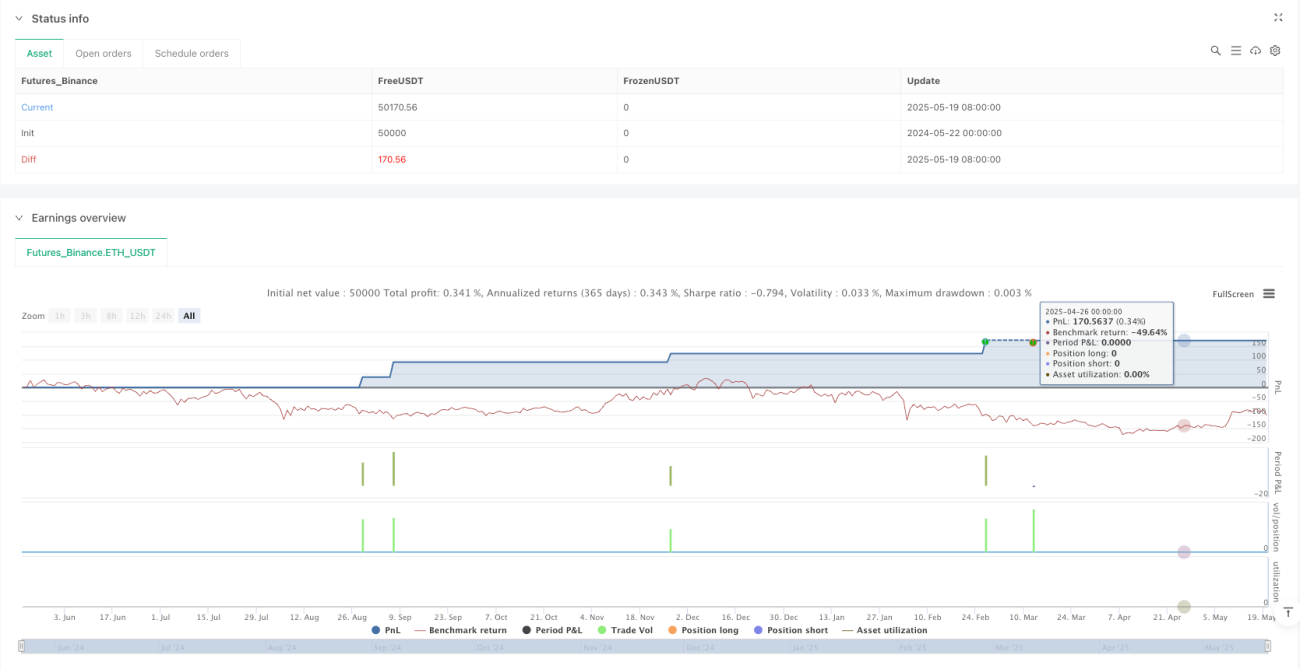
三重確認に基づく適応型ブレイクアウト追跡戦略は、テクニカル分析と量化取引を組み合わせた典型例です。本戦略は、ピボットポイントブレイクアウト、トレンド確認、出来高検証、ATRリスク管理などの複数の技術要素を統合し、比較的完成度の高い取引システムを構築しています。最大の特長は多重確認メカニズムと適応型リスク管理であり、取引シグナルの品質を保証すると同時に、柔軟なリスクコントロールを提供します。しかし、戦略の成功には慎重なパラメータ最適化、厳格なリスク管理、継続的なパフォーマンス監視が依然として必要です。実際の応用では、より多くの市場分析ツールやリスク管理手段を組み合わせ、異なる市場環境や取引商品の特性に応じて調整することを推奨します。全体として、本戦略はトレンドブレイクアウト取引を追求する投資家に対し、理論的基盤と実用的価値を備えた量化取引フレームワークを提供します。
/*backtest
start: 2024-05-22 00:00:00
end: 2025-05-20 08:00:00
period: 1d
basePeriod: 1d
exchanges: [{"eid":"Futures_Binance","currency":"ETH_USDT"}]
*/

//@version=6
strategy("V2_Livermore-Seykota Breakout", overlay=true, default_qty_type=strategy.percent_of_equity, default_qty_value=10)

// === Input Parameters ===- 1