
概要
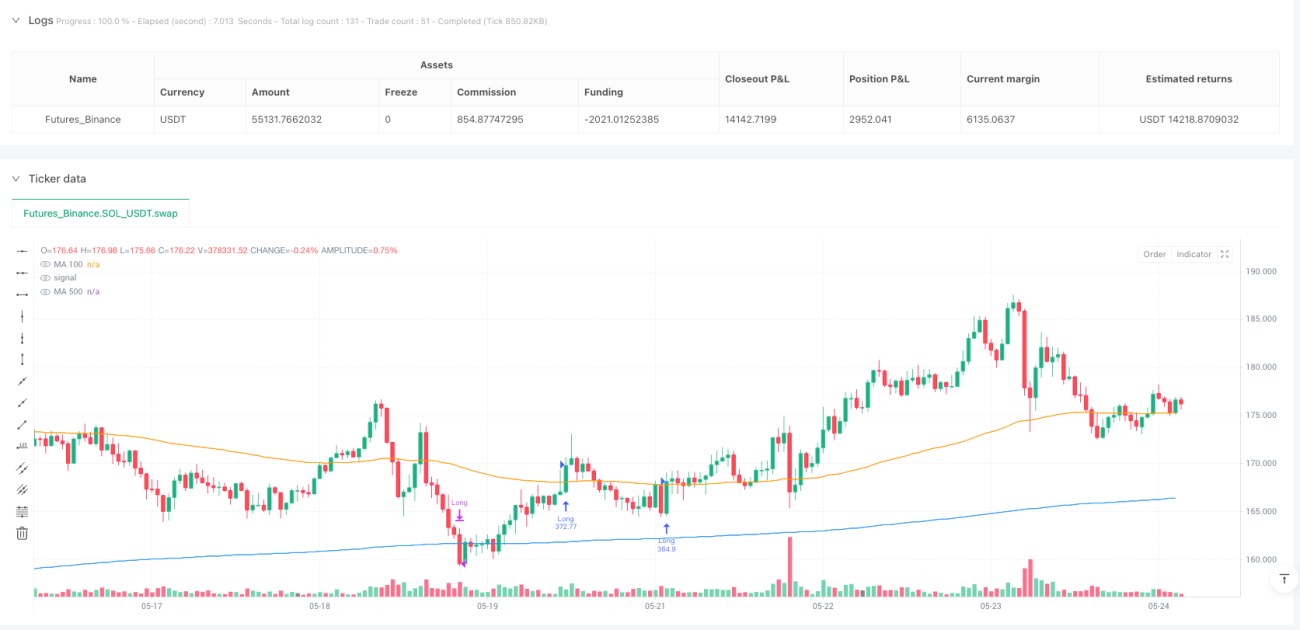
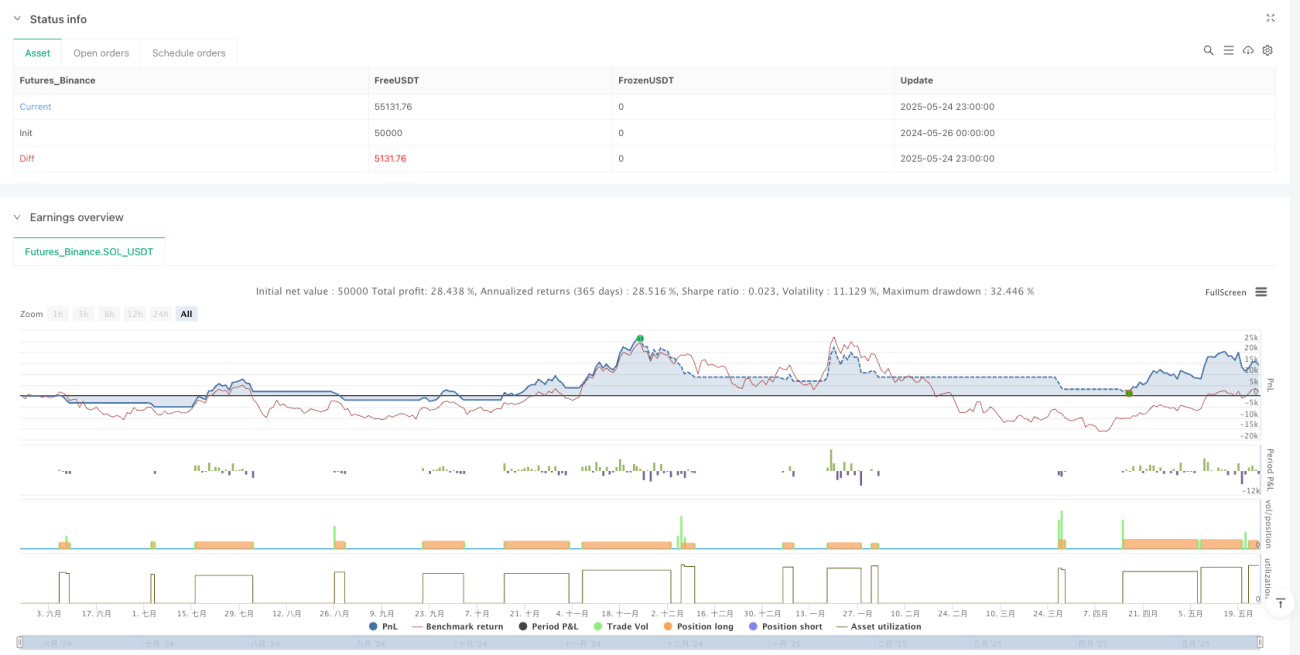
このダブル移動平均線モメンタムトレンド追跡&リバーサル取引システムは、トレンドフォローとリバーサル取引の要素を組み合わせた総合的な定量取引戦略です。本戦略は、異なる期間(100と500)の2本の移動平均線を用いて市場のトレンド方向を判断し、同時にRSI(相対力指数)、ADX(平均方向性指数)、ATR(平均真のレンジ)などの複数のテクニカル指標をフィルター条件として統合しています。システムは双方向取引(ロングとショートの両方)を可能とし、異なる市場条件に応じて異なるエントリー・エグジットルールを適用します。この戦略は特に、仮想通貨のような変動の激しい市場に適しており、強いトレンドではトレンドに沿ってロングし、極端な売られ過ぎの条件下でショートの機会を探ります。
戦略の原理
戦略の核心原理は、トレンド認識とモメンタム確認の二重検証メカニズムに基づいています。
-
トレンド認識:戦略は100期間と500期間の移動平均線(EMAまたはSMAを選択可能)を使用して市場トレンドを判断します。MA100がMA500より上にある場合は上昇トレンドと見なされ、その逆は下降トレンドの可能性があります。
-
ロングエントリー条件:
- 価格がMA100とMA500の両方より上にあること
- オプションのトレンドフィルター:MA100 > MA500
- オプションのRSIフィルター:RSIがその平滑平均より高いこと
- オプションのADXフィルター:ADXがその平滑平均より高いこと(トレンドの強さを確認)
- オプションのATRフィルター:ATRがその平滑平均より高いこと(十分なボラティリティを確保)
-
ショートエントリー条件:
- 価格がMA100とMA500の両方より下にあること
- 価格がボリンジャーバンドの下限より下にあること(売られ過ぎを示す)
- RSIが設定された閾値(デフォルト33、売られ過ぎを示す)より低いこと
- オプションのATRフィルター
- 強い上昇トレンドのブロック:MA100がMA500より設定されたパーセンテージ以上高い場合、ショートエントリーを行わない(強い上昇トレンドでの逆張りを回避)
-
リスク管理とエグジット戦略:
- ロングストップロス:エントリー価格から一定のパーセンテージ下方(デフォルト3%)
- ロング追加エグジット:価格がMA500を下回った場合
- ショートストップロス:エントリー価格から一定のパーセンテージ上方(デフォルト3%)
- ショート利確:エントリー価格から一定のパーセンテージ下方(デフォルト4%)
- 資金管理:1トレードあたりデフォルトで口座資金の100%を使用、1回のピラミッディング加倉を許可
この設計により、戦略はトレンド市場で大きな値動きを捉えつつ、売られ過ぎの状況では反転ポイントを探ることができます。
戦略の利点
-
適応性が高い:複数のオプションフィルター(RSI、ADX、ATR)により高度なカスタマイズが可能で、異なる市場環境やトレーダーのスタイルに適応できます。ユーザーは現在の市場状態に応じてこれらのフィルターを柔軟にオン・オフできます。
-
双方向取引:単純なトレンドフォローやリバーサルシステムとは異なり、本戦略は両方の取引手法を融合しています。上昇トレンドではロング、極端な売られ過ぎの条件ではショートが可能で、収益機会を増やします。
-
賢いトレンド判断:ダブル移動平均線システム(MA100とMA500)により、単一の移動平均線よりも信頼性の高いトレンド判断が可能で、偽のブレイクアウトをより効果的にフィルタリングします。
-
動的なボラティリティ適応:ATRフィルターにより、戦略は市場のボラティリティ変化に自動的に適応し、低ボラティリティ環境での頻繁な取引を避け、不要な取引コストを削減します。
-
強いトレンドでの逆張り防止:ショート取引には「強い上昇トレンドブロック」メカニズムが設定されており、MA100がMA500より設定されたパーセンテージ以上高い場合、ショートを禁止します。これにより、強い上昇相場での逆張りリスクを効果的に回避します。
-
多重確認メカニズム:エントリーシグナルは複数のテクニカル指標で共同確認されるため、偽のシグナルの確率が大幅に低下し、戦略の堅牢性が向上します。
-
柔軟なエグジットメカニズム:ロングとショートで異なるエグジットロジックが設計されています。ロングはMA500を動的ストップロスとして利用でき、ショートは固定利確目標を設定。異なる方向の取引特性に適しています。
戦略のリスク
-
パラメータ感応性:戦略は複数のテクニカル指標とパラメータ設定に依存しており、これらのパラメータの微細な変更がバックテスト結果に大きな差を生む可能性があります。実際の取引では、最適なパラメータは市場状態の変化に応じて変わるため、過去データへの過剰適合リスクがあります。対策として、ステップワイズ最適化やフォワードテストによるパラメータの堅牢性検証が推奨されます。
-
ラグリスク:移動平均線などの指標は本質的にラグインジケーターであり、激しい変動市場では転換点をタイムリーに捉えられず、エントリーやエグジットが遅れる可能性があります。高ボラティリティ市場では移動平均線の期間を短縮するか、他の先行指標を追加することを推奨します。
-
トレンド転換期のパフォーマンス低下:レンジ相場やトレンド転換期では、戦略が頻繁に偽のシグナルを発生させ、連続損失につながる可能性があります。対策として、市場状態認識メカニズムを追加し、レンジ相場を認識した場合に自動的にポジションサイズを縮小するか、取引を一時停止することが推奨されます。
-
資金管理リスク:デフォルトで口座資金の100%を使用し、1回のピラミッディング加倉を許可するため、不利な相場では大きなドローダウンに直面する可能性があります。個人のリスク許容度に応じてポジションサイズを調整し、全資金を使用しないことを推奨します。
-
流動性リスク:流動性の低い市場や時間帯では、スリッページの増加や希望価格での約定が困難になるリスクがあります。流動性の高い主要な取引ペアと時間帯で戦略を運用することを推奨します。
-
ブラックスワンイベントリスク:固定パーセンテージのストップロスは、極端な市場条件下では効果的に機能せず、特に価格がギャップする場合があります。最大損失制限を設定し、オプションなどのデリバティブを使用した極端リスクのヘッジを検討することを推奨します。
戦略の最適化方向
-
市場状態分類の導入:現在の戦略は異なる市場状態(トレンド、レンジ、高ボラティリティ、低ボラティリティ)で同じパラメータ設定を使用しています。市場状態認識機能を追加し、状態ごとに最適化された異なるパラメータ組み合わせを適用することが考えられます。具体的には、ボラティリティ指標(ATRの割合など)やトレンド強度指標(ADX閾値など)を用いて市場状態を区別します。
-
資金管理の最適化:現在は固定比率の口座資金を使用していますが、ボラティリティベースの動的ポジション管理に改善できます。低ボラティリティ環境ではポジションを増やし、高ボラティリティ環境では減らすことでリスクバランスを図ります。ATRの相対値を用いてトレードごとの資金比率を動的に調整できます。
-
時間フィルターの追加:特定の時間帯で市場がより良いまたは悪いパフォーマンスを示す場合があります。過去のパフォーマンス分析に基づき、パフォーマンスの悪い時間帯を避ける時間フィルターを追加できます。例えば、アジア・ヨーロッパ・アメリカの取引セッションごとに戦略のパフォーマンスを分析します。
-
複数時間枠の確認:現在の戦略は単一の時間枠(3時間足)でのみ動作しています。より高い時間枠のトレンド確認を追加し、上位時間枠のトレンド方向が一致する場合のみエントリーすることで勝率を向上させることができます。例えば、日足チャートでトレンドが上昇している場合のみ、3時間足のロングシグナルを実行します。
-
動的ストップロスと利確:固定パーセンテージを、市場のボラティリティに基づいた動的なストップロスと利確に置き換えることで、異なるボラティリティ環境への適応性を高めます。ATRの倍数を使用してストップロスと利確ポイントを設定し、ボラティリティが増加した場合に自動的にストップ幅を拡大します。
-
センチメント指標の統合:市場センチメント指標(出来高、資金調達率(無期限先物の場合)、先物プレミアムなど)を追加フィルターとして組み込み、極端なセンチメント状態での逆張り取引を回避します。これらの指標は、市場の過熱または冷え込みを示す警告信号として機能します。
-
機械学習による最適化:機械学習アルゴリズムを使用して最適なパラメータの組み合わせを動的に選択し、最近の市場状態に応じて戦略パラメータを自動調整します。これは、ローリングウィンドウでのパラメータ最適化や強化学習手法の実装によって実現できます。
まとめ
ダブル移動平均線モメンタムトレンド追跡&リバーサル取引システムは、移動平均線、モメンタム指標、ボラティリティフィルターを組み合わせることで、戦略のシンプルさを保ちつつ、高い適応性とカスタマイズ性を提供する精巧な定量取引戦略です。この戦略の核心的な利点は、多重確認メカニズムと柔軟なフィルターシステムにあり、異なる市場環境に適応できる点です。
しかし、すべての取引戦略と同様に、パラメータ感応性、ラグ、市場状態の変化といった課題に直面します。市場状態分類、動的資金管理、複数時間枠分析、機械学習による最適化などの改善を導入することで、戦略の堅牢性と適応性はさらに向上する可能性があります。
最も重要なのは、トレーダーがこの戦略を適用する際に、その原理と制限を十分に理解し、個人のリスク選好や市場経験に基づいて適切に調整し、常に厳格なリスク管理の原則を堅持することです。完璧な取引戦略は存在しませんが、継続的な最適化と慎重な適用により、このシステムはトレーダーのツールボックスにおける強力な武器となり得ます。
- 1