
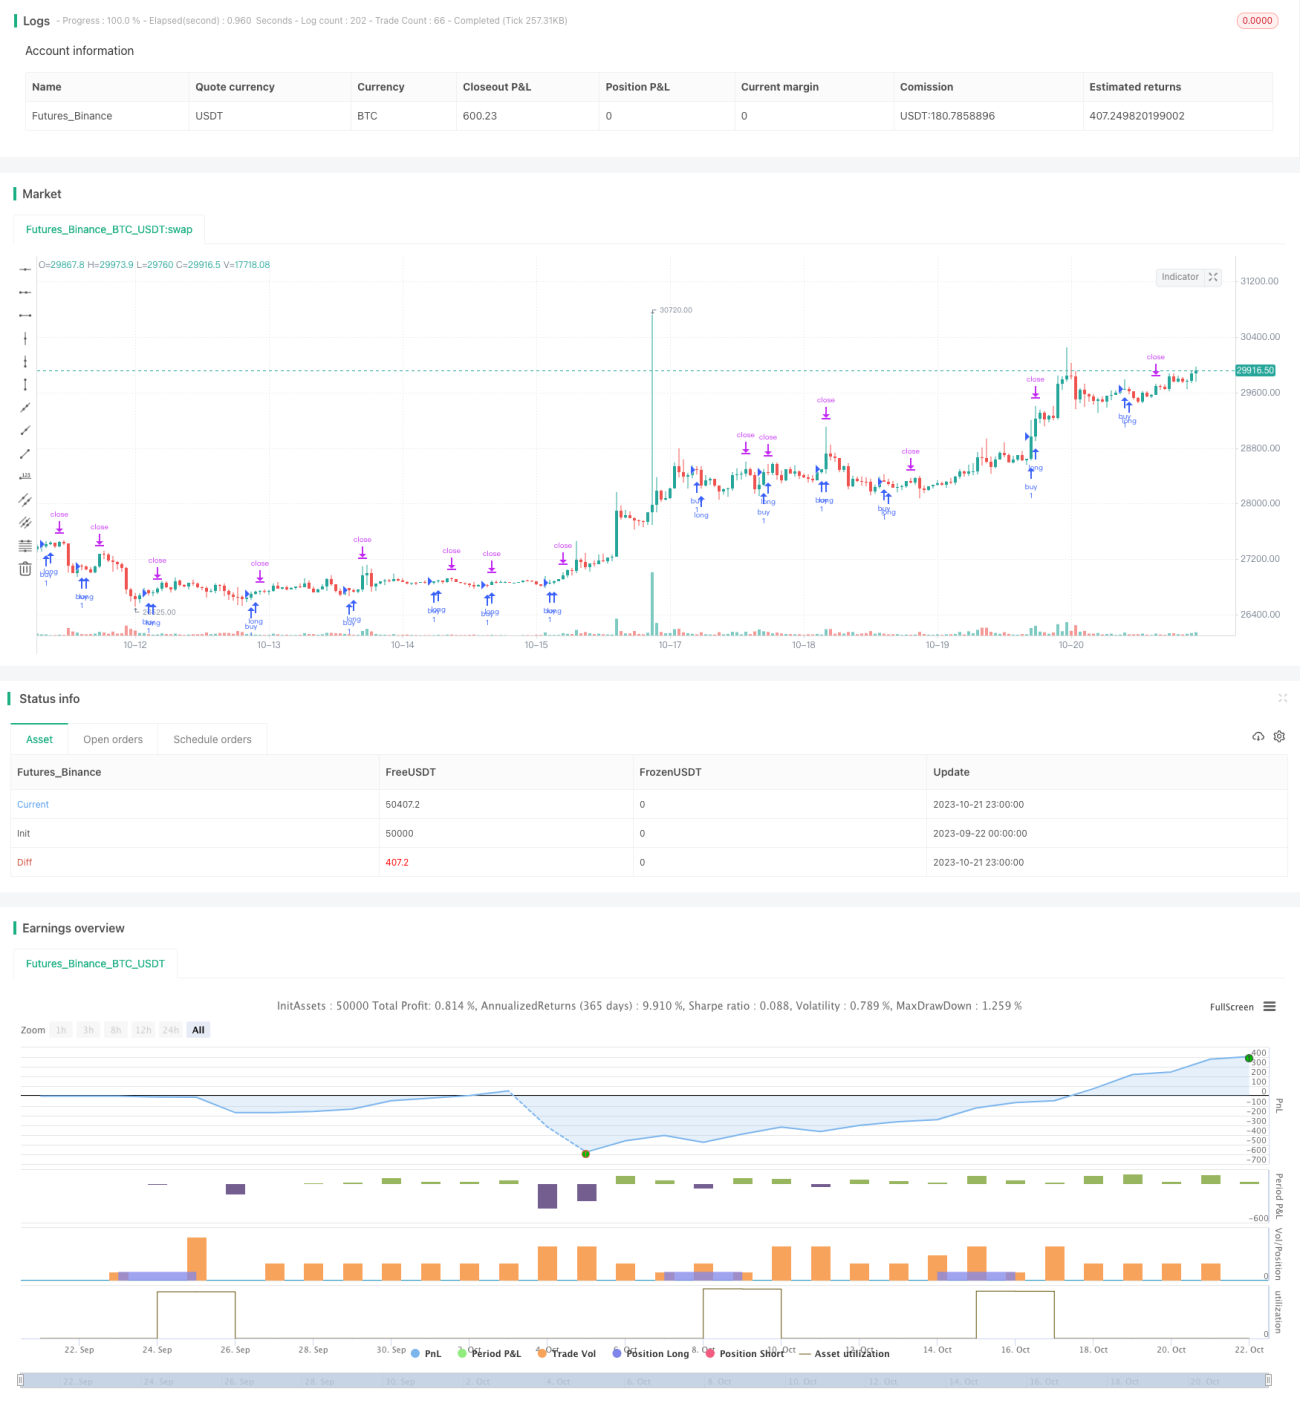
개요
이 전략은 스토캐스틱 오실레이터의 K선과 D선을 기반으로 한 모멘텀 돌파 트레이딩 전략입니다. K선이 과매도 구간에서 반등하여 과매수 구간으로 진입하는 것을 매수 신호로 활용하며, 트레일링 스탑 방식으로 손절매합니다.
전략 원리
이 전략은 주로 다음과 같은 요소로 구성됩니다:
-
지표 설정
RSI 지표의 14주기 Smoothed Stoch 지표의 K선과 D선을 사용하며, 각각에 대해 3주기 SMA 평활화 처리를 수행합니다.
-
신호 생성
K선이 20을 상향 돌파하면 매수 신호로 간주하여 매수 진입합니다.
-
손절 방식
트레일링 스탑 방식을 채택하며, 고정된 트레일링 스탑 거리를 설정합니다. 또한 백테스트 기간 내 20주기 최저점을 손절 기준점으로 사용합니다.
-
포지션 계산
백테스트 기간 내 20주기 최저점과 현재 종가 간의 손절 지점까지의 가격 거리(틱)를 계산합니다. 허용 가능한 달러 손절 금액과 가격 거리를 사용하여 포인트당 가치를 산출한 후, 이를 바탕으로 구체적인 포지션 크기를 결정합니다.
이처럼 이 전략은 과매수 구간 반전 시 모멘텀 돌파를 진입 신호로 활용하고, 정밀하게 계산된 포지션 관리와 트레일링 스탑을 통해 모멘텀 반전 거래를 실행하며 위험을 효과적으로 통제합니다.
전략 장점
이 전략은 다음과 같은 장점을 가지고 있습니다:
-
진입 신호가 명확하며, 과매도 구간을 돌파하여 모멘텀이 강합니다.
-
트레일링 스탑을 사용하여 시세 흐름에 따라 유연하게 손절할 수 있습니다.
-
정밀하게 계산된 포지션으로 진입하여 개별 손실을 효과적으로 통제합니다.
-
백테스트 기간 내 손절 지점을 계산하여 정확한 손절매를 구현합니다.
-
포지션 계산 방식이 간단하고 명확하여 적용하기 쉽습니다.
-
전략 로직이 단순하고 명확하며 이해하고 구현하기 쉽습니다.
-
코드 구조가 깔끔하여 읽기 쉽고 2차 개발이 용이합니다.
전략 리스크
이 전략에는 몇 가지 리스크도 존재합니다:
-
주식 자체의 변동성 리스크. 급격한 시세 변동 시 손절이 자주 발생할 수 있습니다.
-
과도한 거래가 발생할 위험이 있습니다.
-
단일 방향 포지션 보유로 반대 방향 시세를 활용할 수 없습니다.
-
시장 배경을 효과적으로 필터링하지 못합니다. 예를 들어 횡보장에서는 손절이 빈번하게 발생할 수 있습니다.
다음과 같은 방법으로 리스크를 관리 및 최적화할 수 있습니다:
-
파라미터를 최적화하고 진입 조건을 조정하여 지나치게 빈번한 거래를 피합니다.
-
기간 분산, 분할 매수 방식을 채택하여 단일 방향 리스크를 낮춥니다.
-
큰 추세 배경에 대한 판단을 추가하여 불리한 상황에서의 고빈도 거래를 피합니다.
-
손절 전략을 최적화하여 지나치게 민감한 손절을 방지합니다.
전략 최적화
이 전략은 다음과 같은 방향으로 최적화할 수 있습니다:
-
손절 전략 최적화: 동적 트레일링 스탑, 분할 손절, 이동 손절 등을 고려하여 손절을 보다 부드럽게 만들 수 있습니다.
-
큰 추세 판단 추가: 이동평균선, 채널 돌파 등을 결합하여 횡보 추세에서의 거래를 피합니다.
-
양방향 포지션 고려: 반대 방향 포지션을 추가하여 반등 시세에서 이익을 얻을 수 있습니다.
-
머신러닝 등을 통해 파라미터를 자동 최적화하여 다양한 시장 국면에 더 잘 적응하도록 할 수 있습니다.
-
포지션 관리 전략 최적화: 고정 비율, 고정 자금 등 다른 방식을 고려하여 자금 활용을 더 합리적으로 만듭니다.
-
추가 필터 조건 도입: 거래량, 볼린저 밴드 등 지표와 결합하여 더 우수한 기회에만 거래하도록 최적화합니다.
요약
이 전략은 전반적으로 비교적 단순하고 명확한 모멘텀 돌파 전략입니다. 보수적인 손절 방식을 채택하여 개별 손실을 효과적으로 통제합니다. 하지만 구체적인 시장 상황에 맞춰 최적화 및 조정이 필요하며, 전략 파라미터가 시장에 더 잘 적응하고 무효 거래 신호를 필터링하여 수익과 리스크 사이에서 더 나은 균형을 이루어야 합니다. 또한 큰 추세 판단 강화와 포지션 관리도 이 전략이 최적화해야 할 방향입니다. 전반적으로 이 전략은 기본적인 모멘텀 돌파 전략으로서 실용적이며, 특정 거래 종목의 시세 특성에 맞게 추가 연구 및 최적화할 가치가 있습니다.
//@version=2
//descripcion:
//entrada en saturacion oscilador estocastico
//salida por trailing
strategy("MomentumBreak#1", overlay=true,calc_on_every_tick=true,
     default_qty_type=strategy.fixed,currency="USD")
//entradas y variables de indicadores
smoothK = input(3, minval=1)
smoothD = input(3, minval=1)
lengthRSI = input(14, minval=1)
lengthStoch = input(14, minval=1)
src = input(close, title="RSI Source")- 1