다중 지표 동적 반전 거래 시스템: RSI와 VWAP 협력 반전 전략

개요
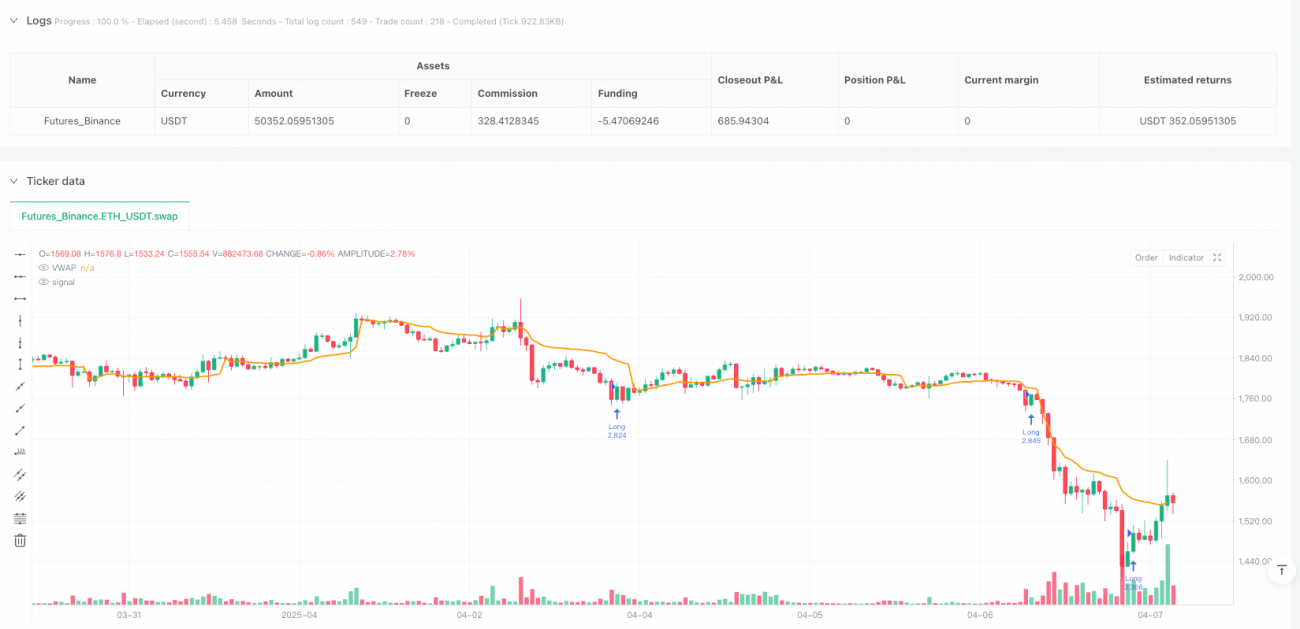
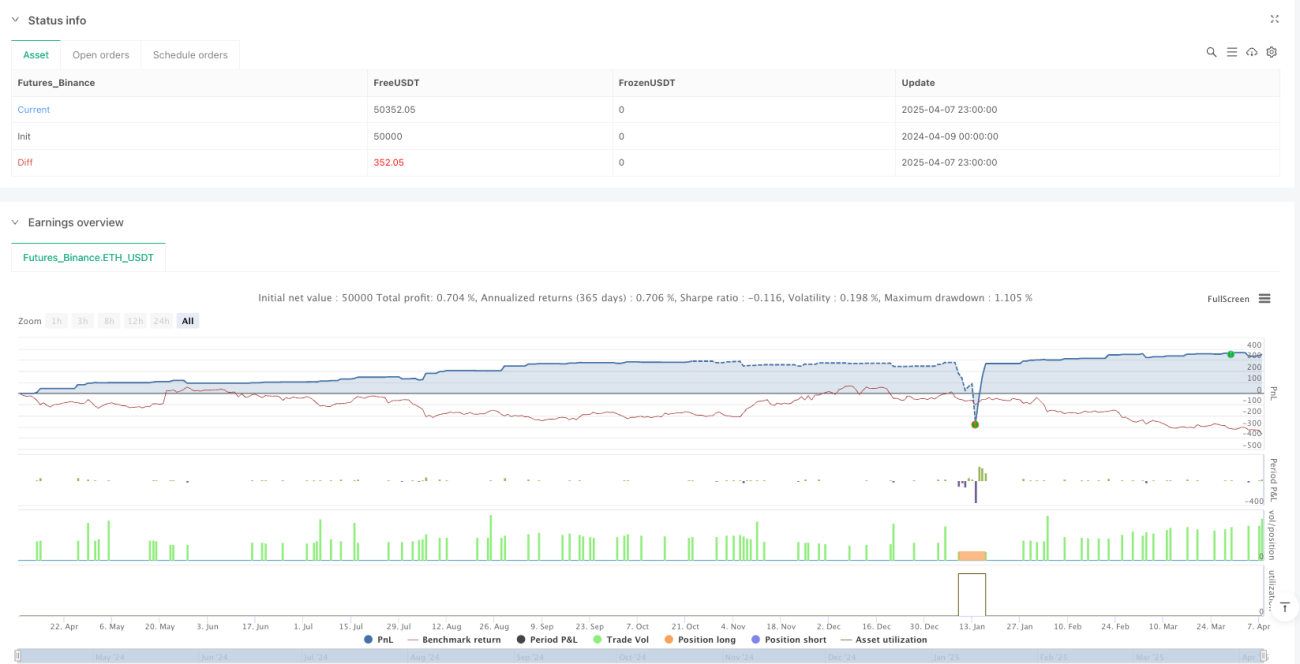
RSI와 VWAP 협조 반전 전략은 상대강도지수(RSI), 거래량 가중 평균 가격(VWAP) 및 가격 행동 확인을 결합한 스마트 트레이딩 시스템입니다. 이 전략은 시장의 과매수/과매도 상태와 VWAP 위치 간의 관계를 파악하고 가격 반전 확인 신호를 결합하여 시장 조건이 특정 기준을 충족할 때 매수 또는 매도 포지션을 취합니다. 또한 거래 냉각 기간, 동적 손절 및 이익 실현, 트레일링 스탑 등 리스크 관리 메커니즘을 포함하여 시장의 단기 반전 기회를 포착하고 리스크를 통제하는 것을 목표로 합니다.
전략 원리
이 전략의 핵심 원리는 다음과 같은 주요 구성 요소의 협력 작용에 기반합니다:
-
RSI 과매수/과매도 식별: 상대강도지수(RSI)를 사용하여 시장의 과매수(RSI>72) 및 과매도(RSI<28) 상태를 식별합니다. RSI가 과매수 영역에서 하향 교차하거나 과매도 영역에서 상향 교차할 때 시장이 곧 반전될 가능성을 나타낼 수 있습니다.
-
VWAP 기준선: 거래량 가중 평균 가격(VWAP)은 중요한 가격 기준선으로 사용되어 가격이 합리적인 영역에 있는지 확인합니다. 가격과 VWAP의 상대적 위치는 잠재적 반전 신호의 품질을 판단하는 핵심 요소입니다.
-
가격 행동 확인:
- 매도 조건: 현재 종가가 이전 종가보다 낮고(하락 추세) VWAP보다 높은 경우, 가격이 고점에서 하락하기 시작할 가능성을 나타냅니다.
- 매수 조건: 현재 종가가 이전 종가보다 높고(상승 추세) VWAP보다 낮은 경우, 가격이 저점에서 반등하기 시작할 가능성을 나타냅니다.
-
거래량 필터: 거래 신호가 충분히 활발한 시장 환경(거래량>500)에서 발생하도록 보장하여 유동성이 부족한 상황에서 신호가 생성되지 않도록 합니다.
-
냉각 기간 메커니즘: 거래 실행 후 시스템은 일정 수의 캔들(기본값 10개)을 강제로 대기한 후 동일 방향의 거래를 다시 실행할 수 있어 단시간 내 과도한 거래를 방지합니다.
-
동적 손절 및 이익 실현: ATR(평균 실제 범위)을 기반으로 손절 및 이익 실현 수준을 설정하여 시장 변동성에 따라 자동으로 조정되며, 기본값은 1.5배 ATR입니다.
-
트레일링 스탑 옵션: 트레일링 스탑 기능 옵션을 제공하여 시장이 유리한 방향으로 움직일 때 이미 획득한 이익을 보호하며, 기본 설정은 가격의 1.5%입니다.
신호 트리거 논리:
- 매도 신호: RSI가 과매수 수준을 하향 교차 + 거래량이 최소 임계값보다 큼 + 종가가 이전 종가보다 낮고 VWAP보다 높음 + 냉각 기간 종료
- 매수 신호: RSI가 과매도 수준을 상향 교차 + 거래량이 최소 임계값보다 큼 + 종가가 이전 종가보다 높고 VWAP보다 낮음 + 냉각 기간 종료
전략 장점
-
다중 확인 메커니즘: RSI, VWAP 및 가격 행동 확인을 결합하여 여러 조건이 동시에 충족될 때만 신호가 생성되므로 허위 신호 가능성을 효과적으로 줄입니다.
-
시장 변동성 적응: ATR을 통해 손절 및 이익 실현 수준을 동적으로 조정하여 다양한 변동성의 시장 환경에 적응할 수 있습니다. 변동성이 높은 시장에서는 더 넉넉한 손절을, 변동성이 낮은 시장에서는 더 타이트한 손절을 제공합니다.
-
유동성 필터: 최소 거래량 요구를 통해 충분한 유동성이 있는 시장 조건에서 거래가 이루어지도록 보장하여 슬리피지 위험을 줄입니다.
-
과도 거래 방지: 냉각 기간 메커니즘은 단시간 내 빈번한 거래를 효과적으로 방지하여 거래 비용을 줄이고 유사한 시장 조건에서 반복적으로 진입하는 것을 방지합니다.
-
유연한 리스크 관리: 고정 손절 및 이익 실현과 트레일링 스탑 두 가지 리스크 관리 옵션을 제공하여 트레이더가 자신의 리스크 선호도와 시장 조건에 따라 적절한 방식을 선택할 수 있습니다.
-
가격 행동 기반 확인: 기술적 지표뿐만 아니라 가격 행동(종가의 이전 종가 및 VWAP 대비 위치)을 결합하여 확인함으로써 신호 품질을 높입니다.
-
시각적 거래 신호: 차트에 거래 신호와 핵심 기준선(VWAP)을 직관적으로 표시하여 트레이더가 실시간으로 시장 상황을 모니터링하고 분석할 수 있습니다.
전략 위험
-
반전 실패 위험: 전략이 다중 조건 확인을 사용하지만 시장 반전 신호는 여전히 실패할 수 있으며, 특히 강한 추세 시장에서는 반전 신호가 역추세 거래로 이어질 수 있습니다.
- 해결 방법: 추세 필터를 추가하여 명백한 강한 추세에서 반전 신호가 발생하지 않도록 고려합니다.
-
매개변수 민감성: RSI 과매수/과매도 임계값(72/28) 및 냉각 기간(10개 캔들)과 같은 매개변수 설정은 전략 성과에 큰 영향을 미치며, 부적절한 매개변수는 신호 품질을 저하시킬 수 있습니다.
- 해결 방법: 역사적 백테스트를 통해 다양한 시장 조건에서 매개변수를 최적화하거나 적응형 매개변수 구현을 고려합니다.
-
손절 수준 설정 위험: 1.5배 ATR을 손절로 사용하는 경우 특정 상황에서 너무 타이트하거나 너무 느슨할 수 있습니다.
- 해결 방법: 거래 대상의 변동성 특성에 따라 ATR 승수를 조정하거나 지지/저항 수준을 기반으로 손절을 설정하는 것을 고려합니다.
-
VWAP 의존성: VWAP는 일반적으로 일중 거래에서 더 효과적이며, 더 긴 시간 프레임에서는 참조 가치를 잃을 수 있습니다.
- 해결 방법: 더 긴 시간 프레임에서는 이동 평균 또는 지지/저항 수준과 같은 다른 가격 기준선을 사용하는 것을 고려합니다.
-
고정 거래량 임계값: 고정된 거래량 임계값(500)은 모든 시장 조건과 거래 대상에 적용되지 않을 수 있습니다.
- 해결 방법: 고정 임계값 대신 상대 거래량 지표(예: 거래량 대 평균 거래량 비율)를 사용하는 것을 고려합니다.
-
시장 환경 필터 부족: 이 전략은 특정 시장 환경(예: 높은 변동성 또는 범위 변동)에서 더 잘 작동할 수 있지만, 시장 환경에 대한 명확한 식별이 부족합니다.
- 해결 방법: 시장 환경 식별 지표를 추가하고 시장 상태에 따라 전략 매개변수를 조정하거나 일시적으로 거래를 중단합니다.
-
고정 자금 관리: 전략은 고정된 자금 비율(10%)을 사용하여 거래하며, 신호 품질이나 시장 위험에 따라 포지션 크기를 동적으로 조정하지 않습니다.
- 해결 방법: 신호 강도, 시장 변동성 또는 위험 보상 비율에 따라 포지션 크기를 조정하는 동적 포지션 관리를 구현합니다.
전략 최적화 방향
-
적응형 매개변수 설정: 현재 전략은 고정된 RSI 임계값(72/28)과 ATR 승수(1.5)를 사용하므로, 시장 변동성이나 추세 강도에 따라 자동으로 조정되는 적응형 매개변수를 구현하는 것을 고려할 수 있습니다.
- 근거: 다양한 시장 환경에서 최적의 과매수/과매도 임계값과 손절 수준은 크게 다를 수 있으며, 적응형 매개변수는 시장 변화에 더 잘 적응할 수 있습니다.
-
추세 필터 추가: 추세 판단 지표(예: 이동 평균 추세 또는 ADX)를 도입하여 강한 추세 환경에서 실패할 가능성이 있는 반전 신호를 방지합니다.
- 근거: 반전 전략은 일반적으로 변동장에서 더 잘 작동하며, 강한 추세에서는 잘못된 신호가 발생하기 쉬우므로 추세 필터를 추가하면 전략의 승률을 크게 높일 수 있습니다.
-
동적 포지션 관리: 신호 강도(예: RSI 이탈 정도), 시장 변동성 또는 예상 위험 보상 비율에 따라 포지션 크기를 동적으로 조정합니다.
- 근거: 신호 품질이 다르므로 자금 배분도 이에 따라 조정되어야 하며, 강한 신호에는 더 많은 자금을 할당하고 약한 신호에는 신중하게 배분해야 합니다.
-
시장 환경 분류: 시장 환경 식별 기능을 구현하여 추세 시장, 변동장 및 높은 변동성 시장을 구분하고 각 환경에 맞게 전략 매개변수나 거래 로직을 조정합니다.
- 근거: 전략은 다양한 시장 환경에서 성과 차이가 뚜렷하므로 환경 식별을 통해 전략이 가장 유리한 조건에서 거래하고 불리한 환경을 피할 수 있습니다.
-
거래량 필터 최적화: 고정 거래량 임계값을 상대 지표(예: 현재 거래량 대 과거 N기간 평균 거래량 비율)로 변경하여 다양한 거래 대상과 시간 프레임에 더 잘 적응합니다.
- 근거: 거래 대상과 시간 프레임에 따라 정상 거래량 수준이 크게 다르므로 상대 거래량 지표가 시장 활성도를 더 정확하게 측정할 수 있습니다.
-
신호 품질 점수 추가: 여러 요소(예: RSI 이탈 정도, 가격과 VWAP 거리, 거래량 돌파 정도 등)를 기반으로 신호를 평가하는 신호 품질 점수 시스템을 개발하여 고품질 신호만 실행합니다.
- 근거: 기본 조건을 충족하는 모든 신호의 품질이 동일하지 않으므로 점수 시스템을 통해 성공 가능성이 가장 높은 거래 기회를 선별할 수 있습니다.
-
시간 필터: 시장 개장, 마감 또는 중요한 데이터 발표 등 변동성이 비정상적인 시간대에 거래를 피하는 시간 필터 기능을 추가합니다.
- 근거: 특정 시간대에는 시장 변동이 불규칙하여 기술적 지표가 무용지물이 될 수 있으므로 이러한 시간대를 피하면 전략 안정성을 높일 수 있습니다.
요약
RSI와 VWAP 협조 반전 전략은 여러 지표와 확인 메커니즘을 통합한 스마트 트레이딩 시스템으로, RSI 과매수/과매도 상태와 VWAP의 협력 작용을 식별하고 가격 행동 확인 및 거래량 필터를 결합하여 시장의 단기 반전 기회를 포착합니다. 이 전략은 ATR 동적 손절 및 이익 실현, 트레일링 스탑 옵션, 거래 냉각 기간 등 완벽한 리스크 관리 메커니즘을 포함하여 리스크를 통제하고 과도한 거래를 방지하는 데 도움이 됩니다.
전략 설계는 합리적이지만 여전히 반전 실패 위험, 매개변수 민감성 및 시장 환경 적응성 등의 과제가 있습니다. 적응형 매개변수 구현, 추세 필터 추가, 포지션 관리 최적화, 시장 환경 분류 구현, 신호 품질 점수 시스템 개발 등의 개선을 통해 전략의 견고성과 수익성을 더욱 향상시킬 수 있습니다. 특히 변동장에서는 과매수/과매도 반전 지점을 포착하여 좋은 수익을 얻을 수 있지만, 강한 추세 시장에서는 신중하게 사용하거나 일시적으로 비활성화하는 것이 좋습니다.
전반적으로 이 전략은 여러 기술적 분석 도구와 리스크 관리 기술을 통합하여 트레이더에게 구조화된 시장 반전 거래 프레임워크를 제공하며, 적절한 시장 환경에서 경험이 있는 트레이더가 적용하기에 적합합니다.
/*backtest
start: 2024-04-09 00:00:00
end: 2025-04-08 00:00:00
period: 1h
basePeriod: 1h
exchanges: [{"eid":"Futures_Binance","currency":"ETH_USDT"}]
*/

//@version=5
strategy("BTC/USDT Smart Long & Short (RSI + VWAP + Rejection)", overlay=true, default_qty_type=strategy.percent_of_equity, default_qty_value=10)

// === INPUTS ===- 1