
개요
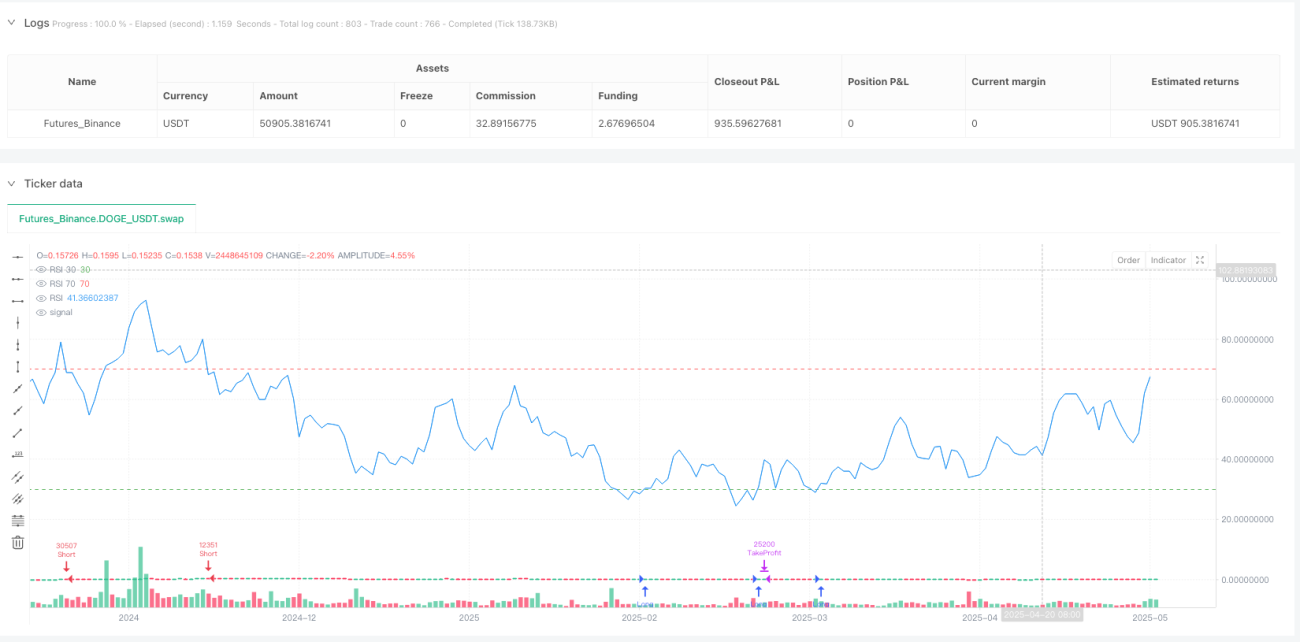
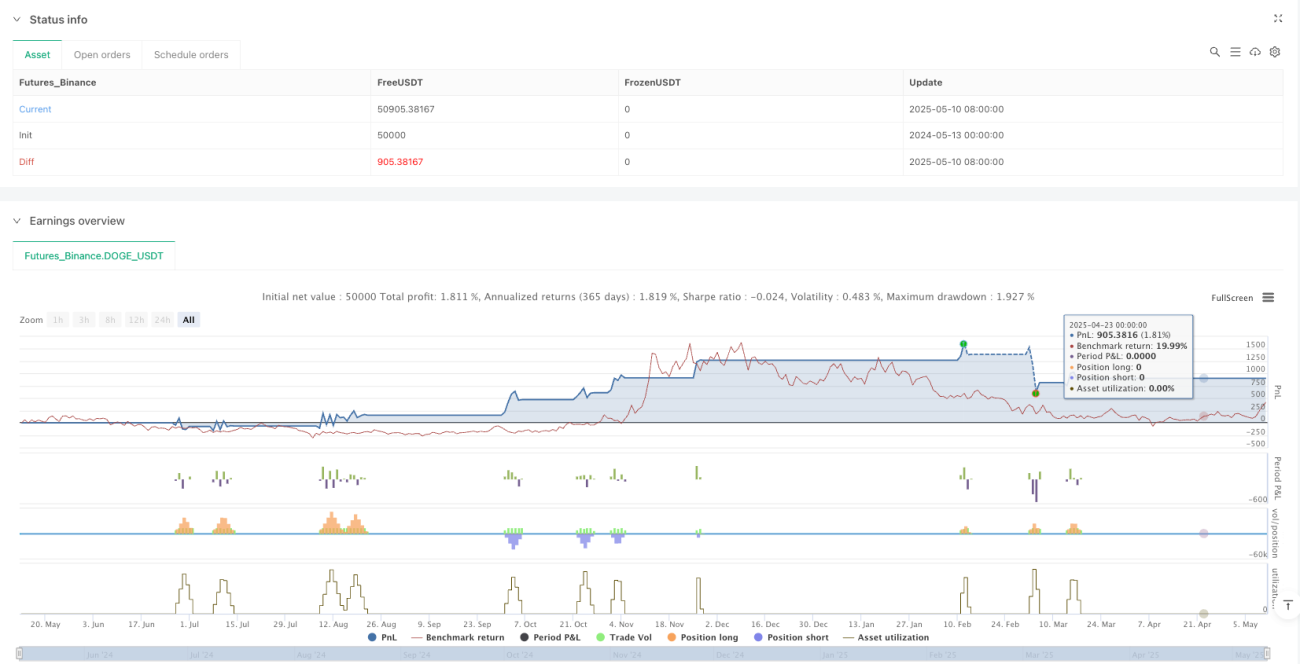
RSI 동적 이익 실현 및 손절 추적 전략은 상대강도지수(RSI)를 기반으로 하는 퀀트 트레이딩 시스템입니다. 이 전략은 RSI 지표의 과매수/과매도 구간을 활용하여 신호를 생성하고, 고정 손절매, 동적 추적 손절매, 손익비 최적화를 포함한 완벽한 리스크 관리 메커니즘을 결합합니다. RSI가 30 미만일 때 매수 신호를, RSI가 70 초과일 때 매도 신호를 생성하며, 각 거래마다 적절한 이익 실현 및 손절 수준을 설정하여 자금을 보호하고 수익 잠재력을 극대화합니다.
전략 원리
이 전략의 핵심은 RSI 지표를 이용하여 시장의 잠재적 반전점을 식별하고, 정확한 진입 및 청산 규칙에 따라 거래를 실행하는 것입니다. 구체적인 원리는 다음과 같습니다.
- 길이 14의 RSI 지표를 사용하여 가격의 상대 강도를 계산합니다.
- RSI가 아래에서 위로 30선을 돌파할 때(ta.crossover 함수) 매수 신호가 발생합니다.
- RSI가 위에서 아래로 70선을 돌파할 때(ta.crossunder 함수) 매도 신호가 발생합니다.
- 각 거래 진입 시 자동으로 리스크 관리 매개변수가 설정됩니다:
- 손절매는 진입 가격의 1%로 설정 (stopLossRatio = 0.01)
- 이익 실현은 진입 가격의 2%로 설정 (2 * stopLossRatio)
- 추적 손절매 포인트는 진입 가격의 0.5%로 설정 (trailStopRatio = 0.005)
- 원금 보장 트리거는 가격이 유리한 방향으로 0.5% 움직일 때로 설정 (breakevenTrigger = 0.005)
이 전략은 TradingView의 strategy.entry 및 strategy.exit 함수를 사용하여 거래를 실행하며, 기본적으로 계좌 자금의 10%를 각 거래에 사용합니다(default_qty_value=10). 매수 거래의 경우 손절 가격은 close * (1 - 0.01), 이익 실현 가격은 close * (1 + 0.02)입니다. 매도 거래의 경우 손절 가격은 close * (1 + 0.01), 이익 실현 가격은 close * (1 - 0.02)입니다.
전략 장점
이 퀀트 전략의 코드를 분석한 결과 다음과 같은 두드러진 장점을 확인할 수 있습니다.
- 명확한 신호 생성 메커니즘: RSI 지표의 교차 이벤트를 기반으로 명확한 진입 신호를 생성하여 주관적 판단을 배제합니다.
- 완벽한 리스크 관리: 모든 거래마다 손절매와 이익 실현이 설정되어 리스크를 통제할 수 있으며, 1:2의 위험 보상 비율을 사용하여 장기적으로 자금 성장에 유리합니다.
- 동적 추적 손절매: trail_points 및 trail_offset 매개변수를 사용하여 추적 손절매 기능을 구현함으로써 추세장에서 더 많은 이익을 유지할 수 있습니다.
- 자동화된 거래 실행: 매개변수 설정 후 전략이 완전 자동으로 실행되어 감정적 간섭을 줄여줍니다.
- 전략 로직 명확성: 코드 구조가 명확하고 각 기능 모듈의 구분이 합리적이어서 이해와 최적화가 용이합니다.
- 시각적 피드백: 차트에 RSI 값과 주요 수준선을 표시하여 거래자가 전략의 작동 방식을 직관적으로 이해할 수 있습니다.
이러한 장점들로 인해 이 전략은 중장기 투자자와 거래 감정의 영향을 줄이려는 트레이더에게 특히 적합합니다.
전략 리스크
이 전략은 많은 장점을 가지고 있지만, 다음과 같은 리스크에 유의해야 합니다.
- 반복적 횡보 리스크: 횡보장에서 RSI가 30과 70 사이를 자주 오가며 연속적인 가짜 신호와 손실 거래를 유발할 수 있습니다.
- 고정 매개변수의 한계: 전략이 고정된 RSI 길이(14)와 수준선(30/70)을 사용하기 때문에 모든 시장 환경과 시간대에 적합하지 않을 수 있습니다.
- 고정 손절매 비율: 고정 비율(1%)의 손절매는 변동성이 큰 시장에서 조기 손절매를 초래할 수 있습니다.
- 시장 환경 필터 부재: 전략이 시장 환경(추세/횡보)에 따라 매개변수를 조정하거나 거래를 중단하는 메커니즘이 없습니다.
- 거래 비용 미고려: 코드에 슬리피지, 수수료 등의 거래 비용이 명시적으로 처리되지 않아 실제 수익에 영향을 줄 수 있습니다.
- 돌발 상황 리스크: 주요 뉴스나 블랙스완 이벤트 발생 시 가격이 손절매 수준을 건너뛰어 예상보다 큰 손실이 발생할 수 있습니다.
이러한 리스크를 줄이기 위해서는 충분한 백테스팅을 수행하고, 특정 시장 조건에 맞게 매개변수를 조정하며, 가짜 신호를 줄이기 위한 추가 필터를 고려하는 것이 좋습니다.
전략 최적화 방향
코드에 대한 심층 분석을 바탕으로 이 전략은 다음과 같은 방향으로 최적화할 수 있습니다.
- 추세 필터 추가: 이동평균선이나 ADX 등의 지표를 결합하여 추세가 명확한 방향으로만 거래하고, 횡보장에서의 잦은 거래를 방지합니다.
- 동적 RSI 매개변수: 시장 변동성에 따라 RSI 길이와 과매수/과매도 수준을 자동으로 조정합니다. 예를 들어 변동성이 증가하면 30/70 범위를 확장합니다.
- 손절매 메커니즘 개선: 고정 비율 대신 ATR(평균 실제 범위)을 사용하여 손절 위치를 설정함으로써 손절매가 시장의 실제 변동성에 더 잘 부합하도록 합니다.
- 자금 관리 최적화: 변동성 기반의 포지션 크기 조정을 구현하여 변동성이 낮을 때 포지션을 늘리고 높을 때 줄입니다.
- 시간 필터 추가: 시장 개장, 마감 또는 낮은 유동성 시간대의 거래를 피합니다.
- 신호 확인 메커니즘: 거래량이나 다른 모멘텀 지표와 같은 추가 확인 지표를 도입하여 가짜 신호를 줄입니다.
- 손익비 최적화: 과거 데이터를 기반으로 다양한 이익 실현 및 손절매 비율을 테스트하여 최적의 조합을 찾습니다.
- 돌파 전략과의 결합: RSI 신호가 발생했을 때 가격이 주요 지지/저항 수준을 돌파했는지 확인한 후에만 거래를 실행합니다.
이러한 최적화 방향을 구현하려면 추가 코드 로직과 매개변수 테스트가 필요하지만, 전략의 견고성과 수익성을 크게 향상시킬 수 있습니다.
요약
RSI 동적 이익 실현 및 손절 추적 전략은 합리적으로 설계된 퀀트 트레이딩 시스템으로, 고전적인 RSI 지표 신호 생성과 현대적인 리스크 관리 기술을 결합합니다. 전략의 핵심 강점은 명확한 거래 규칙과 고정 손절매, 동적 추적 손절매, 최적화된 손익비를 포함한 포괄적인 리스크 통제 메커니즘에 있습니다.
그러나 이 전략은 횡보장에서 가짜 신호가 발생하기 쉽고 매개변수가 고정되어 유연성이 부족하다는 등의 한계도 있습니다. 추세 필터 추가, 동적 매개변수 조정 도입, 손절매 메커니즘 개선, 자금 관리 최적화 등을 통해 전략의 성과를 더욱 향상시킬 수 있습니다.
이 전략은 트레이딩 시스템의 기본 프레임워크로 적합하며, 트레이더는 자신의 거래 스타일과 시장 관찰에 따라 매개변수를 개인화하거나 다른 기술 지표와 결합하여 더욱 견고하고 적응력 높은 트레이딩 시스템을 구축할 수 있습니다. 최종 목표는 자금 안전을 보호하면서 체계적인 방법으로 시장 기회를 포착하고 지속적이고 안정적인 수익을 얻는 것입니다.
- 1