
개요
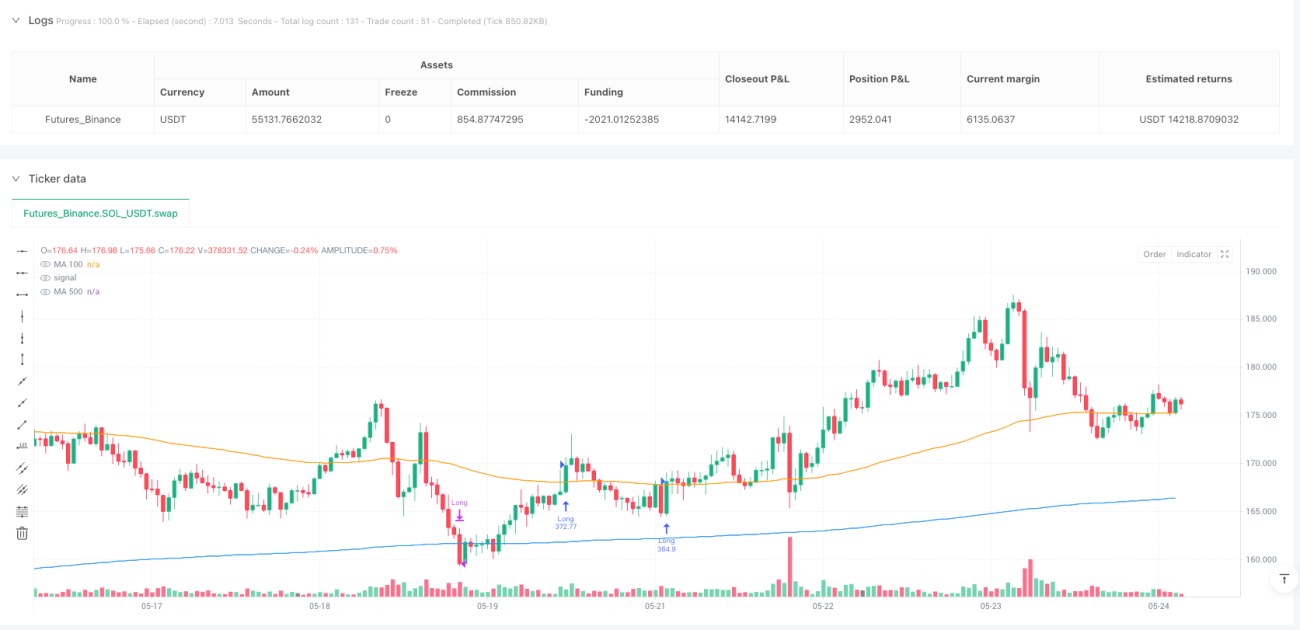
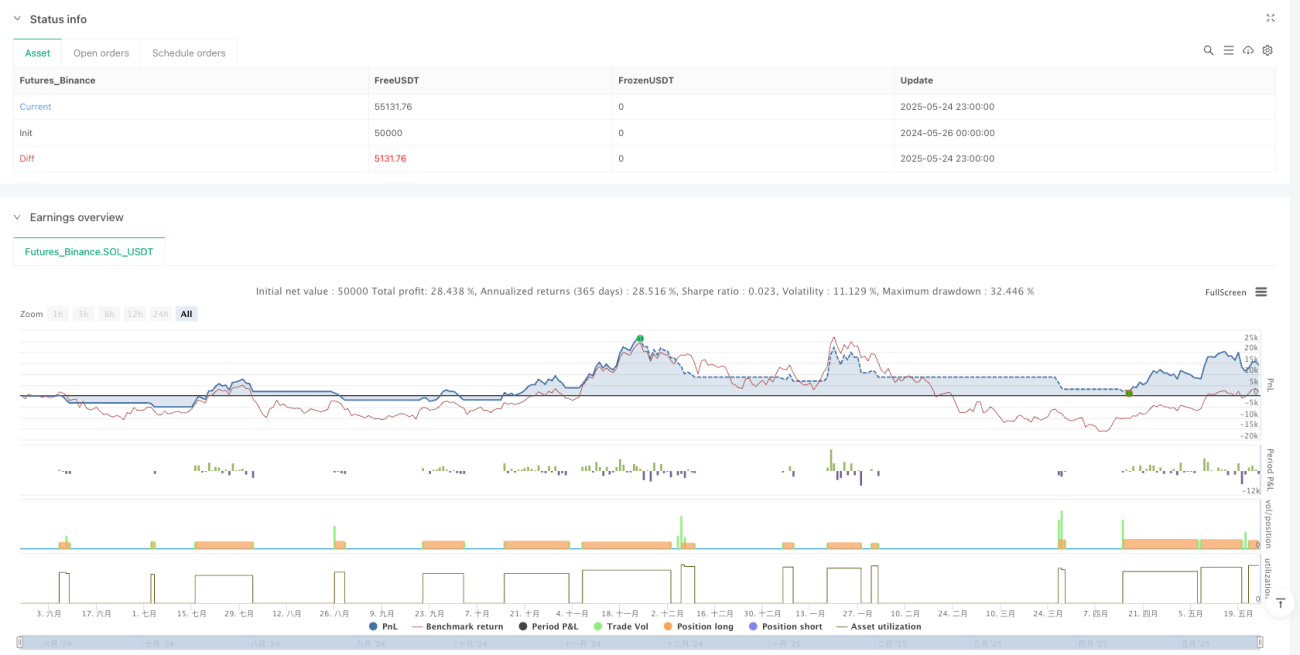
이 이중 이동평균 모멘텀 추세 추종 및 반전 거래 시스템은 추세 추종과 반전 거래의 요소를 결합한 포괄적인 퀀트 트레이딩 전략입니다. 이 전략은 서로 다른 주기(100 및 500)의 두 이동평균선을 사용하여 시장 추세 방향을 결정하고, RSI(상대강도지수), ADX(평균방향성지수) 및 ATR(평균진폭)을 포함한 여러 기술적 지표를 필터 조건으로 통합합니다. 시스템은 롱(Long)과 숏(Short) 모두를 허용하는 양방향 거래를 지원하며, 다양한 시장 상황에 따라 다른 진입 및 청산 규칙을 적용합니다. 이 전략은 특히 암호화폐와 같은 변동성이 큰 시장에 적합하며, 강한 추세에서 추세를 따라 롱 포지션을 취하는 동시에 극도로 과매도된 조건에서 숏 포지션 기회를 찾습니다.
전략 원리
전략의 핵심 원리는 추세 식별과 모멘텀 확인의 이중 검증 메커니즘에 기반합니다.
-
추세 식별: 전략은 100주기와 500주기의 이동평균선(EMA 또는 SMA 선택 가능)을 사용하여 시장 추세를 결정합니다. MA100이 MA500 위에 있으면 상승 추세로 간주되고, 그 반대는 하락 추세로 간주됩니다.
-
롱(Long) 진입 조건:
- 가격이 MA100 및 MA500 모두보다 높아야 함
- 선택적 추세 필터: MA100 > MA500
- 선택적 RSI 필터: RSI가 평활화된 평균값보다 높아야 함
- 선택적 ADX 필터: ADX가 평활화된 평균값보다 높아야 하며, 추세 강도 보장
- 선택적 ATR 필터: ATR이 평활화된 평균값보다 높아야 하며, 충분한 변동성 보장
-
숏(Short) 진입 조건:
- 가격이 MA100 및 MA500 모두보다 낮아야 함
- 가격이 볼린저 밴드 하한선 아래에 있어야 함(과매도 시그널)
- RSI가 설정된 임계값(기본값 33, 과매도) 미만이어야 함
- 선택적 ATR 필터
- 강한 상승 차단: MA100이 MA500보다 설정된 백분율 이상 높으면 숏 진입 금지(강한 상승 추세에서 숏 방지)
-
리스크 관리 및 청산 전략:
- 롱 손절: 진입 가격 대비 설정된 백분율 이하(기본 3%)
- 롱 추가 청산: 가격이 MA500 아래로 하락할 때
- 숏 손절: 진입 가격 대비 설정된 백분율 이상(기본 3%)
- 숏 이익 실현: 진입 가격 대비 설정된 백분율 이하(기본 4%)
- 자금 관리: 각 거래는 기본적으로 계좌의 100%를 사용하며, 한 번의 피라미딩 추가 진입 허용
이러한 설계를 통해 전략은 추세 시장에서 큰 파동 기회를 포착하는 동시에 과매도 조건에서 반전 지점을 찾을 수 있습니다.
전략의 장점
-
적응성: 전략은 여러 선택적 필터(RSI, ADX, ATR)를 통해 높은 맞춤 설정 능력을 제공하여 다양한 시장 환경과 트레이더 스타일에 적응할 수 있습니다. 사용자는 현재 시장 상태에 따라 이러한 필터를 유연하게 켜거나 끌 수 있습니다.
-
양방향 거래: 단순한 추세 추종 또는 반전 시스템과 달리 이 전략은 두 가지 거래 방법을 융합하여 상승 추세에서는 롱을, 극단적인 과매도 조건에서는 숏을 취함으로써 수익 기회를 늘립니다.
-
스마트한 추세 판단: 이중 이동평균 시스템(MA100 및 MA500)을 사용하여 보다 신뢰할 수 있는 추세 판단을 제공하며, 단일 이동평균 시스템에 비해 가짜 돌파를 더 잘 걸러냅니다.
-
동적 변동성 적응: ATR 필터를 통해 전략은 시장 변동성 변화에 자동으로 적응하여 낮은 변동성 환경에서 잦은 거래를 피하고 불필요한 거래 비용을 줄입니다.
-
강한 추세 반전 추구 방지: 숏 거래에는 '강한 상승 차단' 메커니즘이 있어 MA100이 MA500보다 설정된 백분율 이상 높을 때 숏을 금지함으로써 강한 상승장에서 역추세 리스크를 효과적으로 피합니다.
-
다중 확인 메커니즘: 진입 시그널은 여러 기술 지표의 공동 확인을 필요로 하여 가짜 시그널의 확률을 크게 줄이고 전략의 견고성을 높입니다.
-
유연한 청산 메커니즘: 전략은 롱과 숏에 대해 각각 다른 청산 로직을 설계하여 롱은 MA500을 동적 손절로 사용할 수 있고, 숏은 고정 이익 실현 목표를 설정하여 각 방향 거래의 특성에 부합합니다.
전략 리스크
-
파라미터 민감도: 전략은 여러 기술 지표와 파라미터 설정에 의존하며, 이러한 파라미터의 미세한 변화는 백테스트 결과에 큰 차이를 초래할 수 있습니다. 실제 거래에서 최적 파라미터는 시장 상태에 따라 변할 수 있으며, 과거 데이터에 과적합될 위험이 있습니다. 해결 방법은 스텝 최적화와 전방 테스트를 통해 파라미터 견고성을 검증하는 것입니다.
-
지연 리스크: 이동평균선과 같은 지표는 본질적으로 후행 지표이므로 변동성이 큰 시장에서 전환점을 적시에 포착하지 못해 진입 또는 청산이 지연될 수 있습니다. 높은 변동성 시장에서는 이동평균선 주기를 적절히 단축하거나 다른 선행 지표를 추가하는 것이 좋습니다.
-
추세 전환기 성능 저하: 박스권 시장이나 추세 전환기에는 전략이 잦은 가짜 시그널을 생성하여 연속 손실로 이어질 수 있습니다. 해결 방법은 시장 상태 인식 메커니즘을 추가하여 박스권 시장이 감지되면 자동으로 포지션 크기를 줄이거나 거래를 중단하는 것입니다.
-
자금 관리 리스크: 전략은 기본적으로 계좌의 100%를 사용하고 한 번의 피라미딩 추가 진입을 허용하므로 불리한 시장 상황에서 큰 하락을 겪을 수 있습니다. 개인 리스크 감내도에 따라 포지션 크기를 조정하고 전액 자금을 사용하지 않는 것이 좋습니다.
-
유동성 리스크: 유동성이 낮은 시장이나 시간대에서는 슬리피지 증가 또는 예상 가격으로 체결되지 않을 위험이 있습니다. 유동성이 충분한 주요 거래 쌍과 시간대에서 전략을 운영하는 것이 좋습니다.
-
블랙스완 이벤트 리스크: 고정 비율 손절은 극단적인 시장 조건, 특히 가격 갭 상황에서 효과적으로 실행되지 않을 수 있습니다. 최대 손실 제한을 설정하고 옵션과 같은 파생상품을 사용하여 극단적 리스크를 헤지하는 것이 좋습니다.
전략 최적화 방향
-
시장 상태 분류 도입: 현재 전략은 다양한 시장 상태(추세, 박스권, 고변동성, 저변동성)에서 동일한 파라미터 설정을 사용합니다. 시장 상태 인식 기능을 추가하고 각 상태에 최적화된 다른 파라미터 조합을 적용할 수 있습니다. 변동성 지표(예: ATR 백분율) 또는 추세 강도 지표(예: ADX 임계값)를 사용하여 시장 상태를 구분할 수 있습니다.
-
자금 관리 최적화: 현재 전략은 고정 비율의 계좌 자금을 사용합니다. 변동성 기반의 동적 포지션 관리를 도입하여 낮은 변동성 환경에서는 포지션을 늘리고 높은 변동성 환경에서는 줄여 리스크 균형을 맞출 수 있습니다. ATR의 상대값을 사용하여 각 거래의 자금 비율을 동적으로 조정할 수 있습니다.
-
시간 필터 추가: 특정 시장은 특정 시간대에 더 좋거나 나쁜 성과를 보일 수 있습니다. 과거 성과가 좋지 않은 시간대를 피하는 시간 필터를 추가할 수 있습니다. 이를 위해 다양한 시간대(예: 아시아, 유럽, 미국 거래 시간)의 전략 성과를 분석할 수 있습니다.
-
다중 타임프레임 확인: 현재 전략은 단일 타임프레임(3시간)에서만 작동합니다. 더 높은 타임프레임의 추세 확인을 추가하여 더 높은 타임프레임의 추세 방향이 일치할 때만 진입하도록 하면 승률을 높일 수 있습니다. 예를 들어, 일봉 추세가 상승일 때만 3시간봉의 롱 시그널을 실행합니다.
-
동적 손절 및 이익 실현: 고정 비율 대신 시장 변동성 기반의 동적 손절 및 이익 실현을 사용하여 다양한 변동성 환경에 더 잘 적응할 수 있습니다. ATR의 배수를 사용하여 손절 및 이익 실현 지점을 설정하면 변동성이 증가할 때 자동으로 손절 범위를 확장할 수 있습니다.
-
심리 지표 통합: 거래량, 자금 조달 비율(무기한 계약의 경우) 또는 선물 프리미엄과 같은 시장 심리 지표를 추가 필터로 도입하여 극단적인 심리 상태에서 역추세 거래를 피할 수 있습니다. 이러한 지표는 시장 과열 또는 과냉각의 경고 신호로 사용될 수 있습니다.
-
머신러닝 최적화: 머신러닝 알고리즘을 사용하여 최적의 파라미터 조합을 동적으로 선택하고, 최근 시장 상태에 따라 전략 파라미터를 자동으로 조정할 수 있습니다. 이는 롤링 윈도우 파라미터 최적화 또는 강화 학습 방법을 통해 구현할 수 있습니다.
요약
이중 이동평균 모멘텀 추세 추종 및 반전 거래 시스템은 정교하게 설계된 퀀트 트레이딩 전략으로, 이동평균 시스템, 모멘텀 지표 및 변동성 필터를 결합하여 전략의 단순성을 유지하면서도 높은 적응성과 맞춤 설정 능력을 제공합니다. 이 전략의 핵심 강점은 다중 확인 메커니즘과 유연한 필터 시스템에 있으며, 이를 통해 다양한 시장 환경에 적응할 수 있습니다.
그러나 모든 트레이딩 전략과 마찬가지로 파라미터 민감도, 지연성 및 시장 상태 변화와 같은 도전 과제에 직면합니다. 시장 상태 분류, 동적 자금 관리, 다중 타임프레임 분석 및 머신러닝 최적화와 같은 개선 방향을 도입하면 전략의 견고성과 적응성을 한층 더 향상시킬 수 있습니다.
가장 중요한 것은 트레이더가 이 전략을 적용할 때 그 원리와 한계를 충분히 이해하고, 개인의 리스크 선호도와 시장 경험에 따라 적절히 조정하며, 항상 엄격한 리스크 관리 원칙을 준수해야 한다는 점입니다. 완벽한 트레이딩 전략은 없지만, 지속적인 최적화와 신중한 적용을 통해 이 시스템은 트레이더의 도구 상자에서 강력한 무기가 될 수 있습니다.
- 1