
전략 개요
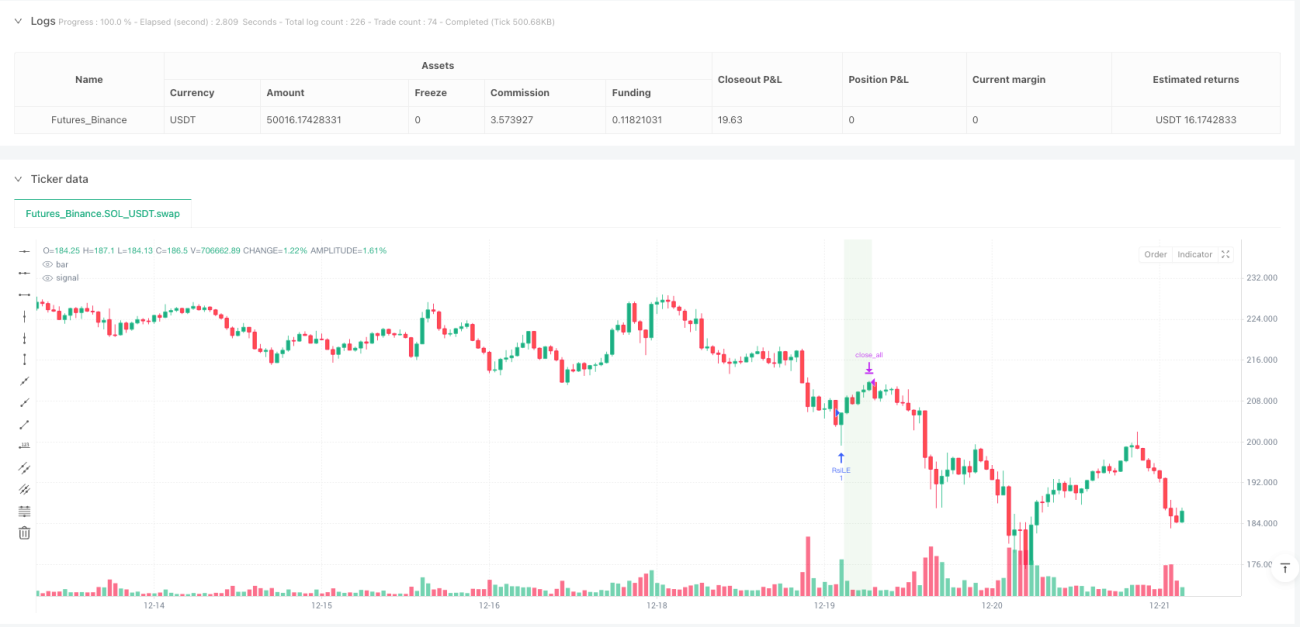
거래 시간대 상대강도지수 교차 동적 전략은 선물 지수(나스닥 NQ, S&P 500 ES, 다우존스 YM 등)를 대상으로 하는 경량 데이 트레이딩 시스템입니다. 이 전략은 30분 시간 프레임 차트에서 실행되며, 상대강도지수(RSI)를 핵심 기술 지표로 사용하고 미국 정규 거래 시간(중부 시간 08:30~15:00, 월~금) 내로 거래를 엄격히 제한합니다. RSI가 과매도 임계치를 상향 돌파하면 시스템이 자동으로 매수 포지션에 진입하고, RSI가 과매수 임계치를 하향 돌파하면 자동으로 매도 포지션에 진입합니다. 야간 리스크를 피하기 위해 모든 포지션은 거래일 종료 시간(중부 시간 15:00)에 자동 청산됩니다. 전략은 선택적 배경 색칠 기능도 제공하여 녹색과 빨간색 배경으로 각각 매수 및 매도 포지션 보유 상태를 표시합니다.
전략 원리
이 전략의 핵심 원리는 상대강도지수(RSI)의 동적 변동 특성과 엄격한 거래 시간 필터 메커니즘에 기반합니다:
-
RSI 신호 생성: 전략은 표준 RSI 지표를 사용하며, 기본 기간은 14이고 과매수(70) 및 과매도(30) 임계치를 사용자 정의할 수 있습니다. RSI와 이러한 임계치의 교차를 모니터링하여 진입 신호를 생성합니다. 코드에서
ta.crossover(vrsi, overSold)는 RSI가 과매도 임계치를 상향 돌파하는 경우를 감지하여 매수 진입을 트리거하고,ta.crossunder(vrsi, overBought)는 RSI가 과매수 임계치를 하향 돌파하는 경우를 감지하여 매도 진입을 트리거합니다. -
시간 필터 시스템: 전략은 정확한 거래 시간 제어 메커니즘을 구현하여 미국 정규 거래 시간(중부 시간 08:30~15:00, 월~금) 내에서만 거래를 실행합니다. 이는 다음 조건 조합을 통해 구현됩니다:
- 요일 필터:
weekdayFilter = dayofweek >= dayofweek.monday and dayofweek <= dayofweek.friday - 시간대 필터: 현재 시간이 거래 시간대 내에 있는지 계산하여 08:30~15:00 시간대에만 거래
- 요일 필터:
-
강제 청산 메커니즘: 야간 리스크를 피하기 위해 전략은 매 거래일 15:00에 모든 포지션을 강제 청산합니다. 코드는 현재 시간이 종료 시간에 도달했거나 초과했는지 확인하여 청산 명령을 트리거합니다:
strategy.close_all(comment="Close All by 15:00 CT"). -
시각화 보조: 전략은 선택적 배경 색칠 기능을 제공하여 매수 포지션 보유 시 녹색 배경, 매도 포지션 보유 시 빨간색 배경을 표시하여 거래 상태에 대한 직관적 인식을 향상시킵니다.
전략 장점
이 전략 코드를 분석하면 다음과 같은 뚜렷한 장점을 요약할 수 있습니다:
-
데이 트레이딩 집중: 거래 시간 제한과 강제 청산 메커니즘을 통해 전략은 야간 리스크를 완전히 회피하여 포지션을 밤새 보유할 때 발생할 수 있는 갭 리스크와 변동성 리스크를 줄입니다.
-
시장 리듬에 적응: RSI는 반전 지표로서 시장의 과매수 및 과매도 상태에서 가격 반전 기회를 효과적으로 포착하며, 특히 데이 트레이딩에서 단기 가격 변동을 활용하는 데 적합합니다.
-
매개변수 조정 가능성: 전략은 RSI 기간 길이, 과매수/과매도 임계치 등 여러 사용자 정의 가능 매개변수를 제공하여 트레이더가 다양한 시장 환경과 개인적 위험 선호도에 따라 최적화 조정할 수 있습니다.
-
명확한 시각적 피드백: 배경 색칠 기능은 직관적인 포지션 상태 표시를 제공하여 트레이더가 현재 보유 현황을 한눈에 파악할 수 있게 합니다.
-
간결하고 효율적인 코드: 전략 구현 로직이 명확하고 코드 구조가 간결하며 계산 부담이 적어 실시간 실행에 적합하며 시스템 지연이나 성능 문제를 일으키지 않습니다.
-
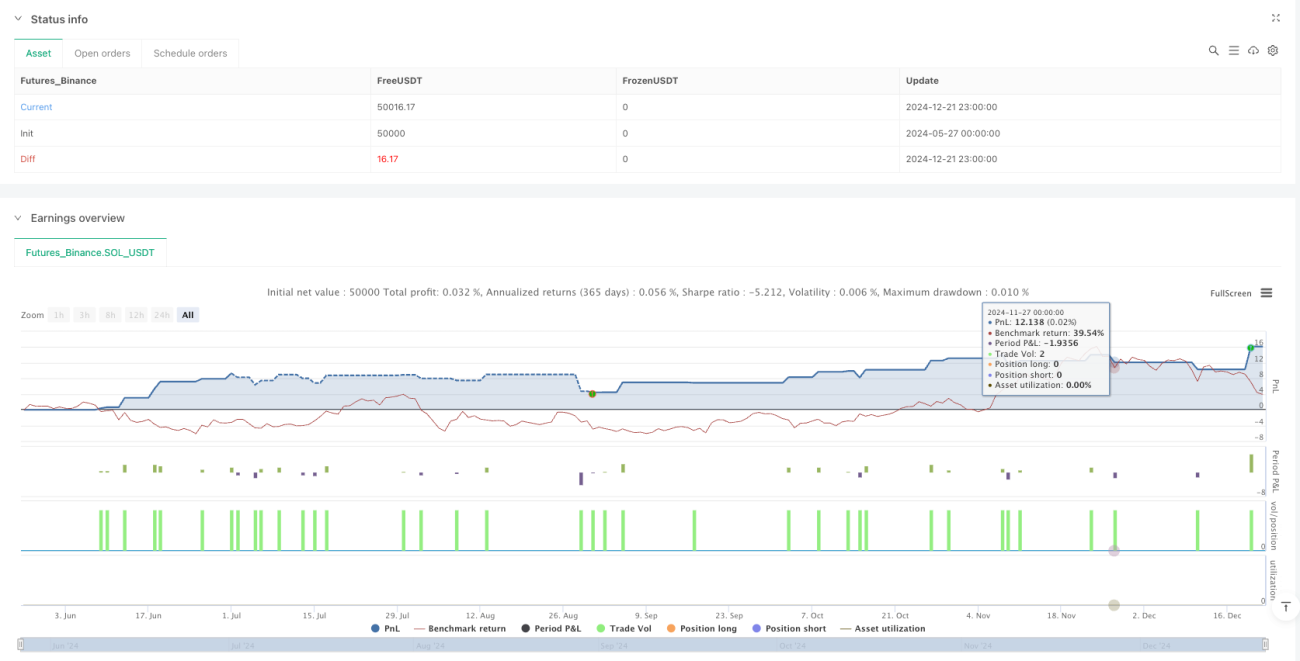
안정적인 백테스트 성과: 제공된 NQ 2025년 6월물 계약 30분 시간 프레임 백테스트 데이터에 따르면, 전략은 높은 이익 요인(4.61)과 수용 가능한 승률(57.1%)을 보여주며, 최대 하락폭은 합리적인 범위(0.22%) 이내로 유지됩니다.
전략 리스크
이 전략은 여러 장점이 있지만 다음과 같은 잠재적 리스크도 존재합니다:
-
제한된 신호 빈도: RSI 교차 신호는 데이 트레이딩 시간대 내에서 상대적으로 드물 수 있으며, 특히 시장이 명확한 추세를 보일 때 거래 기회가 부족하여 전체 수익에 영향을 미칠 수 있습니다. 해결 방법: 추가 보조 지표를 추가하거나 RSI 매개변수를 조정하여 신호 빈도를 적절히 높이는 것을 고려할 수 있습니다.
-
가짜 돌파 리스크: RSI 지표는 가짜 돌파 신호를 생성할 수 있으며, 특히 시장 변동성이 심하지만 명확한 방향이 없을 때 발생합니다. 해결 방법: 거래량 확인이나 추세 방향 필터와 같은 추가 확인 지표나 추가 필터 조건을 추가할 수 있습니다.
-
시간대 설정 민감성: 전략은 올바른 시간대 설정에 의존하며, 잘못된 시간대 구성은 거래 시간 필터 기능을 무력화시킬 수 있습니다. 해결 방법: 실전 투자 전에 시간대 설정을 신중히 확인하고 검증하여 목표 시장 거래 시간과 정확히 일치하는지 확인합니다.
-
손절 메커니즘 부재: 현재 전략은 동적 손절 기능을 구현하지 않아 극단적인 시장 조건에서 큰 손실을 볼 수 있습니다. 해결 방법: 변동성 기반 또는 고정 포인트 손절 메커니즘을 구현하여 단일 거래의 최대 손실을 제한합니다.
-
고정 종료 시간 의존성: 15:00에 강제 청산하면 종료 전 잠재적 반전 기회를 놓치거나 유리한 추세에서 조기 퇴장할 수 있습니다. 해결 방법: 마감 시간대의 추세 상태에 따라 청산 여부를 결정하는 등 더 유연한 종료 전략을 구현할 수 있습니다.
전략 최적화 방향
전략 코드에 대한 심층 분석을 기반으로 다음과 같은 몇 가지 실행 가능한 최적화 방향을 제시합니다:
-
동적 RSI 임계치: 고정된 과매수/과매도 임계치를 과거 변동성 또는 ATR(평균 진폭) 기반으로 동적으로 조정되는 임계치로 변경하여 다양한 시장 환경의 변동 특성에 적응합니다. 이렇게 하면 고변동성 시장에서는 더 넓은 임계치를, 저변동성 시장에서는 더 좁은 임계치를 사용하여 신호 품질을 향상시킬 수 있습니다.
-
추세 필터 추가: 이동평균선, MACD 또는 ADX와 같은 추세 지표를 방향 필터로 도입하여 주 추세 방향으로만 진입하고 횡보장에서 잦은 거래와 가짜 신호를 줄입니다.
-
부분 청산 로직 구현: 현재의 전체 청산 메커니즘과 달리, 일정 수익 목표에 도달하면 일부 포지션을 청산하고 나머지 포지션은 더 큰 추세를 잡기 위해 유지하는 분할 청산 전략을 구현할 수 있습니다.
-
변동성 기반 포지션 조정: 시장 변동성(예: ATR)에 기반하여 포지션 크기를 동적으로 조정하여 저변동성 시장에서는 포지션을 늘리고 고변동성 시장에서는 줄여 위험-수익 비율을 최적화합니다.
-
거래량 확인 통합: RSI 신호 생성에 거래량 확인 조건을 추가하여 거래량이 뒷받침되는 경우에만 거래를 실행하여 신호 신뢰성을 높입니다.
-
지능형 손절 메커니즘 구현: 지지/저항 레벨 또는 최근 변동 범위를 기반으로 하는 지능형 손절 메커니즘을 도입하여 단순 시간 청산을 대체하고 리스크를 더 효과적으로 제어합니다.
요약
거래 시간대 상대강도지수 교차 동적 전략은 정교하게 설계된 데이 트레이딩 시스템으로, RSI 기술 지표와 엄격한 거래 시간 필터를 결합하여 선물 지수에 대한 효율적인 거래 로직을 구현합니다. 전략의 핵심 장점은 야간 리스크 회피, 데이 트레이딩 내 과매수/과매도 반전 기회 포착, 명확한 시각적 피드백 제공입니다. 신호 빈도 제한 및 동적 손절 부재와 같은 잠재적 리스크가 존재하지만, 동적 RSI 임계치 구현, 추세 필터 추가, 거래량 확인 통합 등의 최적화 조치를 통해 전략의 견고성과 수익성을 크게 향상시킬 수 있습니다. 이 전략은 데이 트레이딩에 관심이 있고 야간 리스크를 피하면서 단기 가격 변동 기회를 포착하려는 트레이더에게 특히 적합합니다.
- 1