Penggunaan penunjuk
TA 指标库
MACD 指数平滑异同平均线
KDJ 随机指标
RSI 强弱指标
ATR 平均真实波幅
OBV 能量潮
MA 移动平均线
EMA 指数平均数指标
BOLL 布林带
Alligator Alligator Indicator
CMF 蔡金货币流量指标
Highest 周期最高价
Lowest 周期最低价
Untuk menulis ujian menggunakan MACD sebagai penunjuk, kita mulakan dengan membuka label MACD pada dokumen API untuk melihat penerangan.
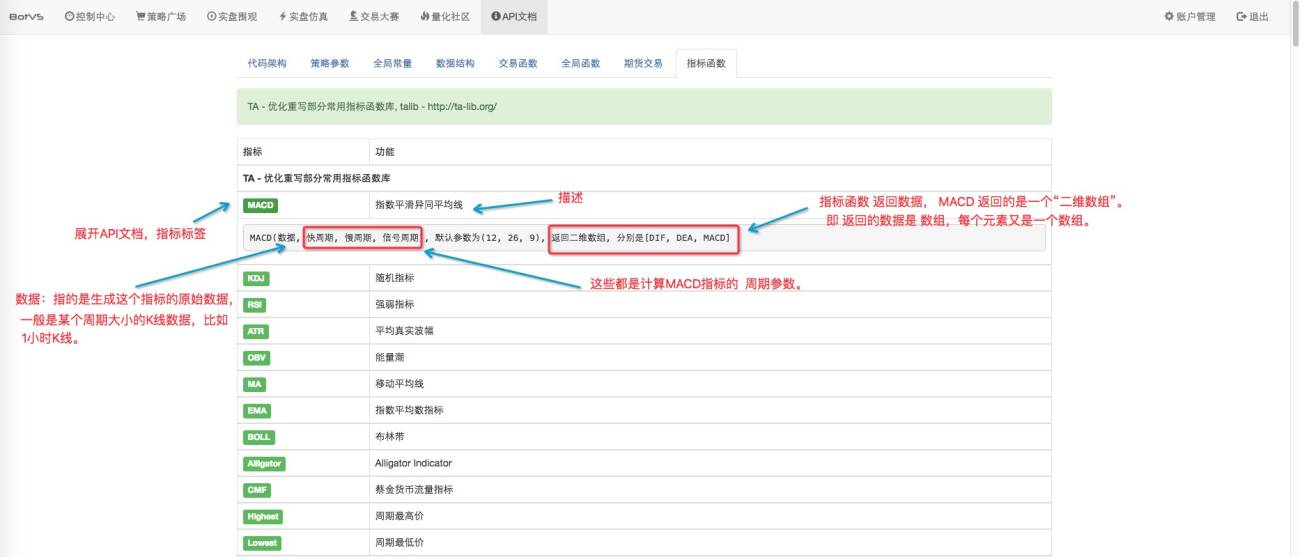
Jika anda berminat dengan DIF, DEA, algoritma penunjuk dan sebagainya, anda boleh pergi ke Baidu dan mencari algoritma MACD, terdapat banyak sumber, antara muka yang baik yang kami bawa. Kod ujian adalah seperti berikut:
            function main(){
    var records = null;
    var macd = null;
    while(true){
        records = _C(exchange.GetRecords);  // 获取K线数据 ,默认为策略界面设置的K线周期, _C 是一个容错的内置函数。
                                            // _C 详见 https://www.fmz.com/bbs-topic/320  问题7。
        macd = TA.MACD(records);   // 不加参数的话,使用的是默认参数  12, 26, 9
        Log("macd[0]", macd[0]);   // DIF
        Log("macd[1]", macd[1]);   // DEA
        Log("macd[2]", macd[2]);   // MACD
        Log("macd[0]长度", macd[0].length);   // DIF 长度
        Log("macd[1]长度", macd[1].length);   // DEA 长度
        Log("macd[2]长度", macd[2].length);   // MACD 长度
        Log("records 长度:", records.length);  // 显示一下 records 的长度。
        Sleep(1000 * 60 * 5);
    }
}
Hasil ujian cakera analog:
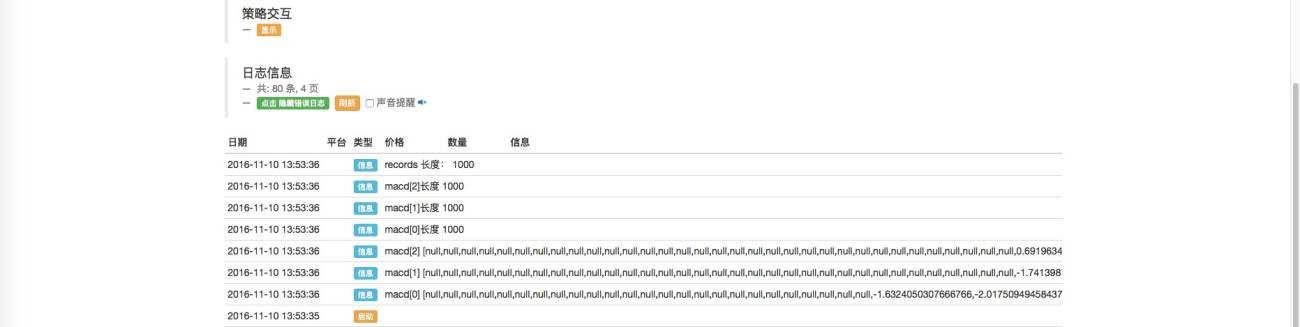
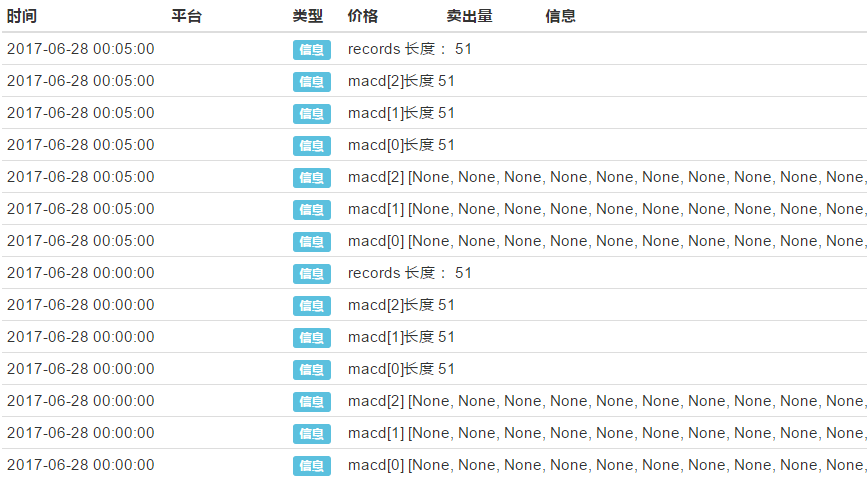
Anda dapat melihat bahawa semua penunjuk yang dikira pada mulanya adalah nol, dan data di belakang mula mempunyai nilai tertentu, ini kerana kitaran pengiraan yang ditetapkan oleh parameter penunjuk, penunjuk tidak dapat dikira sehingga jumlah data (data rekod) tidak memenuhi kitaran ini.
Oleh itu, sebelum menggunakan penunjuk, anda perlu memahami penerangan penunjuk tersebut. Dan anda perlu menilai panjang data K-line yang digunakan untuk mengira penunjuk dalam program. Jangan mengira nilai yang tidak sah jika panjangnya tidak mencukupi, dan menggunakan nilai yang tidak sah akan menyebabkan kesalahan program.
Di bawah ini kami menggunakan antara muka carta untuk menunjukkan indikator yang dikira pada carta, dan membandingkannya dengan carta cakera mata wang bursa (pilih OKCoin pada cakera mata wang), lihat dahulu kod:
            var ChartCfg = {
tooltip: {xDateFormat: '%Y-%m-%d %H:%M:%S, %A'},
    chart: { zoomType:'x',panning:true },//图表类型
    title: { text: "K-macd"}, //标题
    rangeSelector: {
            buttons:  [{type: 'hour',count: 1, text: '1h'}, {type: 'hour',count: 3, text: '3h'}, {type: 'hour', count: 8, text: '8h'}, {type: 'all',text: 'All'}],
            selected: 0,
            inputEnabled: false
        },
    subtitle: {text: "测试macd"},//副标题
    xAxis:{type: 'datetime'},
    yAxis: [{
            title: {text: 'K线'},//标题
            style: {color: '#4572A7'},//样式
            opposite: false  //生成右边Y轴
        },
       {
            title:{text: "macd"},
            opposite: true  //生成右边Y轴  ceshi
       }
    ],
    series: [//系列
        {type:'candlestick',yAxis:0,name:'K',id:'KLine',data:[]},
        {name:"DIF",type:'spline',yAxis:1,data:[]},
        {name:"DEA",type:'spline',yAxis:1,data:[]},
        {name:"MACD量柱",type:'spline',yAxis:1,data:[]},
        ]
};
function main(){
    var records = null;
    var macd = null;
    var perRecords = _C(exchange.GetRecords);
    var perRecordTime = perRecords[perRecords.length - 1].Time;
    var chart_obj = Chart(ChartCfg); // 初始化图表
    chart_obj.reset();
    while(true){
        records = _C(exchange.GetRecords);  // 获取K线数据 ,默认为策略界面设置的K线周期, _C 是一个容错的内置函数。
        if(!records && records.length < 26 ){
            continue;
        }
        macd = TA.MACD(records, 12, 26, 9);   // 不加参数的话,使用的是默认参数  12, 26, 9
        if(records[records.length - 1].Time !== perRecordTime){                                    // _C 详见 https://www.fmz.com/bbs-topic/320  问题7。
            //先更新,再添加K线
            chart_obj.add(0, [records[records.length - 2].Time, records[records.length - 2].Open, records[records.length - 2].High, records[records.length - 2].Low, records[records.length - 2].Close], -1);   // 跟新刚完成的bar。
            chart_obj.add(0, [records[records.length - 1].Time, records[records.length - 1].Open, records[records.length - 1].High, records[records.length - 1].Low, records[records.length - 1].Close]);       // 添加新出现的bar
            //先更新,添加指标线
            chart_obj.add(1, [records[records.length - 2].Time, macd[0][records.length - 2]], -1);   // 更新
            chart_obj.add(1, [records[records.length - 1].Time, macd[0][records.length - 1]]);

            chart_obj.add(2, [records[records.length - 2].Time, macd[1][records.length - 2]], -1);   // 更新
            chart_obj.add(2, [records[records.length - 1].Time, macd[1][records.length - 1]]);

            chart_obj.add(3, [records[records.length - 2].Time, macd[2][records.length - 2]], -1);   // 更新
            chart_obj.add(3, [records[records.length - 1].Time, macd[2][records.length - 1]]);

            perRecordTime = records[records.length - 1].Time;
        }else{
            //只更新当前的bar 和 线
            chart_obj.add(0, [records[records.length - 1].Time, records[records.length - 1].Open, records[records.length - 1].High, records[records.length - 1].Low, records[records.length - 1].Close], -1);
            chart_obj.add(1, [records[records.length - 1].Time, macd[0][records.length - 1]], -1);   // 更新
            chart_obj.add(2, [records[records.length - 1].Time, macd[1][records.length - 1]], -1);   // 更新
            chart_obj.add(3, [records[records.length - 1].Time, macd[2][records.length - 1]], -1);   // 更新
        }
        chart_obj.update(ChartCfg);
        Sleep(1000);
    }
}
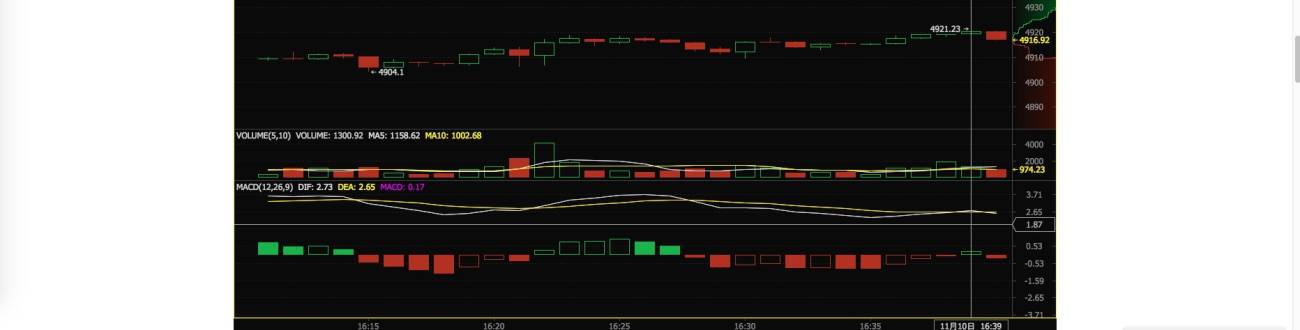
Parameter kitaran K pada antara muka robot ditetapkan sebagai 1 minit, kerana perlu berjalan untuk melihat kesannya, jadi pilih kitaran yang lebih kecil. Seperti gambar:
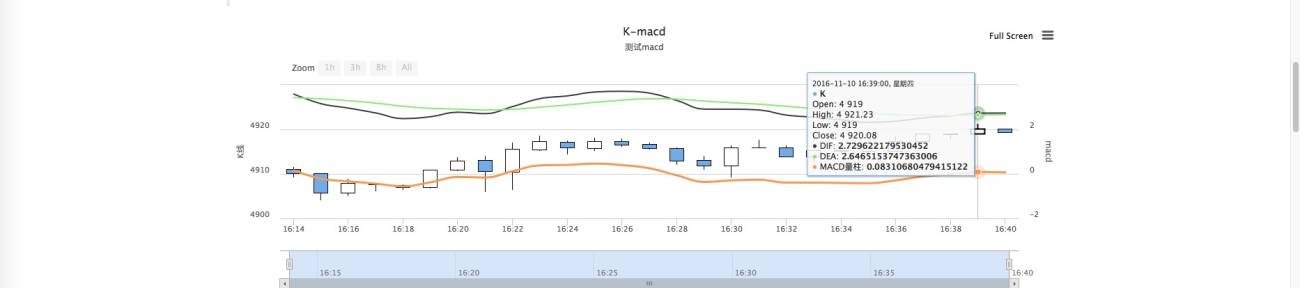
DIF yang dikira kira-kira 2.729 , DEA kira-kira 2.646 MACD metrik kira-kira 0.0831
DIF yang dipaparkan ialah 2.73, DEA ialah 2.65, dan MACD ialah 0.17
Seperti yang anda boleh lihat, perbezaan antara DIF dan DEA adalah kecil, OKCoin mengelilingi, dan MACD adalah dua kali ganda, kerana OKCoin adalah:
(DIF - DEA) * 2, biasanya DIF - DEA = 2.729 - 2.646 = 0.083, jika anda kemudian kalikan dengan 2, iaitu 0.166 kira-kira sama dengan 0.17.
Kaedah-kaedah lain untuk menggunakan penunjuk adalah sama.
-
talib - http://ta-lib.org/
Selain daripada penunjuk yang biasa digunakan oleh perpustakaan TA, terdapat banyak penunjuk lain di perpustakaan talib.
Sebagai contoh, kita cuba menggunakan indikator talib.STOCHRSI, lihat keterangan dokumen API:
            STOCHRSI	Stochastic Relative Strength Index
STOCHRSI(Records[Close],Time Period = 14,Fast-K Period = 5,Fast-D Period = 3,Fast-D MA = 0) = [Array(outFastK),Array(outFastD)]
Seperti yang anda lihat, parameter yang ditetapkan adalah talib.STOCHRSI ((records, 14, 14, 3, 3); pada dasarnya ia adalah sama dengan MACD di bahagian atas, dengan beberapa perubahan, cuba lihat.
            var ChartCfg = {
tooltip: {xDateFormat: '%Y-%m-%d %H:%M:%S, %A'},
    chart: { zoomType:'x',panning:true },//图表类型
    title: { text: "stochrsi"}, //标题
    rangeSelector: {
            buttons:  [{type: 'hour',count: 1, text: '1h'}, {type: 'hour',count: 3, text: '3h'}, {type: 'hour', count: 8, text: '8h'}, {type: 'all',text: 'All'}],
            selected: 0,
            inputEnabled: false
        },
    subtitle: {text: "测试stochrsi"},//副标题
    xAxis:{type: 'datetime'},
    yAxis: [{
            title: {text: 'K线'},//标题
            style: {color: '#4572A7'},//样式
            opposite: false  //生成右边Y轴
        },
       {
            title:{text: "K-D"},
            opposite: true  //生成右边Y轴  ceshi
       }
    ],
    series: [//系列
        {type:'candlestick',yAxis:0,name:'K',id:'KLine',data:[]},
        {name:"K",type:'line',yAxis:1,data:[]},
        {name:"D",type:'line',yAxis:1,data:[]},
        ]
};
function main(){
    var records = null;
    //var macd = null;
    var stochrsi = null;
    var perRecords = _C(exchange.GetRecords);
    var perRecordTime = perRecords[perRecords.length - 1].Time;
    var chart_obj = Chart(ChartCfg); // 初始化图表
    chart_obj.reset();
    while(true){
        records = _C(exchange.GetRecords);  // 获取K线数据 ,默认为策略界面设置的K线周期, _C 是一个容错的内置函数。
        if(!records && records.length < 26 ){
            continue;
        }
        //macd = TA.MACD(records, 12, 26, 9);   // 不加参数的话,使用的是默认参数  12, 26, 9
        stochrsi = talib.STOCHRSI(records, 14, 5, 3, 0);
        if(records[records.length - 1].Time !== perRecordTime){                                    // _C 详见 https://www.fmz.com/bbs-topic/320  问题7。
            //添加K线
            chart_obj.add(0, [records[records.length - 2].Time, records[records.length - 2].Open, records[records.length - 2].High, records[records.length - 2].Low, records[records.length - 2].Close], -1);   // 跟新刚完成的bar。
            chart_obj.add(0, [records[records.length - 1].Time, records[records.length - 1].Open, records[records.length - 1].High, records[records.length - 1].Low, records[records.length - 1].Close]);       // 添加新出现的bar
            //添加指标线
            chart_obj.add(1, [records[records.length - 2].Time, stochrsi[0][records.length - 2]], -1);   // 更新
            chart_obj.add(1, [records[records.length - 1].Time, stochrsi[0][records.length - 1]]);

            chart_obj.add(2, [records[records.length - 2].Time, stochrsi[1][records.length - 2]], -1);   // 更新
            chart_obj.add(2, [records[records.length - 1].Time, stochrsi[1][records.length - 1]]);

            perRecordTime = records[records.length - 1].Time;
        }else{
            //只更新当前的bar 和 线
            chart_obj.add(0, [records[records.length - 1].Time, records[records.length - 1].Open, records[records.length - 1].High, records[records.length - 1].Low, records[records.length - 1].Close], -1);
            chart_obj.add(1, [records[records.length - 1].Time, stochrsi[0][records.length - 1]], -1);   // 更新
            chart_obj.add(2, [records[records.length - 1].Time, stochrsi[1][records.length - 1]], -1);   // 更新
        }
        chart_obj.update(ChartCfg);
        LogStatus("倒数第一组数据:", stochrsi[0][stochrsi[0].length - 1], stochrsi[1][stochrsi[1].length - 1], "    倒数第二组数据:", stochrsi[0][stochrsi[0].length - 2], stochrsi[1][stochrsi[1].length - 2]);
        Sleep(1000);
    }
}
BOSS mengatakan bahawa algoritma pelaksanaan perpustakaan talib mungkin berbeza dengan OKCoin. Saya mengimbas di internet dan hanya menemui sedikit maklumat, jadi ada catatan lain:
Pengertian STOCHRSI
Jadi, anda boleh lihat bagaimana indikator ini ditulis, saya menulis yang tidak dioptimumkan, tidak cekap, berjalan perlahan, dan anda boleh belajar.

您说“最后一根 K 线需要先更新再添加,因为最后一根 K 线是一直在变动的,只有当新的 K 线生成以后,前一根 K 线才是确定的。”
我不是很理解,通过 GetRecords() 获得的 K 线数据难道不是确定的吗?records[length -1] 代表的是当前时间戳下的 K 线数据,直接画到图表中即可,等有了新的时间戳的 K 线数据,再添加到图表的最后一个元素即可,不是吗?望不吝赐教。

GetRecords() 获取的 K线数据 除了 倒数第一根 ,其余是确定的(因为周期已经完成),倒数第一根 不确定是因为 周期没有走完,Close 一直在变动。比如 日K 线, 当前的日K 线柱,在今天没有过完的时候, 谁也不知道 今天最终会多少价格 收盘。
嗯,我之前理解的误区在于 K 线的时间戳上。调试下来后发现 BotVS 的机制是这样的,以您说的日 K 线为例:
如果我要获取 3月1日 这一天的 K 线数据,调用 GetRecords(D1) 会返回很多条记录,但它们的时间戳都是一样的,都是2018-03-01 00:00:00。
也就是说,即使我在 3月1日 10点 调用了 GetRecords(D1),获取到的 K 线时间戳,依然是 2018-03-01 00:00:00。所以才有了您说的最后一根是会不确定的,直到有了新的时间戳,即 2018-03-02 00:00:00,则 3月1日这一天的时间戳便确定了。
我此前理解的误区在于,我以为我在 3月1日 1点、2点、3点调用后返回的时间是不同的,即 2018-03-01 01:00:00、2018-03-01 02:00:00、2018-03-01 03:00:00。

请问有没有关于 TA.ATR(records, 14) 更详细的说明,我在BotVS的API文档,视频以及完全使用手册中都没有找到。在我调用 TA.ATR(records, 14) 时(参数为30分钟k线),返回的是一个长度为 177 的数组。请问这个数组的含义是什么?
举例 传入的records 为 日K线, 计算出的 ATR 就是 一个 数组, 这个数组的 倒数第一个元素 就是 当天的(日K线 最后一根的日期)ATR 指标。 依次类推 30分钟 K线 , 15分钟K线。 您算出的 177 的数组 就是 177 个K线周期 ,对应每个 K线Bar 的 ATR指标。
不好意思,我还是不太明白,我的意思是,如果调用这个函数,那么返回数据的长度是交易所给定的吗?我发现不同时刻调用这个函数,即使参数相同,返回数据的长度也可能不同。
这个 指标函数 返回多少 数据 是和 K线数据 也就是 records 对应的, 你传入的 records 数组 长度是多少 , 算出来的 长度 就是多少。
这个我明白,TA.ATR()实质就是对传入的records进行了一个数学运算。是我之前没有表达清楚,我想问的是用函数exchange.GetRecords() 获取k线数据时,返回的长度是由交易所决定的吗?
好的,非常感谢您的回答。最后再确认一下,var a = TA.ATR(records, 14), a[a.length-1] 这个表示的是最近k线数据的ATR吧?

python版本
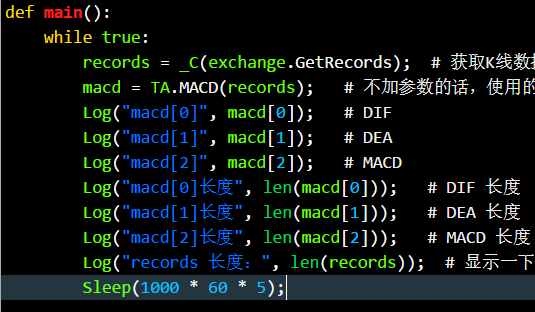
def main():
while true:
records = _C(exchange.GetRecords); # 获取K线数据 ,默认为策略界面设置的K线周期, _C 是一个容错的内置函数。
macd = TA.MACD(records); # 不加参数的话,使用的是默认参数 12, 26, 9
Log("macd[0]", macd[0]); # DIF
Log("macd[1]", macd[1]); # DEA
Log("macd[2]", macd[2]); # MACD
Log("macd[0]长度", len(macd[0])); # DIF 长度
Log("macd[1]长度", len(macd[1])); # DEA 长度
Log("macd[2]长度", len(macd[2])); # MACD 长度
Log("records 长度:", len(records)); # 显示一下 records 的长度。
Sleep(1000 * 60 * 5);
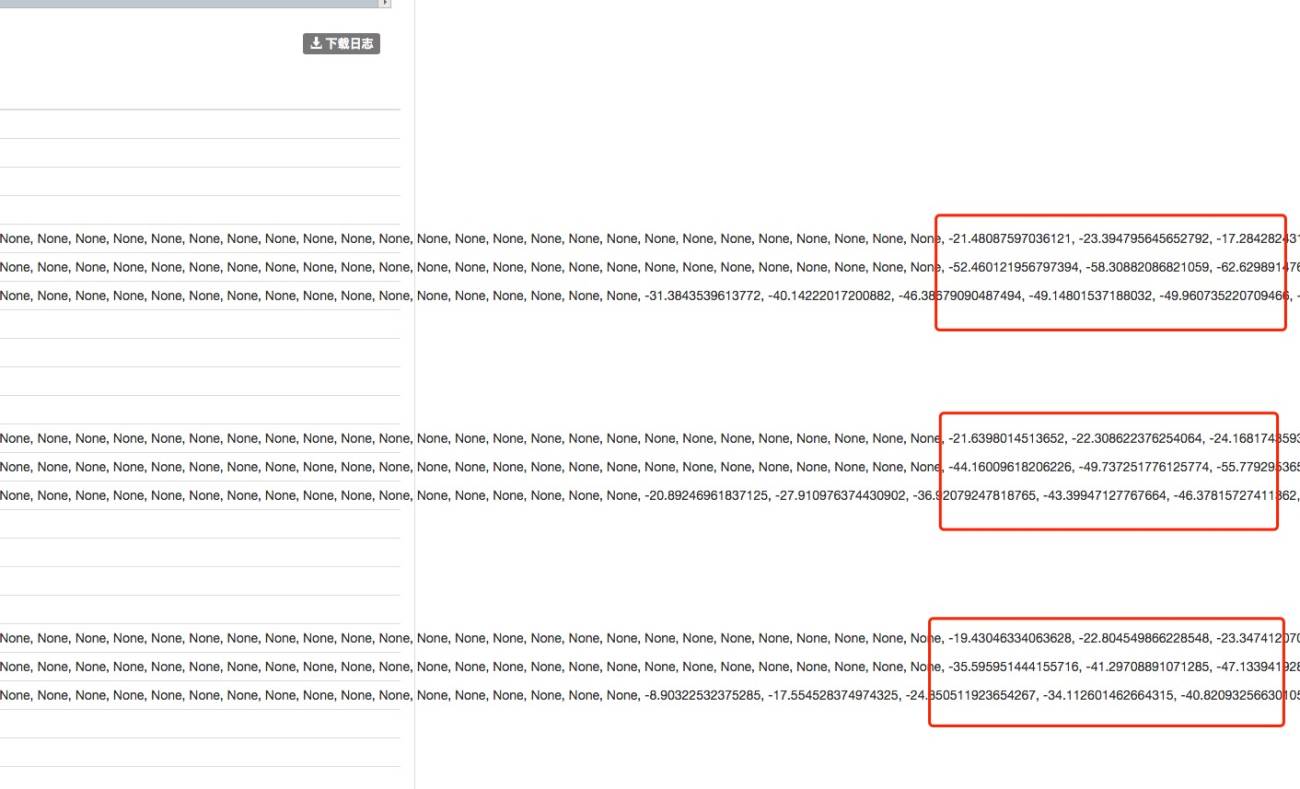
这个例子挺好, 就是在实际使用中 ,最新的指标数据都是在数组 最后的, 就是 索引 -1 的元素。前边不满足周期要求 计算出的数据都是 None,
后面才有 有效数据,如图:
- 1