Strategi Perdagangan Purata Stokastik

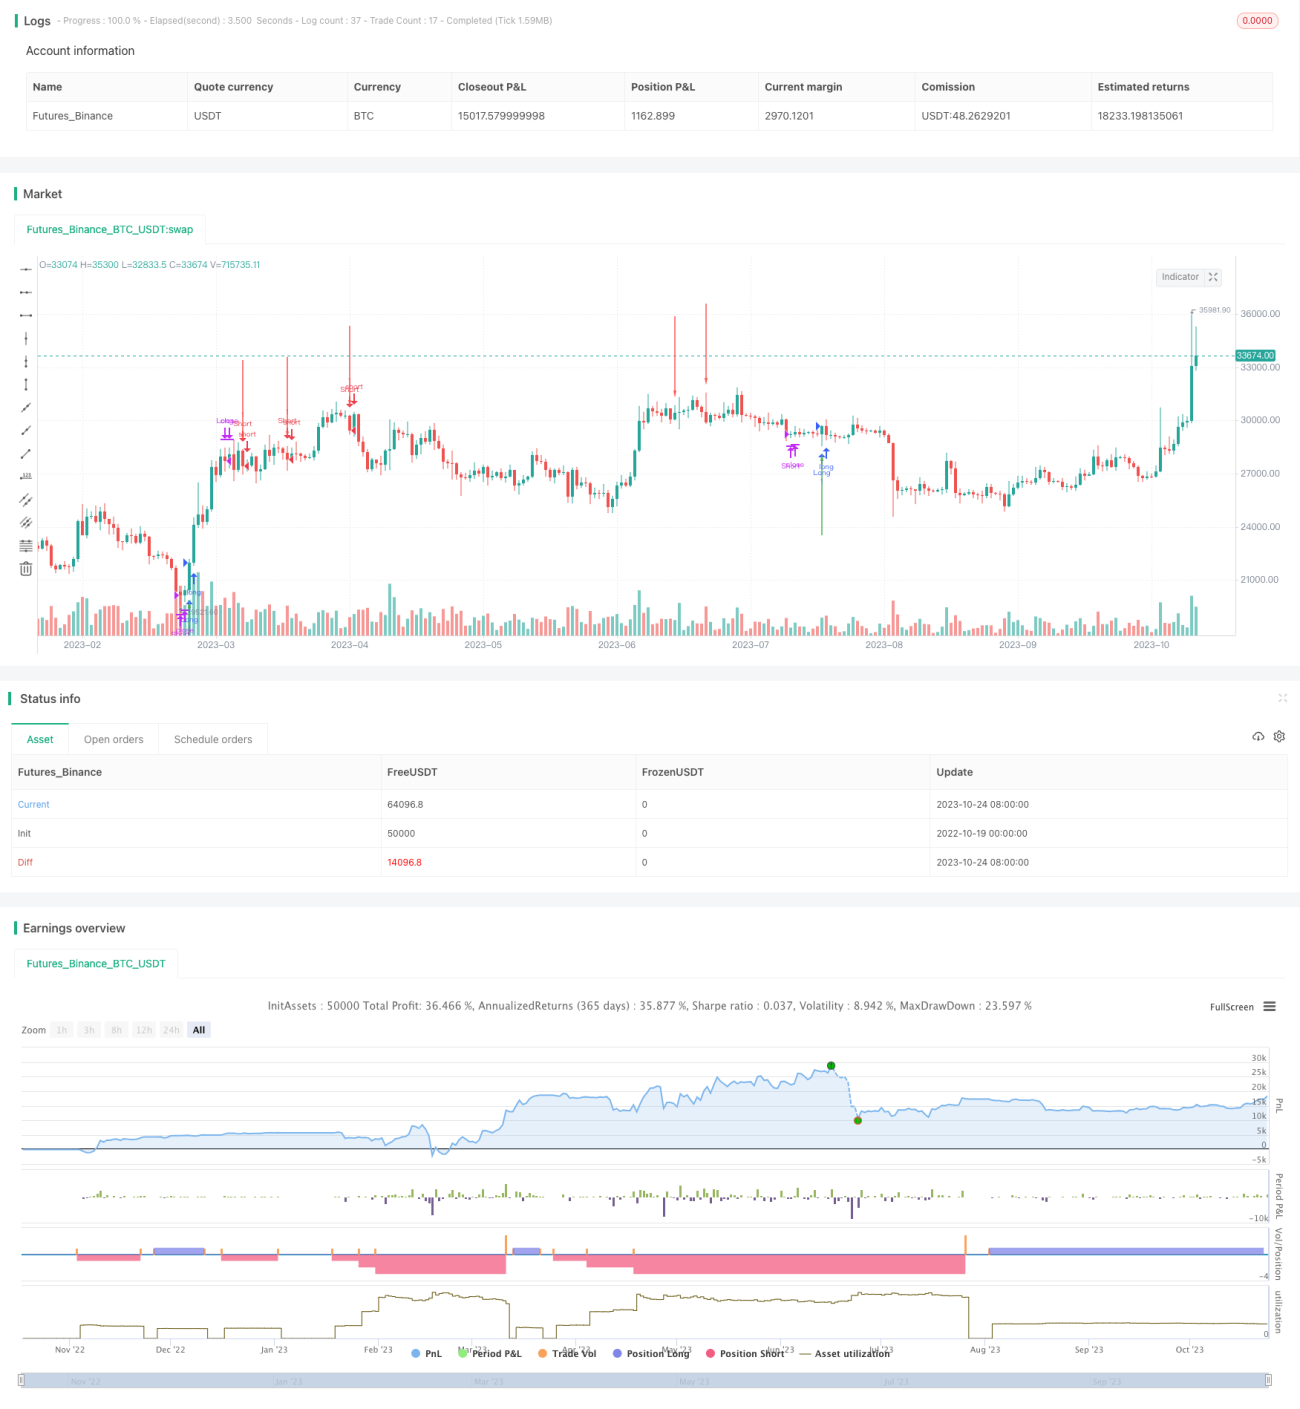
Gambaran Keseluruhan
Strategi ini menggunakan penunjuk stokastik purata (Average Stochastic) untuk menentukan isyarat dagangan, dan tergolong dalam strategi mengikut arah aliran (trend following). Strategi ini mengira purata bergerak bagi %K dan %D penunjuk stokastik purata, dan mengambil posisi beli (long) apabila berlaku persilangan emas (golden cross), serta posisi jual (short) apabila berlaku persilangan maut (death cross). Ia adalah strategi mengikut arah aliran yang tipikal.
Prinsip Strategi
-
Kira nilai %K dan %D penunjuk stokastik purata. %K ialah purata bergerak bagi nilai stokastik berdasarkan harga penutup dalam tempoh tertentu, mencerminkan kedudukan relatif harga semasa berbanding harga tertinggi dan terendah dalam tempoh tersebut. %D ialah purata bergerak %K, digunakan untuk mengesahkan arah aliran.
-
Gunakan purata bergerak eksponen (EMA) masing-masing pada %K dan %D untuk mendapatkan nilai purata penunjuk stokastik purata iaitu _avg_k dan _avg_d.
-
Tentukan isyarat dagangan:
- Isyarat beli: Apabila _avg_k melintasi ke atas _avg_d, dan _avg_d < 20, ambil posisi beli (long).
- Isyarat jual: Apabila _avg_k melintasi ke bawah _avg_d, dan _avg_d > 80, ambil posisi jual (short).
-
Pengurusan kedudukan:
- Henti rugi posisi beli: Tutup kedudukan apabila _avg_d > 80.
- Henti rugi posisi jual: Tutup kedudukan apabila _avg_d < 20.
-
Benarkan maksimum 3 pesanan dalam arah yang sama, ini adalah strategi penambahan kedudukan (pyramiding).
Kelebihan Strategi
-
Menggunakan dua purata bergerak untuk menentukan persilangan emas dan persilangan maut dapat menapis penembusan palsu dengan berkesan, meningkatkan kualiti isyarat.
-
Menggunakan penunjuk stokastik purata membolehkan pengesanan arah aliran harga dengan berkesan.
-
Menggabungkan penentuan zon terlebih beli dan terlebih jual dapat mengelakkan dagangan yang kerap dalam pasaran yang tidak menentu (sideways).
-
Membenarkan penambahan kedudukan membolehkan keuntungan yang lebih besar semasa arah aliran yang kukuh.
-
Strategi henti rugi dapat mengawal kerugian bagi setiap dagangan.
Risiko Strategi
-
Strategi dua purata bergerak cenderung menghasilkan dagangan yang kerap; jika kos dagangan tinggi, ia boleh menjejaskan keuntungan.
-
Menggunakan titik henti rugi tetap mungkin menyebabkan keluar awal daripada arah aliran yang menguntungkan.
-
Penambahan kedudukan yang berlebihan boleh menyebabkan kerugian menjadi lebih besar.
-
Tidak dapat menentukan titik pembalikan arah aliran dengan berkesan; kerugian besar mungkin berlaku apabila arah aliran berbalik.
-
Parameter tempoh perlu dioptimumkan; kesan berbeza dengan ketara mengikut tempoh yang berbeza.
Arah Pengoptimuman
-
Pertimbangkan untuk memasukkan penunjuk penentu arah aliran bagi mengelakkan dagangan menentang arah aliran.
-
Laraskan titik henti rugi secara dinamik agar lebih sesuai dengan arah aliran.
-
Optimumkan strategi penambahan kedudukan, contohnya menambah saiz lot secara progresif setiap pesanan.
-
Gabungkan penunjuk lain untuk menentukan pembalikan arah aliran, bagi membolehkan keluar awal dengan keuntungan.
-
Uji parameter secara berasingan untuk pelbagai instrumen bagi meningkatkan kebolehsuaian parameter.
Ringkasan
Secara keseluruhan, strategi ini adalah strategi mengikut arah aliran yang tipikal, menggunakan penunjuk stokastik purata untuk menentukan arah aliran, dan menambah kedudukan apabila arah aliran muncul. Kelebihan strategi ini ialah keupayaan pengesanan yang baik, sesuai untuk pasaran yang mengikut arah aliran, tetapi perlu berhati-hati untuk mengelakkan dagangan menentang arah aliran. Dengan memperkenalkan penentuan arah aliran, mengoptimumkan strategi henti rugi, dan mengawal bilangan penambahan kedudukan, strategi ini boleh dioptimumkan lagi. Dengan pemilihan parameter yang sesuai, hasil pengesanan yang baik boleh dicapai.
/*backtest
start: 2022-10-19 00:00:00
end: 2023-10-25 00:00:00
period: 1d
basePeriod: 1h
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT"}]
*/

//@version=5
//1. AVG Stochastic Calculate
//1.1 AVG %K is calculated by apply EMA with smooth K period on Average of Original Stochastic %k & %d
//+ avg_k=ema((%k+%d)/2,smoothK)- 1