Sistema de Negociação de Reversão Dinâmica com Múltiplos Indicadores: Estratégia de Reversão Cooperativa entre RSI e VWAP

Visão Geral
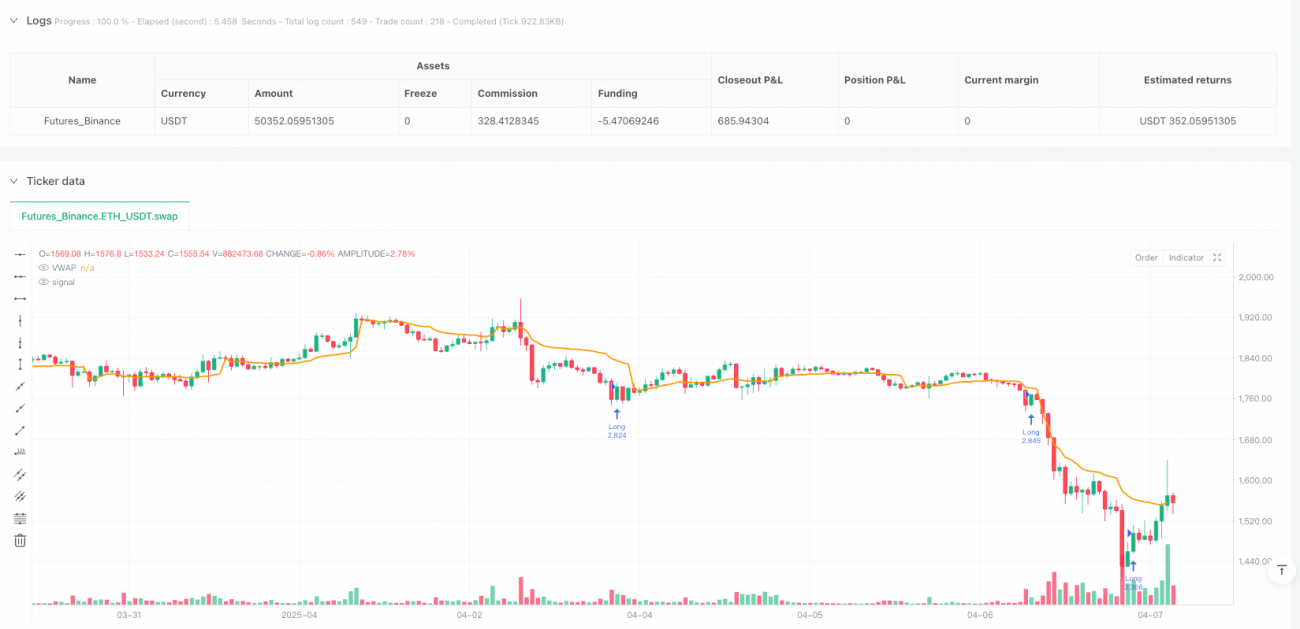
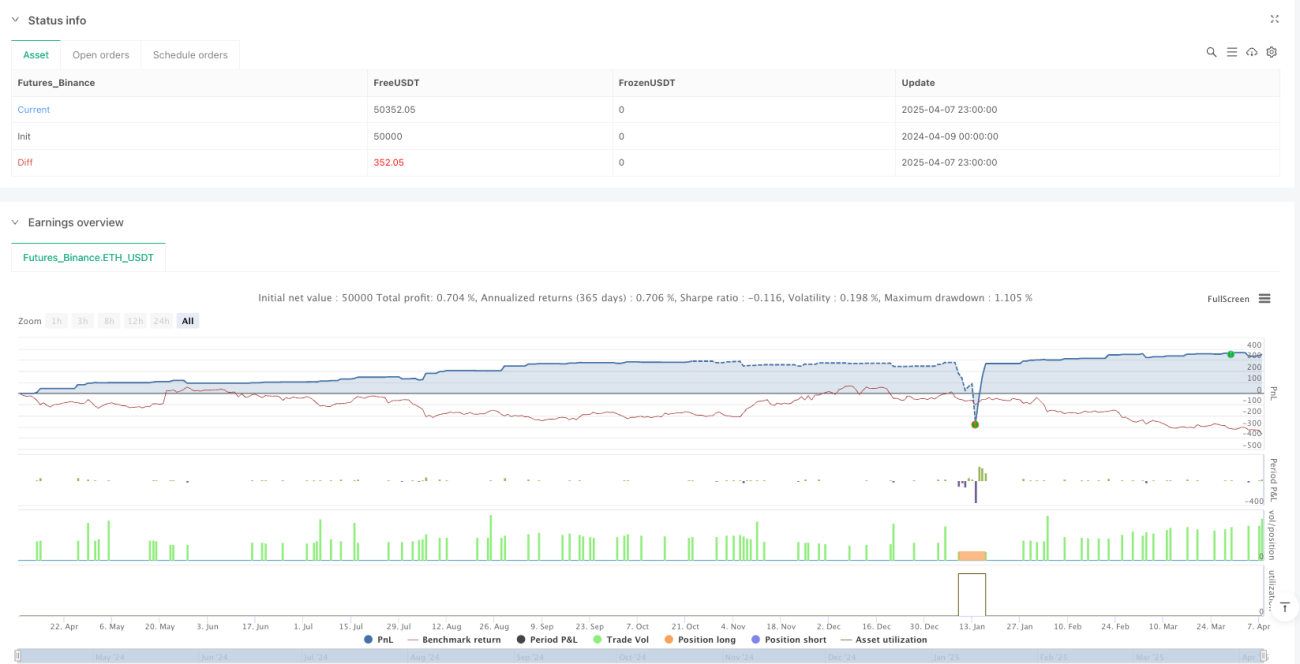
A Estratégia de Reversão Sinérgica RSI e VWAP é um sistema de negociação inteligente que combina o Índice de Força Relativa (RSI), o Preço Médio Ponderado por Volume (VWAP) e a confirmação de ação de preço. Esta estratégia identifica a relação entre condições de sobrecompra/sobrevenda do mercado e a posição do VWAP, e opera comprado ou vendido quando as condições de mercado atendem a critérios específicos, combinando sinais de confirmação de reversão de preço. A estratégia também inclui mecanismos de gestão de risco, como período de resfriamento, stop loss e take profit dinâmicos, e trailing stop, visando capturar oportunidades de reversão de curto prazo e controlar riscos.
Princípio da Estratégia
O princípio central da estratégia baseia-se na sinergia dos seguintes componentes-chave:
-
Identificação de Sobrecompra/Sobrevenda pelo RSI: Utiliza o Índice de Força Relativa (RSI) para identificar condições de sobrecompra (RSI>72) e sobrevenda (RSI<28). Quando o RSI cruza para baixo da zona de sobrecompra ou para cima da zona de sobrevenda, pode indicar uma iminente reversão do mercado.
-
Linha de Referência VWAP: O Preço Médio Ponderado por Volume (VWAP) serve como uma importante linha de referência de preço para confirmar se o preço está em uma região razoável. A posição relativa do preço em relação ao VWAP é um fator chave para avaliar a qualidade do potencial sinal de reversão.
-
Confirmação de Ação de Preço:
- Condição de Venda: O preço de fechamento atual é inferior ao fechamento anterior (tendência de queda) mas ainda acima do VWAP, indicando que o preço pode começar a cair de um nível elevado.
- Condição de Compra: O preço de fechamento atual é superior ao fechamento anterior (tendência de alta) mas ainda abaixo do VWAP, indicando que o preço pode começar a subir de um nível baixo.
-
Filtro de Volume: Garante que os sinais de negociação ocorram em um ambiente de mercado suficientemente ativo (volume > 500), evitando sinais em condições de baixa liquidez.
-
Mecanismo de Período de Resfriamento: Após executar uma negociação, o sistema força uma espera de um número fixo de velas (padrão 10) antes de executar novamente uma negociação na mesma direção, evitando negociações excessivas em curto espaço de tempo.
-
Stop Loss e Take Profit Dinâmicos: Define níveis de stop loss e take profit com base no ATR (Average True Range), permitindo ajuste automático de acordo com a volatilidade do mercado. O padrão usa 1,5 vezes o ATR.
-
Opção de Trailing Stop: Oferece a funcionalidade de trailing stop, que pode proteger os lucros já obtidos quando o mercado se move a favor, com configuração padrão de 1,5% do preço.
Lógica de Ativação de Sinais:
- Sinal de Venda: RSI cruza para baixo do nível de sobrecompra + Volume maior que o limite mínimo + Preço de fechamento inferior ao fechamento anterior mas acima do VWAP + Período de resfriamento já passou.
- Sinal de Compra: RSI cruza para cima do nível de sobrevenda + Volume maior que o limite mínimo + Preço de fechamento superior ao fechamento anterior mas abaixo do VWAP + Período de resfriamento já passou.
Vantagens da Estratégia
-
Mecanismo de Múltiplas Confirmações: Combina RSI, VWAP e confirmação de ação de preço, exigindo que múltiplas condições sejam atendidas simultaneamente para gerar um sinal, reduzindo efetivamente a possibilidade de sinais falsos.
-
Adaptação à Volatilidade do Mercado: Ajusta dinamicamente os níveis de stop loss e take profit através do ATR, permitindo que a estratégia se adapte a diferentes ambientes de volatilidade do mercado, oferecendo stops mais largos em mercados de alta volatilidade e stops mais apertados em mercados de baixa volatilidade.
-
Filtro de Liquidez: Garante que as negociações ocorram em condições de mercado com liquidez suficiente por meio do requisito de volume mínimo, reduzindo o risco de slippage.
-
Prevenção de Negociações Excessivas: O mecanismo de período de resfriamento impede efetivamente negociações frequentes em curto espaço de tempo, reduzindo custos de negociação e evitando reentradas no mercado sob condições similares.
-
Gestão de Risco Flexível: Oferece duas opções de gestão de risco: stop loss/take profit fixo e trailing stop, permitindo que o trader escolha o método mais adequado com base em sua tolerância ao risco e nas condições do mercado.
-
Confirmação Baseada em Ação de Preço: Não depende apenas de indicadores técnicos, mas também incorpora a ação de preço (posição do fechamento em relação ao fechamento anterior e ao VWAP) como confirmação, melhorando a qualidade do sinal.
-
Sinais de Negociação Visuais: A estratégia exibe claramente os sinais de negociação e as linhas de referência chave (VWAP) no gráfico, facilitando o monitoramento em tempo real e a análise das condições de mercado pelo trader.
Riscos da Estratégia
-
Risco de Falha na Reversão: Embora a estratégia utilize múltiplas confirmações, os sinais de reversão do mercado ainda podem falhar, especialmente em mercados com tendências fortes, onde os sinais de reversão podem resultar em negociações contrárias à tendência.
- Solução: Considerar adicionar um filtro de tendência para evitar gerar sinais de reversão em tendências claramente fortes.
-
Sensibilidade a Parâmetros: Parâmetros como os limites de sobrecompra/sobrevenda do RSI (72/28) e o período de resfriamento (10 velas) têm impacto significativo no desempenho da estratégia. Parâmetros inadequados podem levar à degradação da qualidade dos sinais.
- Solução: Otimizar os parâmetros por meio de backtest histórico em diferentes condições de mercado, ou considerar a implementação de parâmetros adaptativos.
-
Risco de Configuração do Stop Loss: Usar 1,5 vezes o ATR como stop loss pode ser muito apertado ou muito largo em algumas situações.
- Solução: Ajustar o multiplicador do ATR de acordo com as características de volatilidade do ativo negociado, ou considerar definir stops com base em níveis de suporte e resistência.
-
Dependência do VWAP: O VWAP é geralmente mais eficaz em negociações intradiárias e pode perder valor de referência em períodos de tempo mais longos.
- Solução: Em períodos de tempo mais longos, considerar o uso de outras linhas de referência de preço, como médias móveis ou níveis de suporte e resistência.
-
Limite Fixo de Volume: O limite fixo de volume (500) pode não ser adequado para todas as condições de mercado e ativos negociados.
- Solução: Considerar o uso de um indicador de volume relativo (como a relação entre o volume atual e a média de volume) em vez de um limite fixo.
-
Falta de Filtro de Ambiente de Mercado: A estratégia pode ter melhor desempenho em certos ambientes de mercado (como alta volatilidade ou mercado lateral), mas carece de uma identificação clara do ambiente de mercado.
- Solução: Adicionar indicadores de identificação do ambiente de mercado para ajustar os parâmetros da estratégia ou pausar as negociações com base nas diferentes condições do mercado.
-
Alocação de Capital Fixa: A estratégia utiliza uma porcentagem fixa de capital (10%) para negociação, sem ajustar dinamicamente o tamanho da posição com base na qualidade do sinal ou no risco de mercado.
- Solução: Implementar gerenciamento dinâmico de posição, ajustando o tamanho da posição com base na força do sinal, volatilidade do mercado ou relação risco-retorno.
Direções de Otimização da Estratégia
-
Parâmetros Adaptativos: Atualmente, a estratégia usa limites fixos de RSI (72/28) e multiplicador de ATR (1,5). Pode-se considerar a implementação de parâmetros adaptativos que se ajustem automaticamente com base na volatilidade do mercado ou na força da tendência.
- Motivo: Em diferentes ambientes de mercado, os melhores limites de sobrecompra/sobrevenda e níveis de stop loss podem variar significativamente. Parâmetros adaptativos podem se adequar melhor às mudanças do mercado.
-
Adicionar Filtro de Tendência: Introduzir indicadores de tendência (como médias móveis ou ADX) para evitar gerar sinais de reversão que possam falhar em ambientes de forte tendência.
- Motivo: Estratégias de reversão geralmente têm melhor desempenho em mercados laterais, gerando sinais falsos em tendências fortes. Adicionar um filtro de tendência pode melhorar significativamente a taxa de acerto.
-
Gerenciamento Dinâmico de Posição: Ajustar dinamicamente o tamanho da posição com base na força do sinal (como o grau de desvio do RSI), volatilidade do mercado ou relação risco-retorno esperada.
- Motivo: Sinais de qualidade diferente merecem alocação de capital diferente. Sinais fortes devem receber mais capital, enquanto sinais fracos devem ser tratados com cautela.
-
Classificação do Ambiente de Mercado: Implementar uma função de identificação do ambiente de mercado, distinguindo mercados de tendência, laterais e de alta volatilidade, e ajustar os parâmetros ou a lógica de negociação da estratégia de acordo com cada ambiente.
- Motivo: A estratégia apresenta desempenho muito diferente em ambientes de mercado distintos. A identificação do ambiente pode ajudar a estratégia a negociar nas condições mais favoráveis e evitar condições desfavoráveis.
-
Otimizar Filtro de Volume: Substituir o limite fixo de volume por um indicador relativo, como a relação entre o volume atual e o volume médio dos últimos N períodos, para melhor adaptação a diferentes ativos e prazos.
- Motivo: Os níveis normais de volume variam muito entre diferentes ativos e prazos. Um indicador de volume relativo pode medir com mais precisão a atividade do mercado.
-
Adicionar Pontuação de Qualidade do Sinal: Desenvolver um sistema de pontuação de qualidade do sinal, avaliando os sinais com base em múltiplos fatores (como grau de desvio do RSI, distância do preço ao VWAP, grau de rompimento de volume, etc.), executando apenas sinais de alta qualidade.
- Motivo: Nem todos os sinais que atendem às condições básicas têm a mesma qualidade. Um sistema de pontuação pode ajudar a selecionar as oportunidades de negociação com maior probabilidade de sucesso.
-
Filtro de Horário: Adicionar um filtro de horário para evitar negociar em períodos de volatilidade anormal, como abertura/fechamento do mercado ou divulgação de dados importantes.
- Motivo: Em certos períodos, o mercado pode apresentar movimentos irregulares, e os indicadores técnicos podem falhar. Evitar esses períodos pode aumentar a estabilidade da estratégia.
Resumo
A Estratégia de Reversão Sinérgica RSI e VWAP é um sistema de negociação inteligente que integra múltiplos indicadores e mecanismos de confirmação. Ao identificar a sinergia entre as condições de sobrecompra/sobrevenda do RSI e o VWAP, combinada com confirmação de ação de preço e filtro de volume, captura oportunidades de reversão de curto prazo do mercado. A estratégia inclui mecanismos robustos de gestão de risco, como stop loss e take profit dinâmicos baseados em ATR, opção de trailing stop e período de resfriamento, ajudando a controlar riscos e evitar negociações excessivas.
Embora o design da estratégia seja razoável, ainda existem desafios como risco de falha na reversão, sensibilidade a parâmetros e adaptabilidade ao ambiente de mercado. Melhorias como implementação de parâmetros adaptativos, adição de filtro de tendência, otimização do gerenciamento de posição, classificação do ambiente de mercado e desenvolvimento de sistema de pontuação de sinais podem aumentar ainda mais a robustez e a lucratividade da estratégia. Especialmente em mercados laterais, a estratégia tem potencial para obter bons lucros capturando pontos de reversão de sobrecompra/sobrevenda, mas deve ser usada com cautela ou temporariamente desativada em mercados com tendências fortes.
No geral, ao integrar múltiplas ferramentas de análise técnica e técnicas de gestão de risco, a estratégia oferece aos traders uma estrutura estruturada para negociação de reversão de mercado, adequada para traders com alguma experiência em ambientes de mercado apropriados.
/*backtest
start: 2024-04-09 00:00:00
end: 2025-04-08 00:00:00
period: 1h
basePeriod: 1h
exchanges: [{"eid":"Futures_Binance","currency":"ETH_USDT"}]
*/

//@version=5
strategy("BTC/USDT Smart Long & Short (RSI + VWAP + Rejection)", overlay=true, default_qty_type=strategy.percent_of_equity, default_qty_value=10)

// === INPUTS ===- 1