
Visão Geral
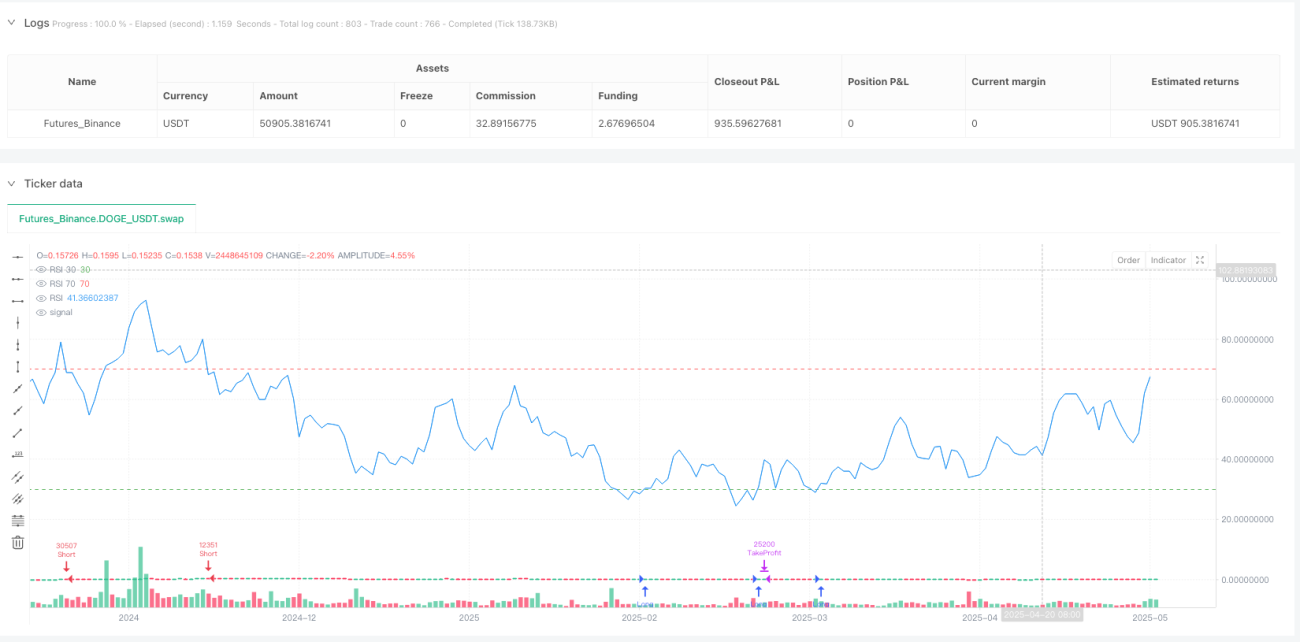
A estratégia de stop-loss e take-profit dinâmicos baseada no RSI é um sistema de negociação quantitativo que utiliza o Índice de Força Relativa (RSI) para gerar sinais, combinado com um mecanismo robusto de gestão de risco, incluindo stop-loss fixo, trailing stop dinâmico e otimização da relação lucro/perda. A estratégia gera sinais de compra quando o RSI está abaixo de 30 e sinais de venda quando o RSI está acima de 70, definindo simultaneamente níveis de take-profit e stop-loss para cada operação, a fim de proteger o capital e maximizar o potencial de lucro.
Princípio da Estratégia
O núcleo da estratégia é identificar potenciais pontos de reversão do mercado usando o indicador RSI e executar as negociações com regras precisas de entrada e saída. O princípio é o seguinte:
- Utiliza o RSI com comprimento 14 para calcular a força relativa do preço.
- Quando o RSI cruza para cima o nível 30 (função ta.crossover), gera um sinal de compra.
- Quando o RSI cruza para baixo o nível 70 (função ta.crossunder), gera um sinal de venda.
- Em cada entrada, são definidos automaticamente os parâmetros de gestão de risco:
- Stop-loss definido como 1% do preço de entrada (stopLossRatio = 0.01)
- Take-profit definido como 2% do preço de entrada (2 * stopLossRatio)
- Trailing stop definido como 0.5% do preço de entrada (trailStopRatio = 0.005)
- Ponto de equilíbrio (breakeven) ativado quando o preço se move 0.5% a favor (breakevenTrigger = 0.005)
A estratégia utiliza as funções strategy.entry e strategy.exit do TradingView para executar as ordens, e por padrão usa 10% do capital da conta por operação (default_qty_value=10). Para operações de compra, o stop-loss é close * (1 - 0.01) e o take-profit é close * (1 + 0.02); para operações de venda, o stop-loss é close * (1 + 0.01) e o take-profit é close * (1 - 0.02).
Vantagens da Estratégia
Analisando o código desta estratégia quantitativa, podemos destacar os seguintes pontos positivos:
- Mecanismo claro de geração de sinais: Os cruzamentos do RSI fornecem sinais de entrada objetivos, eliminando julgamentos subjetivos.
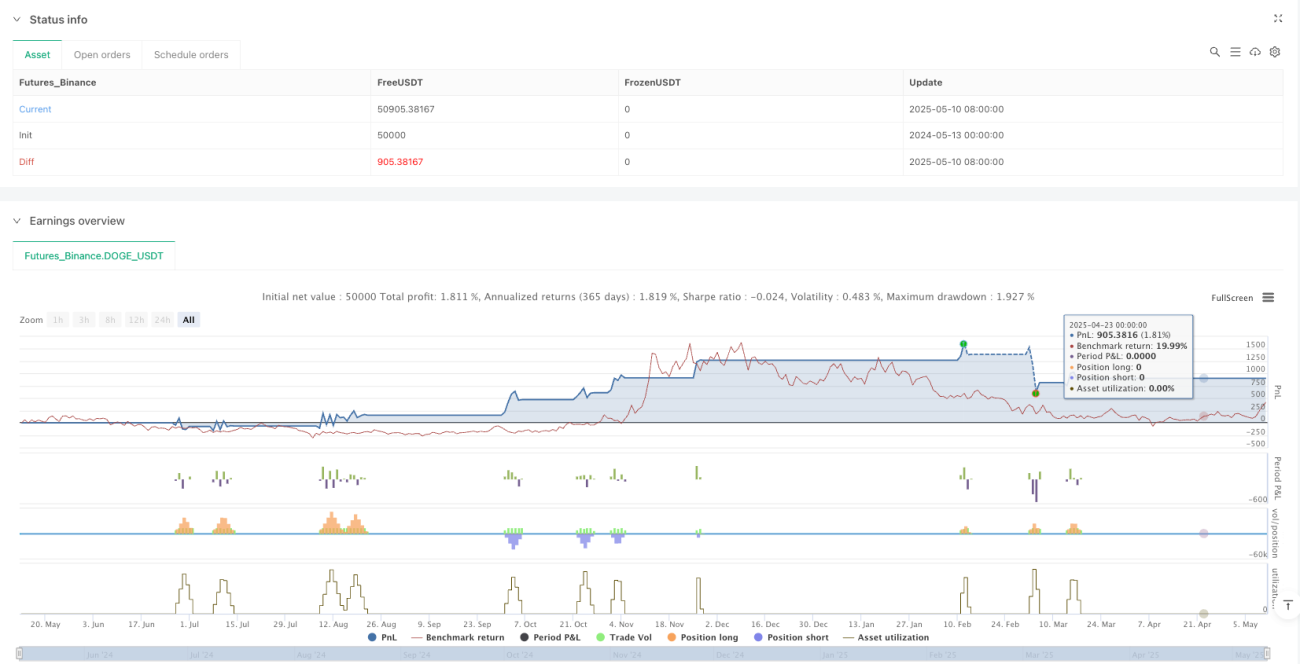
- Gestão de risco robusta: Cada operação possui stop-loss e take-profit definidos, tornando o risco controlável, com uma relação risco-retorno de 1:2, favorável ao crescimento do capital no longo prazo.
- Trailing stop dinâmico: Utiliza os parâmetros trail_points e trail_offset para implementar o trailing stop, permitindo reter mais lucro durante tendências.
- Execução automatizada: Uma vez configurados os parâmetros, a estratégia opera de forma totalmente automatizada, reduzindo interferências emocionais.
- Lógica clara: O código possui estrutura bem definida, com módulos de funções organizados, facilitando a compreensão e otimização.
- Feedback visual: Ao exibir o valor do RSI e linhas de níveis críticos no gráfico, o trader pode visualizar intuitivamente o funcionamento da estratégia.
Essas vantagens tornam a estratégia especialmente adequada para investidores de médio e longo prazo e para traders que desejam reduzir o impacto emocional nas decisões.
Riscos da Estratégia
Apesar das inúmeras vantagens, a estratégia apresenta os seguintes riscos a serem considerados:
- Risco de oscilações laterais: Em mercados sem tendência definida, o RSI pode oscilar frequentemente entre 30 e 70, gerando sinais falsos consecutivos e operações perdedoras.
- Limitação de parâmetros fixos: A estratégia usa comprimento fixo do RSI (14) e níveis fixos (30/70), que podem não ser adequados para todos os ambientes de mercado e prazos.
- Stop-loss proporcional fixo: O stop-loss fixo de 1% pode ser acionado prematuramente em mercados de alta volatilidade.
- Ausência de filtro de ambiente de mercado: A estratégia não ajusta os parâmetros nem pausa as operações com base no ambiente (tendência/ lateralização).
- Custos de transação não considerados: O código não trata explicitamente de deslizamento, comissões ou outros custos, o que pode afetar os resultados reais.
- Risco de eventos inesperados: Em notícias importantes ou eventos de cisne negro, o preço pode abrir além do stop-loss, resultando em perdas maiores que o esperado.
Para mitigar esses riscos, recomenda-se realizar backtests históricos abrangentes, ajustar parâmetros para condições específicas de mercado e considerar a adição de filtros extras para reduzir sinais falsos.
Direções de Otimização da Estratégia
Com base na análise aprofundada do código, a estratégia pode ser otimizada nas seguintes direções:
- Adicionar filtro de tendência: Combinar com médias móveis ou ADX para negociar apenas na direção da tendência, evitando operações frequentes em mercados laterais.
- Parâmetros dinâmicos do RSI: Ajustar automaticamente o comprimento do RSI e os níveis de sobrecompra/sobrevenda com base na volatilidade do mercado, por exemplo, ampliando a faixa de 30/70 em períodos de maior volatilidade.
- Melhorar o mecanismo de stop-loss: Usar ATR (Average True Range) para definir o stop-loss, em vez de uma porcentagem fixa, tornando-o mais adaptado à volatilidade real do mercado.
- Otimizar a gestão de capital: Implementar ajuste de tamanho de posição baseado na volatilidade – aumentar posição em baixa volatilidade e reduzir em alta volatilidade.
- Adicionar filtro de horário: Evitar operações durante a abertura, fechamento ou períodos de baixa liquidez.
- Mecanismo de confirmação de sinal: Incluir indicadores adicionais como volume ou outros osciladores de momentum para reduzir sinais falsos.
- Otimizar relação lucro/perda: Testar diferentes proporções de take-profit e stop-loss com base em dados históricos para encontrar a combinação ideal.
- Implementar em conjunto com estratégias de breakout: Quando o sinal do RSI ocorre, confirmar se o preço rompeu níveis chave de suporte ou resistência antes de executar a ordem.
A implementação dessas otimizações exigirá mais lógica de código e testes de parâmetros, mas pode melhorar significativamente a robustez e a rentabilidade da estratégia.
Resumo
A estratégia de stop-loss e take-profit dinâmicos baseada no RSI é um sistema de negociação quantitativo bem projetado, que combina a geração clássica de sinais do RSI com técnicas modernas de gestão de risco. Seus principais pontos fortes são regras de negociação claras e mecanismos abrangentes de controle de risco, incluindo stop-loss fixo, trailing stop dinâmico e uma relação otimizada de lucro/perda.
No entanto, a estratégia também apresenta algumas limitações, como a propensão a gerar sinais falsos em mercados laterais e a rigidez dos parâmetros fixos. Através da adição de filtros de tendência, introdução de ajustes dinâmicos de parâmetros, melhoria do mecanismo de stop-loss e otimização da gestão de capital, é possível aprimorar ainda mais o desempenho da estratégia.
Esta estratégia serve como uma base sólida para um sistema de negociação. Os traders podem personalizar os parâmetros de acordo com seu estilo de negociação e observações de mercado, ou combiná-la com outros indicadores técnicos para construir um sistema mais robusto e adaptável. O objetivo final é capturar oportunidades de mercado de forma sistemática e obter retornos estáveis e consistentes, protegendo o capital.
- 1