
Visão Geral da Estratégia
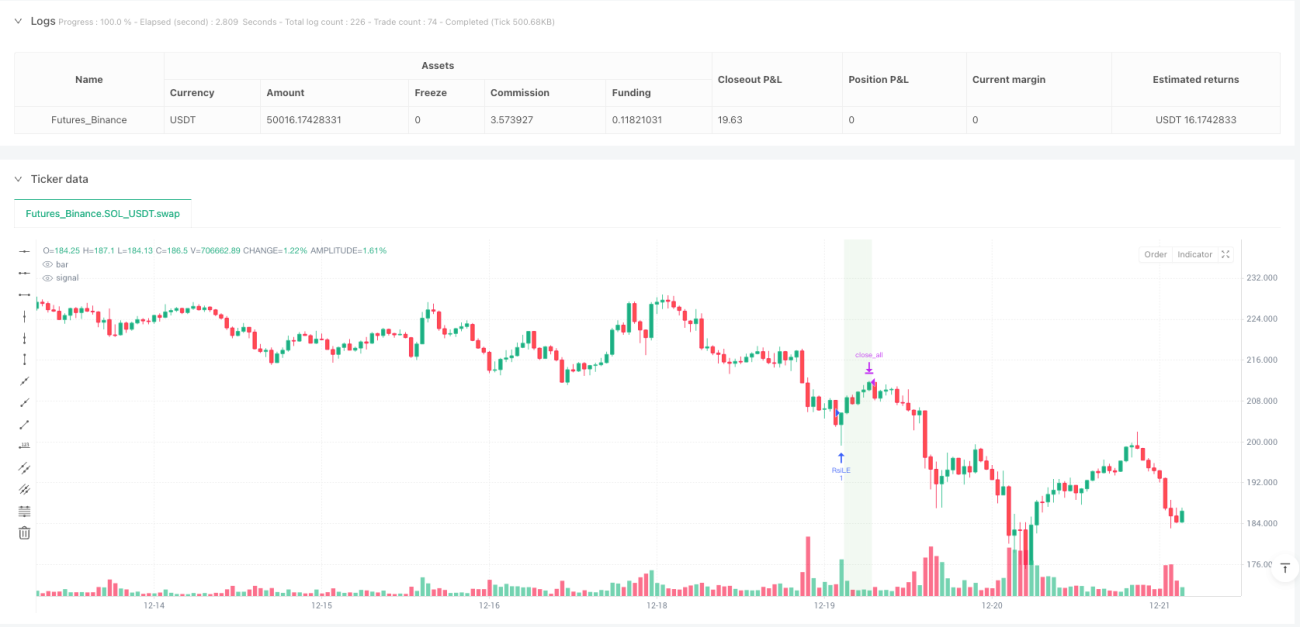
A Estratégia Dinâmica de Cruzamento do Índice de Força Relativa Durante o Horário de Negociação é um sistema de negociação intradiário leve, projetado especificamente para futuros de índices de ações (como Nasdaq NQ, S&P 500 ES, Dow Jones YM). A estratégia opera no gráfico de período de 30 minutos, utilizando o Índice de Força Relativa (RSI) como indicador técnico principal, e restringe estritamente a execução de negociações ao horário regular de negociação dos EUA (08:30-15:00 Horário Central, segunda a sexta-feira). Quando o RSI cruza acima do limite de sobrevenda, o sistema entra automaticamente em posição comprada; quando o RSI cruza abaixo do limite de sobrecompra, o sistema entra automaticamente em posição vendida. Para evitar o risco noturno, todas as posições são automaticamente fechadas no horário de fechamento do pregão (15:00 Horário Central). A estratégia também oferece uma função opcional de coloração de fundo, utilizando verde e vermelho para indicar visualmente os estados de posição comprada e vendida, respectivamente.
Princípio da Estratégia
O princípio central desta estratégia baseia-se na volatilidade dinâmica do Índice de Força Relativa (RSI) e em um mecanismo rigoroso de filtro de horário de negociação:
-
Geração de Sinal RSI: A estratégia utiliza o indicador RSI padrão, com período padrão de 14, permitindo personalizar os limites de sobrecompra (70) e sobrevenda (30). Através do monitoramento dos cruzamentos do RSI com esses limites, são gerados sinais de entrada. No código,
ta.crossover(vrsi, overSold)detecta o cruzamento do RSI acima do limite de sobrevenda, acionando a entrada comprada;ta.crossunder(vrsi, overBought)detecta o cruzamento do RSI abaixo do limite de sobrecompra, acionando a entrada vendida. -
Sistema de Filtro de Horário: A estratégia implementa um controle preciso do horário de negociação, permitindo a execução apenas durante o horário regular dos EUA (08:30-15:00 Horário Central, segunda a sexta-feira). Isso é alcançado através da seguinte combinação de condições:
- Filtro de dia da semana:
weekdayFilter = dayofweek >= dayofweek.monday and dayofweek <= dayofweek.friday - Filtro de período: verifica se o horário atual está dentro do período de negociação (08:30-15:00)
- Filtro de dia da semana:
-
Mecanismo de Fechamento Obrigatório: Para evitar risco noturno, a estratégia força o fechamento de todas as posições às 15:00 de cada dia de negociação. O código verifica se o horário atual atingiu ou ultrapassou o horário de fechamento e aciona a ordem de fechamento:
strategy.close_all(comment="Close All by 15:00 CT"). -
Auxílio Visual: A estratégia oferece a opção de coloração de fundo, exibindo fundo verde quando em posição comprada e fundo vermelho quando em posição vendida, melhorando a percepção intuitiva do estado da negociação.
Vantagens da Estratégia
Analisando o código da estratégia, podemos resumir as seguintes vantagens significativas:
-
Foco em Negociação Intradiária: Ao limitar o horário de negociação e aplicar o fechamento forçado, a estratégia evita completamente o risco noturno, reduzindo os riscos de gap e volatilidade associados à manutenção de posições durante a noite.
-
Adaptação ao Ritmo do Mercado: O RSI, como indicador de reversão, é eficaz para capturar oportunidades de reversão de preço em condições de sobrecompra e sobrevenda, sendo especialmente adequado para aproveitar flutuações de curto prazo em negociações intradiárias.
-
Ajustabilidade de Parâmetros: A estratégia oferece vários parâmetros personalizáveis, incluindo o período do RSI e os limites de sobrecompra/sobrevenda, permitindo que os traders otimizem e ajustem conforme diferentes condições de mercado e preferências de risco.
-
Feedback Visual Claro: A coloração de fundo fornece uma exibição intuitiva do estado da posição, permitindo que o trader veja rapidamente a situação atual das posições.
-
Código Conciso e Eficiente: A lógica de implementação é clara, a estrutura do código é simplificada e a carga computacional é baixa, adequada para execução em tempo real sem causar latência ou problemas de desempenho.
-
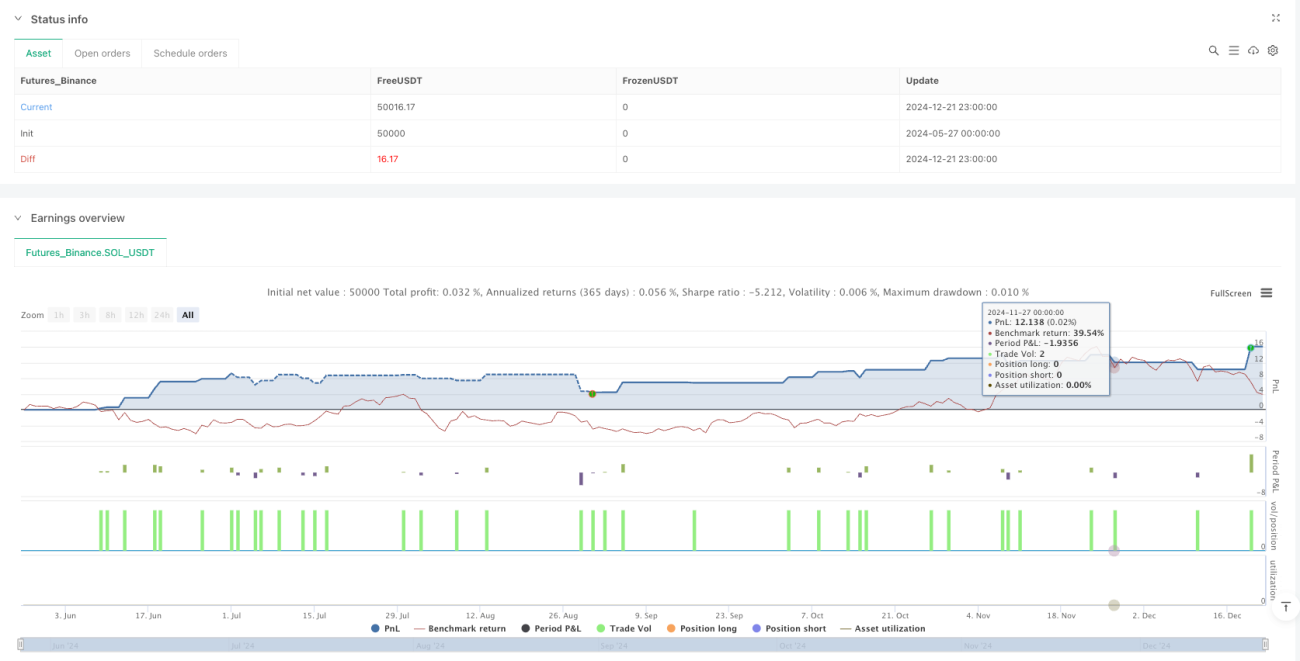
Desempenho Estável em Backtest: De acordo com os dados de backtest fornecidos para o contrato NQ de junho de 2025 no período de 30 minutos, a estratégia apresenta um alto fator de lucro (4,61) e uma taxa de acerto aceitável (57,1%), com o drawdown máximo controlado dentro de uma faixa razoável (0,22%).
Riscos da Estratégia
Embora a estratégia tenha várias vantagens, ainda existem os seguintes riscos potenciais:
-
Frequência de Sinais Limitada: Os sinais de cruzamento do RSI podem ser relativamente raros durante o período intradiário, especialmente em mercados com tendência bem definida, podendo resultar em oportunidades de negociação insuficientes e afetar o lucro geral. Solução: considerar a adição de indicadores complementares ou ajustar os parâmetros do RSI para aumentar moderadamente a frequência dos sinais.
-
Risco de Falsa Ruptura: O RSI pode gerar sinais de falsa ruptura, especialmente em mercados voláteis sem direção clara. Solução: adicionar indicadores de confirmação ou condições de filtro adicionais, como confirmação de volume ou filtro de direção de tendência.
-
Sensibilidade à Configuração de Fuso Horário: A estratégia depende de uma configuração correta de fuso horário; uma configuração errada pode fazer com que o filtro de horário de negociação não funcione corretamente. Solução: verificar e validar cuidadosamente a configuração de fuso horário antes de colocar em operação real, garantindo correspondência exata com o horário do mercado-alvo.
-
Falta de Mecanismo de Stop Loss: A estratégia atual não implementa uma função de stop loss dinâmico, podendo sofrer perdas significativas em condições extremas de mercado. Solução: implementar um mecanismo de stop loss baseado em volatilidade ou em pontos fixos para limitar a perda máxima por negociação.
-
Dependência de Horário de Fechamento Fixo: O fechamento forçado às 15:00 pode fazer com que a estratégia perca potenciais oportunidades de reversão antes do fechamento, ou saia prematuramente em uma tendência favorável. Solução: considerar a implementação de uma estratégia de fechamento mais flexível, como decidir o fechamento com base no estado da tendência no final do pregão.
Direções de Otimização da Estratégia
Com base em uma análise aprofundada do código da estratégia, aqui estão várias direções de otimização viáveis:
-
Limites RSI Dinâmicos: Substituir os limites fixos de sobrecompra e sobrevenda por limites ajustados dinamicamente com base na volatilidade histórica ou no ATR (Average True Range), para se adaptar às características de volatilidade em diferentes ambientes de mercado. Isso permite usar limites mais amplos em mercados de alta volatilidade e limites mais estreitos em mercados de baixa volatilidade, melhorando a qualidade dos sinais.
-
Adicionar Filtro de Tendência: Introduzir indicadores de tendência (como médias móveis, MACD ou ADX) como filtro de direção, abrindo posições apenas na direção da tendência principal, reduzindo negociações frequentes em mercados laterais e diminuindo sinais falsos.
-
Implementar Lógica de Fechamento Parcial: Em vez do mecanismo de fechamento total atual, pode-se implementar uma estratégia de fechamento por lotes, como fechar parte da posição ao atingir um determinado alvo de lucro, mantendo o restante para capturar tendências maiores.
-
Ajuste de Posição com Base na Volatilidade: Ajustar dinamicamente o tamanho da posição com base na volatilidade do mercado (como ATR), aumentando a posição em mercados de baixa volatilidade e diminuindo em mercados de alta volatilidade, otimizando a relação risco-retorno.
-
Integrar Confirmação de Volume: Adicionar uma condição de confirmação de volume aos sinais de RSI, executando negociações apenas quando o volume de negociação suportar o movimento, aumentando a confiabilidade dos sinais.
-
Implementar Mecanismo de Stop Loss Inteligente: Introduzir um stop loss inteligente baseado em níveis de suporte/resistência ou faixa de volatilidade recente, substituindo o fechamento por tempo, para controlar o risco de forma mais eficaz.
Resumo
A Estratégia Dinâmica de Cruzamento do Índice de Força Relativa Durante o Horário de Negociação é um sistema de negociação intradiária engenhosamente projetado, que combina o indicador técnico RSI com um filtro rigoroso de horário de negociação para alcançar uma lógica de negociação eficiente para futuros de índices de ações. As principais vantagens da estratégia são evitar risco noturno, capturar oportunidades de reversão de sobrecompra e sobrevenda intradiárias e fornecer feedback visual claro. Embora existam riscos potenciais, como frequência limitada de sinais e falta de stop loss dinâmico, a implementação de otimizações como limites RSI dinâmicos, adição de filtros de tendência e integração de confirmação de volume pode melhorar significativamente a robustez e lucratividade da estratégia. Esta estratégia é particularmente adequada para traders interessados em negociação intradiária que buscam evitar riscos noturnos enquanto capturam oportunidades de flutuação de preço de curto prazo.
- 1