
0
Follow
0
Followers
Bollinger Bands, почему данные Bollinger Bands, полученные TA.BOLL, так отличаются от данных Bollinger Bands, полученных путем просмотра K-line? Пожалуйста, помогите
Created 2021-02-25 19:47:20
6
1507
Получить код данных Брин
def get_boll(self, period = PERIOD_M1 ,variance = 2):
self.upLine = '---'
self.midLine = '---'
self.downLine = '---'
r = exchange.GetRecords(period)
if r and len(r) > 20:
boll = TA.BOLL(r, 20, 2)
self.upLine = boll[0]
self.midLine = boll[1]
self.downLine = boll[2]
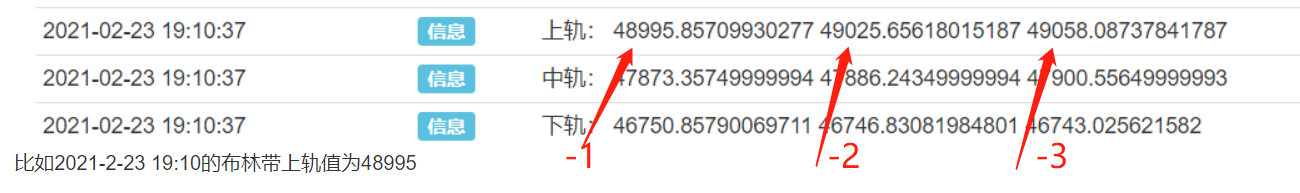
log выиграть 2021-2-23 19:10 Брин на средней и нижней трассах -1, -2, -3
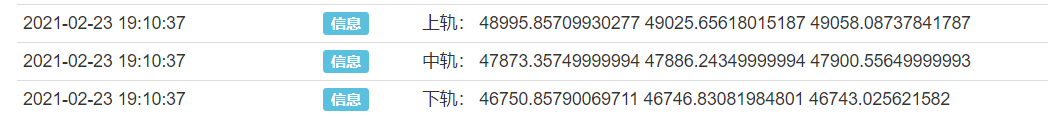
Например, в 2021-2-23 19:10 на ленте Брин было 48995
Но если посмотреть назад на K-линию, то на минуту BB ((20,2)) будет 48457.
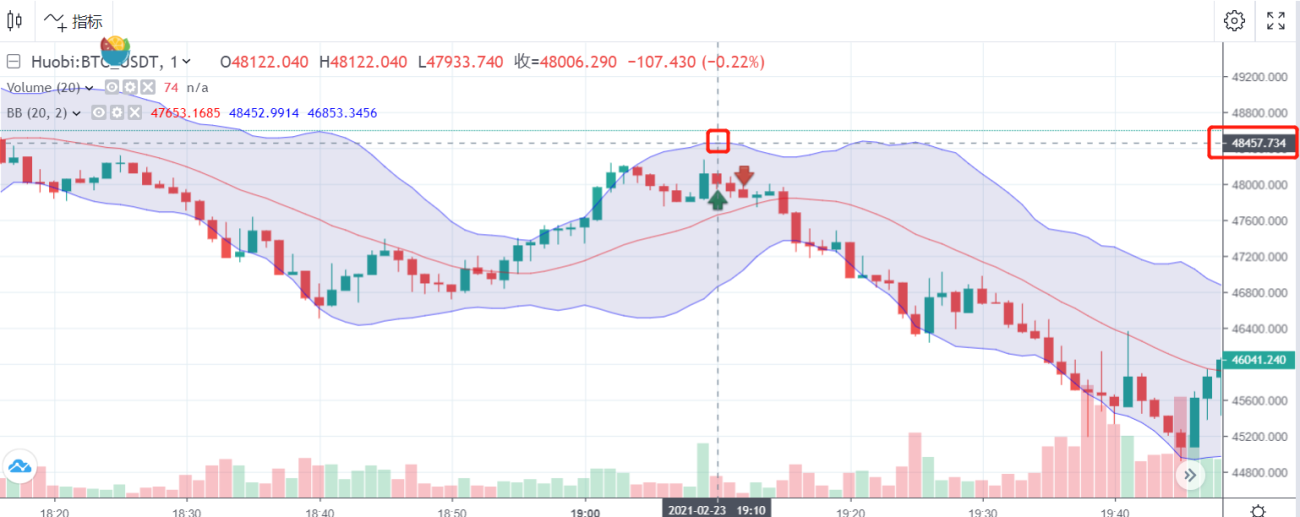
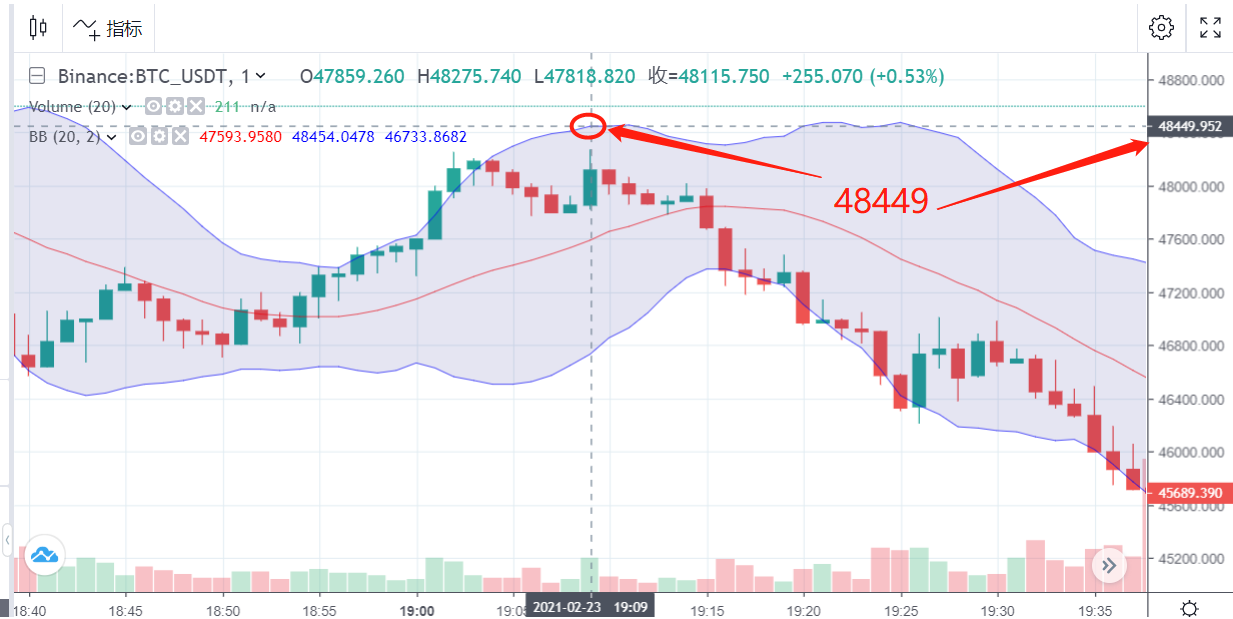
Два значения ошибаются более чем на 500. Я выровняю K-линию на нижней биткойне, в это время 1 минута K-линия BB ((20,2)) также имеет значение около 48457.
Я знаю, что должен использовать вопрос, но где же проблема, прошу помощи?
Related Recommendations
How to Specify Different Versions of Data for the Rented Strategy by Its Rental Code MetadataAdvanced Tutorial for FMZ Quant platform Strategy WritingElementary Tutorial for FMZ Quant platform Strategy WritingGet Started with FMZ Quant PlatformSECURITY BUGI keep getting error: Exchange_GetAccount: Invalid ContractTypeWe have an incredibly profitable market making algorithm for sideways markets on Bitmex - but need expert to help eliminate wait times during downward volatility in the marketError with deribitLimitations of the backtesting engineHow to install ta-lib on linux docker?
Comment
All comments (6)


- 1