Многопериодная стратегия динамических скользящих средних

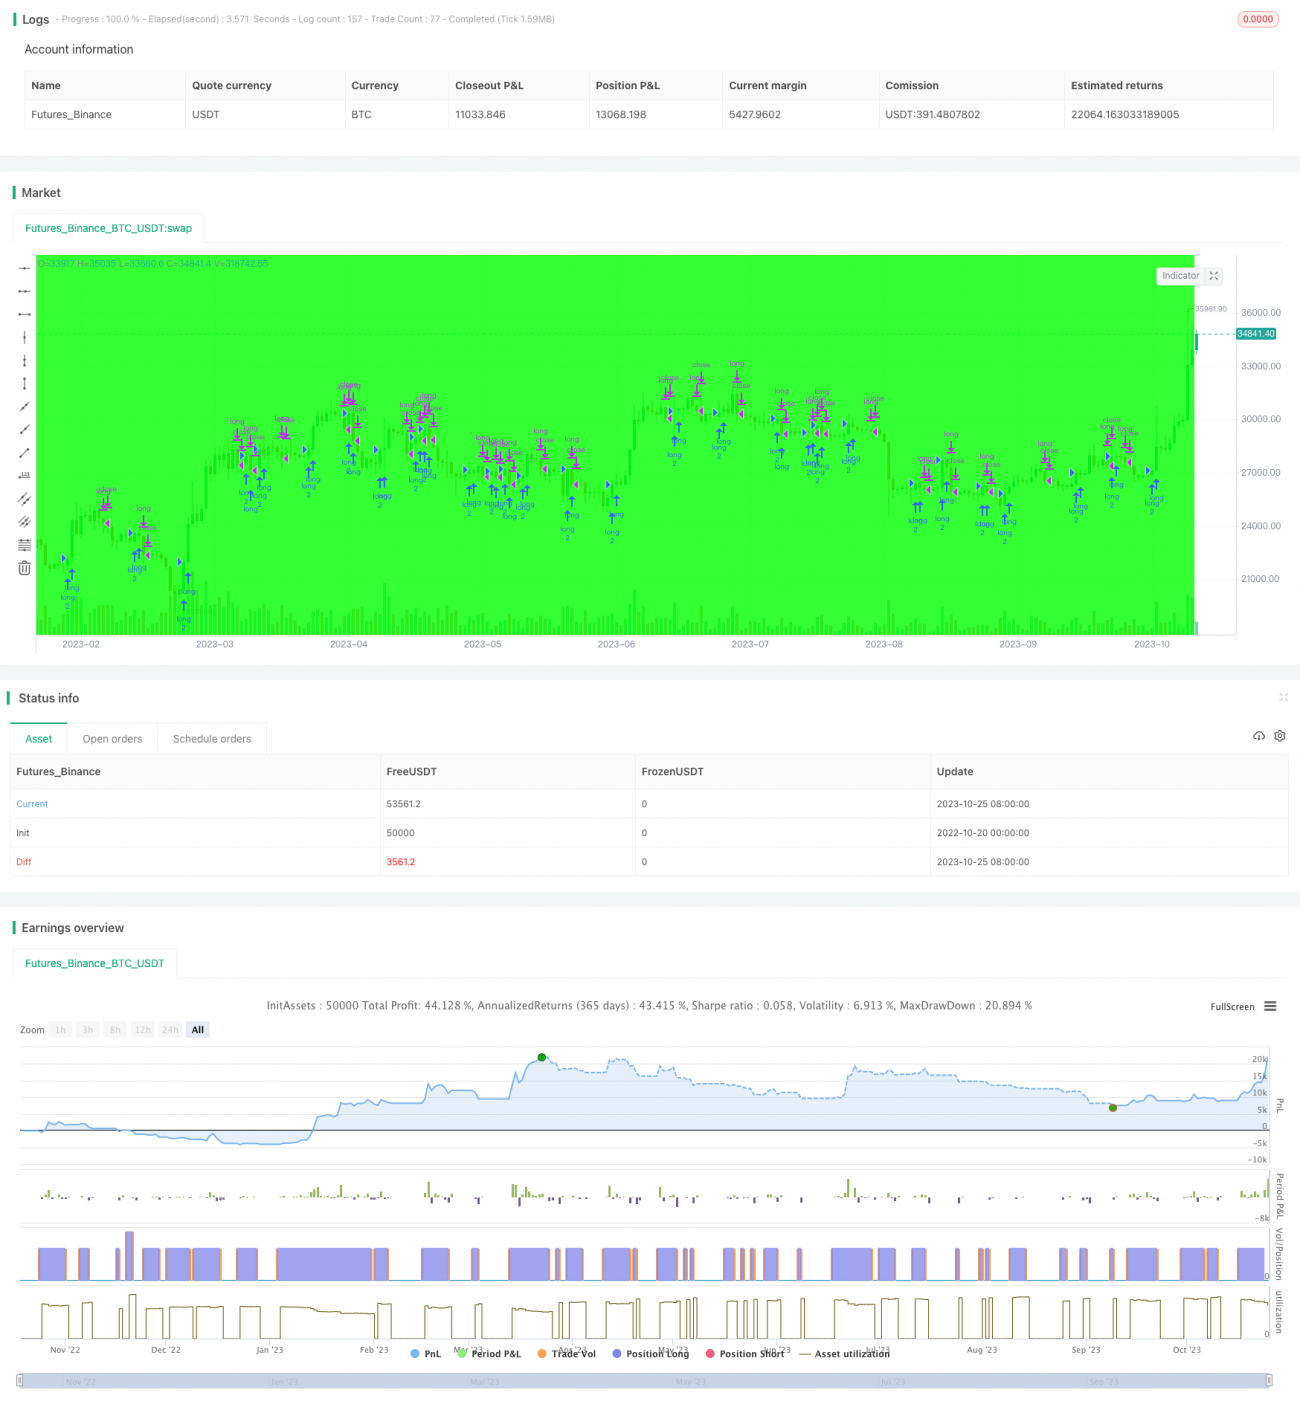
Данная стратегия генерирует торговые сигналы путем динамического выбора различных типов скользящих средних и их комбинирования с несколькими временными периодами.
Принцип стратегии
Стратегия позволяет выбрать один из пяти типов скользящих средних: SMA, EMA, TEMA, WMA, HMA, а также задать длину периода скользящей средней. В зависимости от выбора стратегия динамически отображает соответствующий тип скользящей средней. Когда цена закрытия пробивает скользящую среднюю вверх – открывается длинная позиция; когда цена закрытия пробивает скользящую среднюю вниз – открывается короткая позиция.
Более конкретно, стратегия сначала определяет период тестирования на истории на основе входных параметров. Затем вычисляются пять типов скользящих средних:
- SMA – простая скользящая средняя
- EMA – экспоненциальная скользящая средняя
- TEMA – тройная экспоненциальная скользящая средняя
- WMA – взвешенная скользящая средняя
- HMA – скользящая средняя Халла
В зависимости от выбора строится соответствующая скользящая средняя. Когда цена закрытия выше скользящей средней – открывается длинная позиция; когда цена закрытия ниже скользящей средней – открывается короткая позиция.
Комбинируя различные типы скользящих средних, стратегия позволяет сгладить ценовые данные, отфильтровать рыночный шум и сформировать достаточно надежные торговые сигналы. Возможность настройки длины периода скользящей средней позволяет торговать в соответствии с трендами разных временных масштабов.
Преимущества стратегии
- Комбинация нескольких типов скользящих средних обеспечивает высокую надежность
- Период скользящей средней можно настраивать, что подходит для операций на разных временных интервалах
- Динамическое переключение типов скользящих средних позволяет гибко оптимизировать параметры
- Простая и интуитивно понятная стратегия следования за трендом, легко реализуется
Риски стратегии
- Скользящие средние запаздывают, что может привести к пропуску точек разворота тренда
- Фиксированные параметры склонны к переобучению, результаты на реальном счете могут быть хуже, чем на тестах
- Активное открытие длинных позиций на бычьем рынке и коротких – на медвежьем может снизить эффективность использования капитала
Снизить риски можно за счет оптимизации следующих аспектов:
- Добавление других индикаторов для оценки тренда и более точного определения момента входа
- Оптимизация параметров на реальном счете, корректировка периода скользящей средней в зависимости от рыночных условий
- Улучшение управления позициями: корректировка размера позиции в соответствии с размером капитала и уровнем риска
Направления оптимизации
Стратегию можно оптимизировать по следующим направлениям:
-
Добавление дополнительных фильтров для формирования более стабильных сигналов
Например, можно добавить индикатор объема, чтобы сигнал генерировался только при увеличении объема торгов, отсеивая ложные пробои.
-
Оптимизация логики входа и выхода
Можно установить канал: вход только при пробое ценой канала; установить стоп-линию, при достижении которой позиция закрывается. Это позволит сократить ненужные потери.
-
Динамическая корректировка периода скользящей средней
В зависимости от рыночных условий можно динамически изменять период: использовать длинные периоды при явном тренде и короткие – при флэте.
-
Оптимизация стратегии управления капиталом
Размер позиции можно корректировать в зависимости от просадки: уменьшать при просадках и умеренно увеличивать при прибыли.
Заключение
Данная стратегия, комбинируя несколько типов скользящих средних и объединяя различные временные периоды, обеспечивает достаточно стабильное следование за трендом. У стратегии большой потенциал для оптимизации: можно улучшить фильтры входа, способы выхода, параметры и т.д., чтобы добиться лучших результатов в реальной торговле.
- 1