Бычий фрактал стратегии RSI и сглаженного RSI

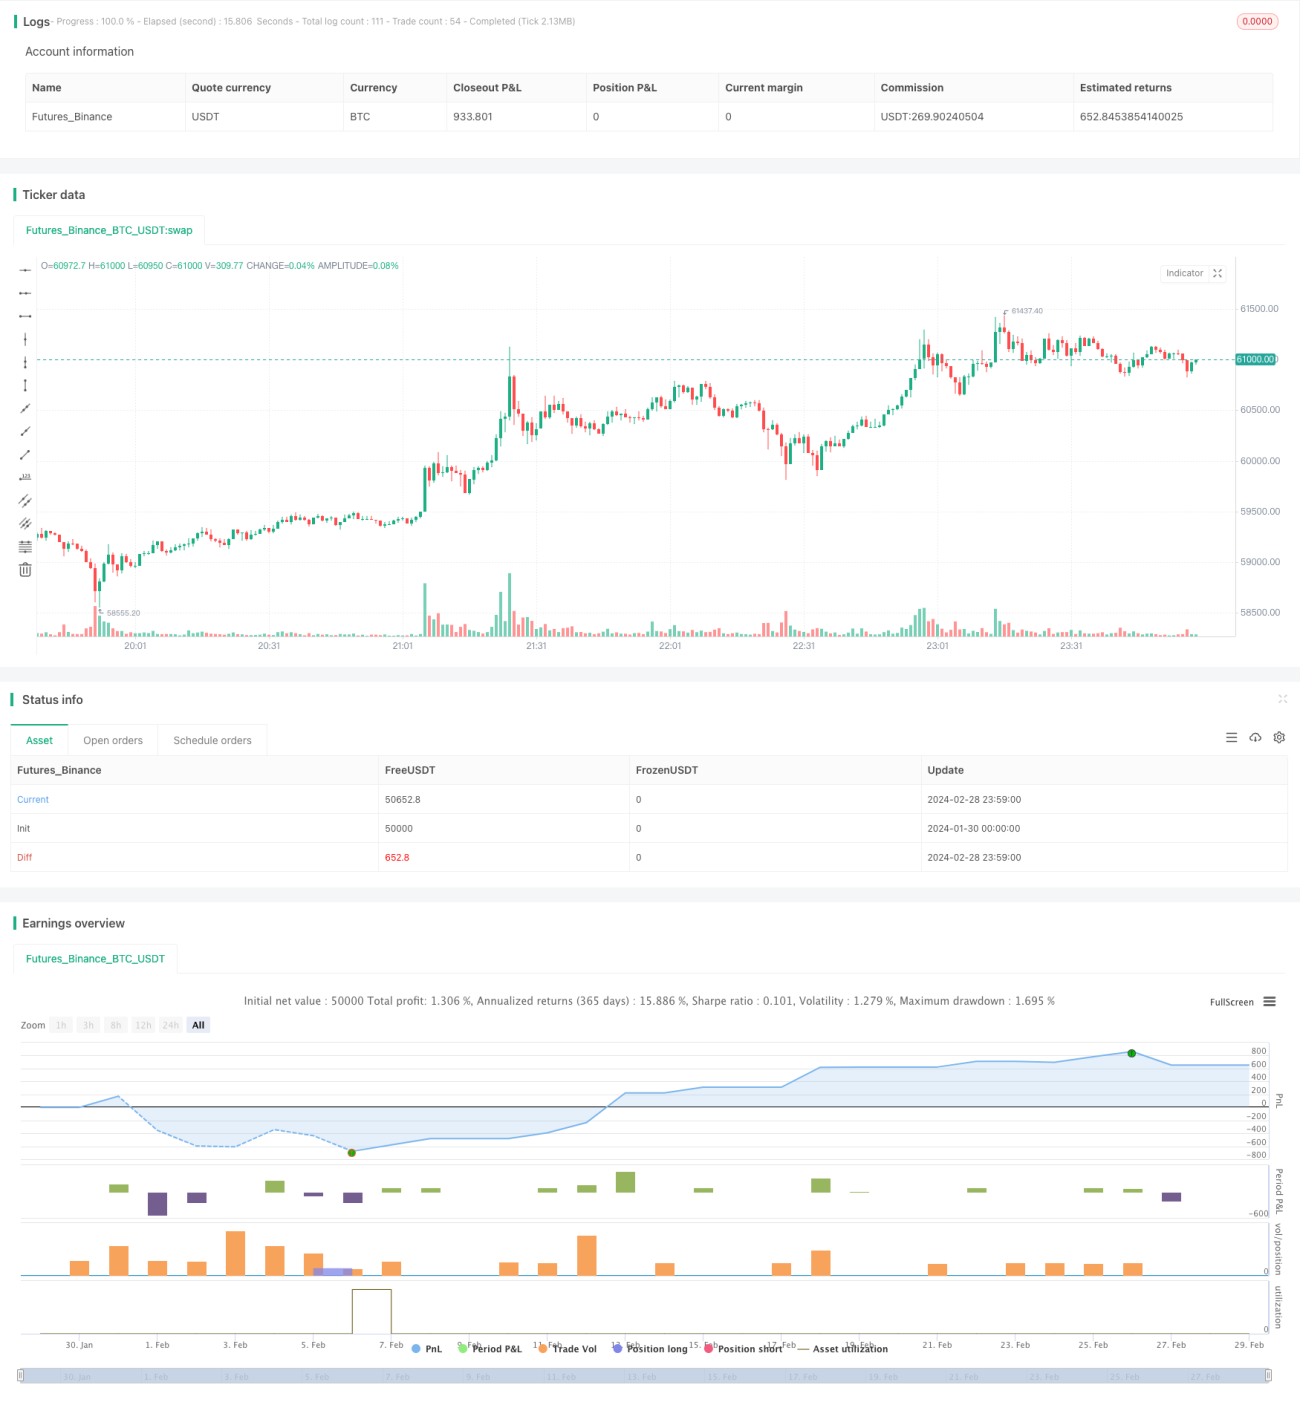
Обзор
Стратегия использует комбинацию индикатора RSI и сглаженного RSI для поиска точек входа на минимумах цен. Когда RSI достигает нового минимума, а цена не обновляет минимум, это считается сигналом бычьей дивергенции. Добавление трендовой оценки сглаженного RSI позволяет повысить эффективность стратегии.
Принцип стратегии
- Рассчитывается RSI с параметром 14-дневной линии.
- Рассчитывается сглаженный RSI путем двойного усреднения по методу WMA для обеспечения сглаженности.
- Определяется, находится ли RSI ниже 30 (зона перепроданности).
- Определяется, находится ли сглаженный RSI ниже 35 (достаточно сильное направление).
- Определяется, опускался ли минимум RSI ниже 25.
- Вычисляется дивергенция RSI – ситуация, когда RSI обновляет минимум, а цена нет.
- Рассчитывается период снижения сглаженного RSI, который должен составлять не менее 3 дней.
- При выполнении всех вышеуказанных условий генерируется сигнал на покупку.
- Устанавливаются условия стоп-лосса и тейк-профита.
Основная идея стратегии – использование разворотных свойств RSI в сочетании со сглаженным RSI для оценки тренда. Покупка производится, когда цена находится под давлением, а RSI – в зоне перепроданности. Закрытие позиции происходит при достижении тейк-профита или стоп-лосса.
Анализ преимуществ стратегии
- Комбинация двух индикаторов RSI повышает эффективность стратегии.
- Использование разворотных свойств RSI дает определенное вероятностное преимущество.
- Оценка тренда с помощью сглаженного RSI помогает избежать ложных разворотов.
- Наличие полной логики стоп-лосса и тейк-профита позволяет ограничить риски.
Анализ рисков
- Вероятность неудачного разворота RSI полностью исключить невозможно.
- Сглаженный RSI запаздывает, что может привести к упущению наилучшего момента для входа.
- Слишком широкий стоп-лосс увеличивает риск роста убытков.
Риски можно снизить за счет настройки параметров RSI для оптимизации момента входа, сокращения дистанции стоп-лосса для ускорения срабатывания, а также добавления других индикаторов для оценки трендового риска и уменьшения вероятности ложных разворотов.
Направления оптимизации
- Возможно тестирование эффективности RSI с различными параметрами.
- Оптимизация метода расчета сглаженного RSI для улучшения качества сглаживания.
- Корректировка уровней тейк-профита и стоп-лосса для поиска оптимального соотношения риска и доходности.
- Добавление индикаторов объема для оценки силы движения, чтобы избежать ситуаций с недостаточным объемом.
Путем настройки параметров и комбинирования с другими индикаторами можно дополнительно повысить эффективность стратегии.
Заключение
Данная стратегия в целом основана на использовании разворотных свойств RSI. Комбинация двух RSI позволяет в полной мере задействовать разворотный эффект, однако также увеличивает неопределенность, связанную с расхождением сигналов индикаторов. Это типичная индикаторная стратегия. Постоянное тестирование и оптимизация позволяют повысить применимость параметров индикатора, а также добавить больше индикаторов для снижения вероятности ошибочных срабатываний и повышения надежности стратегии.
- 1