Арбитражная торговая стратегия, основанная на взаимосвязи цен двух рынков

Обзор
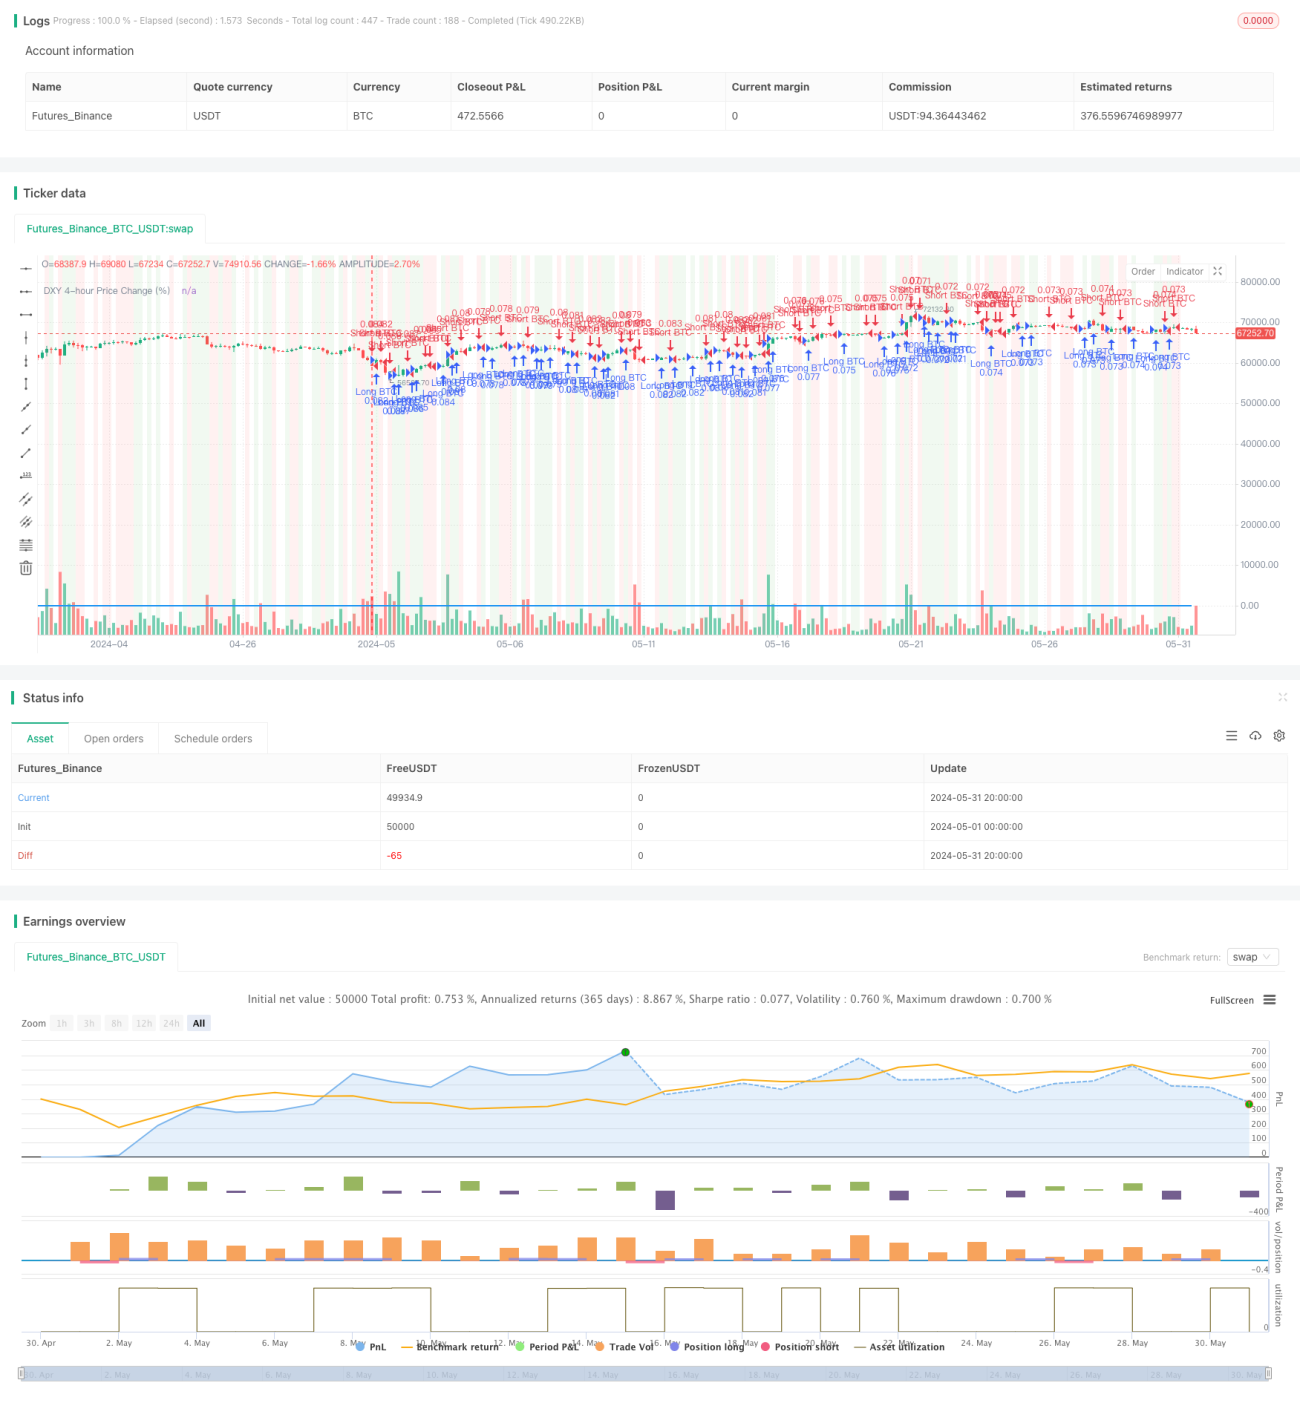
Данная стратегия использует ценовую взаимосвязь между двумя различными рынками. Отслеживая изменения рынка A на 30-минутном таймфрейме, стратегия выявляет значительные изменения на рынке A и затем инициирует соответствующие сделки на рынке B. Когда рынок A снижается на 0,1% или более, стратегия открывает короткую позицию на рынке B; когда рынок A растёт на 0,1% или более, стратегия открывает длинную позицию на рынке B. Стратегия также позволяет пользователю задавать процентные значения тейк-профита и стоп-лосса для оптимизации управления рисками и целей по прибыли.
Принцип стратегии
Основной принцип стратегии заключается в использовании отрицательной корреляции между ценами двух рынков. Исторические данные показывают, что между ценами рынка A и рынка B существует средняя отрицательная корреляция -0,6. Это означает, что когда рынок A падает, цена рынка B, как правило, растёт, и наоборот. Стратегия отслеживает изменения рынка A на 30-минутном таймфрейме, улавливает значительные изменения на рынке A и затем открывает соответствующие позиции на рынке B. В частности, когда рынок A снижается на 0,1% или более, стратегия открывает короткую позицию на рынке B; когда рынок A растёт на 0,1% или более, стратегия открывает длинную позицию на рынке B. Одновременно стратегия использует ордера тейк-профита и стоп-лосса для управления рисками и прибылью по каждой сделке.
Преимущества стратегии
- Использует отрицательную корреляцию между ценами двух рынков, предоставляя торговые возможности на основе межрыночных взаимосвязей.
- Использование 30-минутного таймфрейма позволяет улавливать значительные изменения на рынке A, одновременно фильтруя некоторый краткосрочный шум.
- Позволяет пользователю задавать процентные значения тейк-профита и стоп-лосса, обеспечивая гибкое управление рисками и настройку целей по прибыли.
- Визуализация торговых сигналов с помощью цвета фона упрощает быструю идентификацию торговых возможностей.
- Код имеет чёткую структуру, легко понимается и модифицируется, что подходит для дальнейшей оптимизации и настройки.
Риски стратегии
- Отрицательная корреляция между ценами двух рынков может быть не всегда стабильной и может нарушаться в определённых рыночных условиях.
- Фиксированный порог изменения цены в 0,1% может не подходить для всех рыночных условий и требует корректировки в зависимости от волатильности рынка.
- Настройка процентов тейк-профита и стоп-лосса требует оптимизации в соответствии с рыночными условиями и личными предпочтениями по риску; неправильные настройки могут привести к преждевременному закрытию прибыли или чрезмерным убыткам.
- Стратегия учитывает только изменение цены рынка A, не включая другие факторы, которые могут влиять на цену рынка B, такие как регуляторная политика, рыночные настроения и т. д.
Направления оптимизации стратегии
- Внедрение динамического порога: корректировка порога изменения цены в зависимости от исторической волатильности рынка A для адаптации к различным рыночным условиям.
- Включение других влияющих факторов: помимо рынка A, можно учитывать макроэкономические индикаторы, специфические рыночные факторы и т. д., чтобы повысить устойчивость стратегии.
- Оптимизация настроек тейк-профита и стоп-лосса: использование более продвинутых методов, таких как адаптивный тейк-профит/стоп-лосс на основе волатильности, трейлинг-стоп и т. д., для лучшего управления рисками и прибылью.
- Внедрение управления позицией: динамическое изменение размера позиции в зависимости от рыночных условий и производительности стратегии для оптимизации использования капитала и управления рисками.
- Комбинирование с другими техническими индикаторами: на основе изменения цены рынка A добавление других технических индикаторов, таких как скользящие средние, индекс относительной силы и т. д., для повышения надёжности торговых сигналов.
Заключение
Данная стратегия использует отрицательную корреляцию между ценами двух рынков, инициируя соответствующие позиции на рынке B при значительных изменениях на рынке A. Преимущества стратегии заключаются в предоставлении торговых возможностей на основе межрыночных взаимосвязей, а также в возможности пользовательской настройки управления рисками и целей по прибыли. Однако стратегия также имеет определённые риски, такие как нестабильность корреляции, ограниченность фиксированного порога и др. В будущем стратегию можно оптимизировать путём внедрения динамического порога, включения других влияющих факторов, оптимизации настроек тейк-профита и стоп-лосса, внедрения управления позицией и комбинирования с другими техническими индикаторами, чтобы повысить её устойчивость и доходность.
/*backtest
start: 2024-05-01 00:00:00
end: 2024-05-31 23:59:59
period: 4h
basePeriod: 15m
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT"}]
*/

// This Pine Script™ code is subject to the terms of the Mozilla Public License 2.0 at https://mozilla.org/MPL/2.0/
// © Kingcoinmilioner

//@version=5- 1