Стратегия количественной торговли на основе пересечения скользящих средних с использованием машинного обучения

Обзор
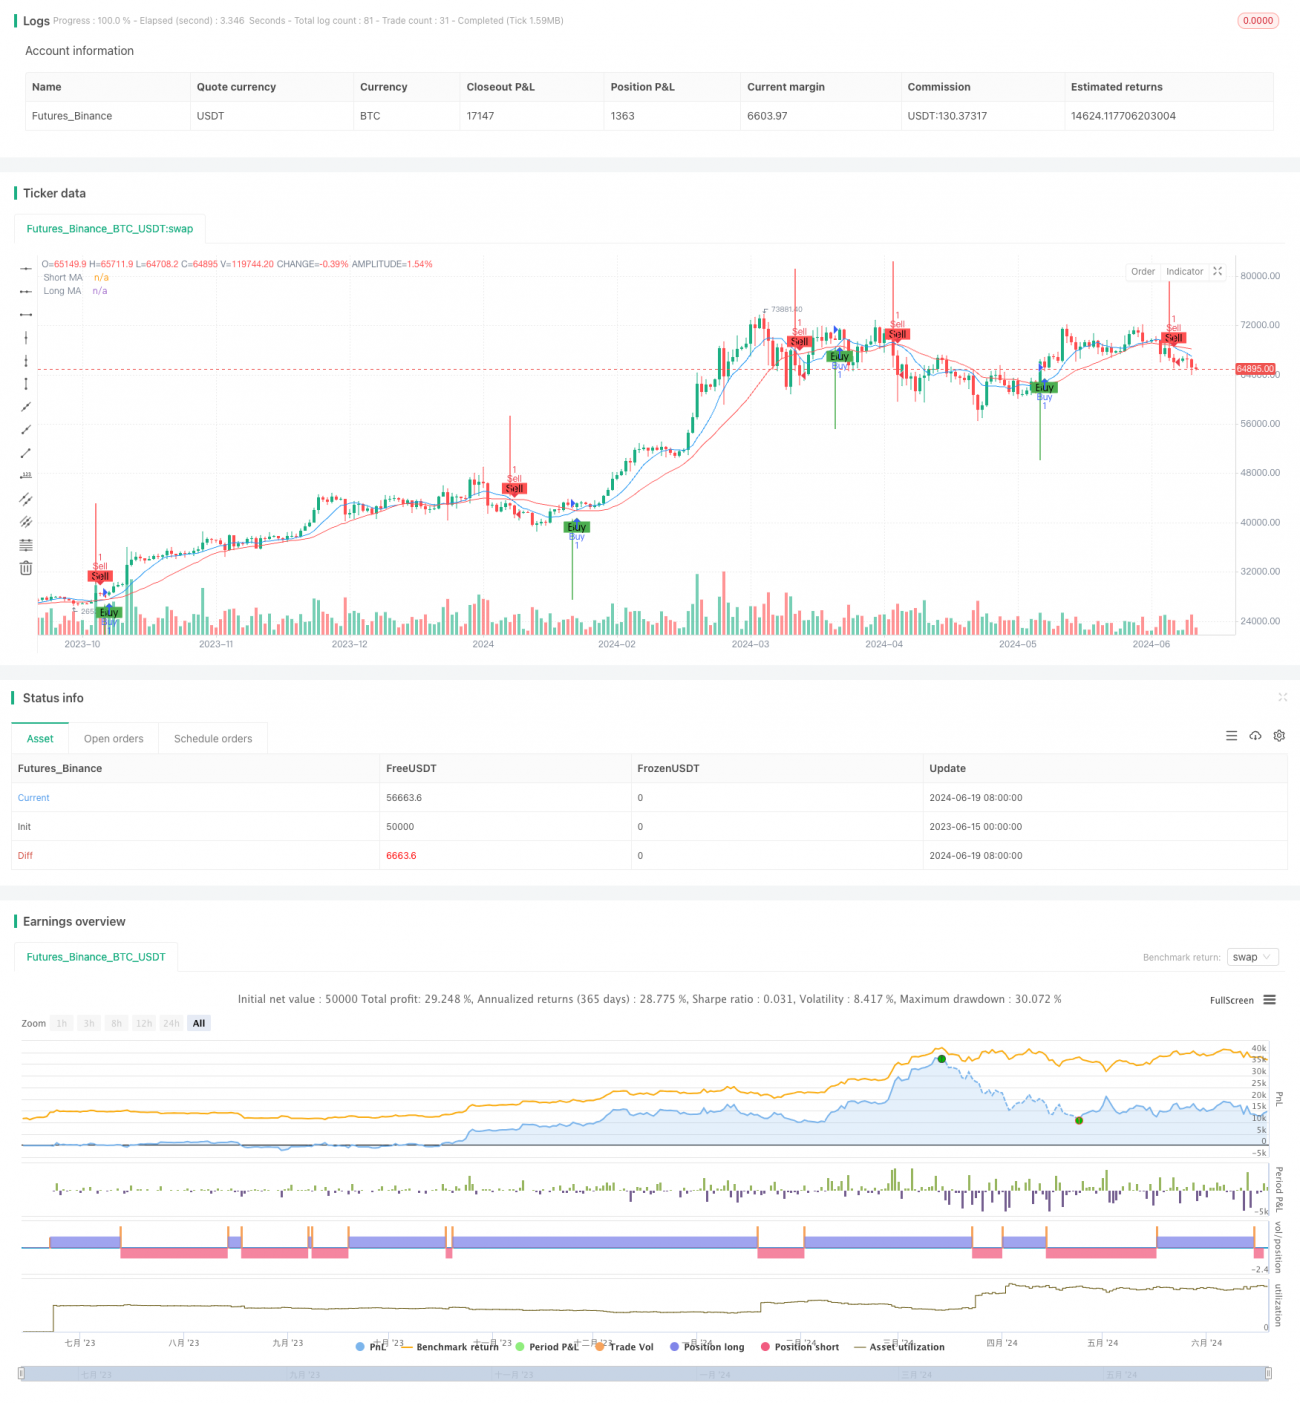
В данной статье описывается количественная торговая стратегия на пересечении скользящих средних, основанная на машинном обучении. Стратегия использует пересечение краткосрочной и долгосрочной простых скользящих средних (SMA) для имитации процесса принятия торговых решений с помощью машинного обучения. Анализируя пересечение краткосрочной и долгосрочной скользящих средних, стратегия генерирует сигналы на покупку и продажу и выполняет соответствующие торговые операции на торговой платформе. Такой подход сочетает в себе традиционный технический анализ и современные концепции машинного обучения, предоставляя трейдерам простой и эффективный инструмент количественной торговли.
Принцип стратегии
Основной принцип стратегии основан на пересечении двух скользящих средних:
- Краткосрочная скользящая средняя (Short MA): по умолчанию используется простая скользящая средняя с периодом 9.
- Долгосрочная скользящая средняя (Long MA): по умолчанию используется простая скользящая средняя с периодом 21.
Логика генерации торговых сигналов следующая:
- Сигнал на покупку: срабатывает, когда краткосрочная скользящая средняя пересекает долгосрочную скользящую среднюю снизу вверх.
- Сигнал на продажу: срабатывает, когда краткосрочная скользящая средняя пересекает долгосрочную скользящую среднюю сверху вниз.
Стратегия реализована на платформе TradingView с использованием языка Pine Script. Основные функции включают:
- Расчет и отображение краткосрочной и долгосрочной скользящих средних.
- Генерация сигналов на покупку и продажу на основе пересечения скользящих средних.
- Обозначение точек покупки и продажи на графике: зеленые стрелки вверх указывают на покупку, красные стрелки вниз – на продажу.
- Настройка торговых оповещений, уведомляющих пользователя при появлении сигнала на покупку или продажу.
Преимущества стратегии
- Простота и понятность: стратегия пересечения скользящих средних – это классический метод технического анализа, который легко понять и реализовать.
- Следование за трендом: стратегия эффективно улавливает рыночные тренды и хорошо работает на трендовых рынках.
- Автоматизация выполнения: стратегия может выполняться автоматически на платформе TradingView, что снижает влияние человеческого фактора и эмоциональной торговли.
- Визуальная обратная связь: отмечая точки покупки и продажи на графике и отображая скользящие средние, трейдер может наглядно видеть работу стратегии.
- Гибкость: пользователь может настраивать периоды краткосрочной и долгосрочной скользящих средних в соответствии с личными предпочтениями и характеристиками рынка.
- Уведомления в реальном времени: функция торговых оповещений помогает трейдеру своевременно использовать рыночные возможности.
- Имитация машинного обучения: хотя это простая стратегия, она имитирует процесс принятия решений с помощью машинного обучения, закладывая основу для более сложной алгоритмической торговли.
- Широкая применимость: стратегия может применяться к различным финансовым инструментам и таймфреймам, обладая широкой универсальностью.
Риски стратегии
- Запаздывание: скользящие средние по своей сути являются запаздывающими индикаторами, что может приводить к ложным сигналам вблизи точек разворота рынка.
- Низкая эффективность на боковом рынке: на флэтовых рынках стратегия может часто генерировать ошибочные сигналы, приводя к избыточной торговле и убыткам.
- Отсутствие механизма стоп-лосса: стратегия не включает в себя установку стоп-лосса, что может привести к значительным потерям при резких колебаниях рынка.
- Чрезмерная зависимость от исторических данных: стратегия предполагает, что исторические модели повторятся в будущем, но рыночные условия могут измениться.
- Чувствительность к параметрам: эффективность стратегии чувствительна к выбору периодов скользящих средних; разные параметры могут приводить к существенно разным результатам.
- Игнорирование фундаментальных факторов: чисто технический анализ может игнорировать важные фундаментальные и макроэкономические факторы.
- Торговые издержки: частая торговля может привести к высоким транзакционным издержкам, влияющим на общую доходность стратегии.
- Риск переобучения: при оптимизации параметров возможно переобучение, что приводит к плохой работе стратегии в реальной торговле.
Направления оптимизации стратегии
- Внедрение стоп-лосса и тейк-профита: установка разумных уровней стоп-лосса и тейк-профита для контроля рисков и фиксации прибыли.
- Добавление фильтров: использование дополнительных технических индикаторов (например, RSI, MACD и др.) в качестве фильтров для уменьшения количества ложных сигналов.
- Динамическая настройка параметров: адаптация периодов скользящих средних в зависимости от волатильности рынка для различных рыночных условий.
- Включение индикатора волатильности: использование таких индикаторов, как ATR, для корректировки размера позиции и уровня стоп-лосса.
- Мультитаймфреймовый анализ: анализ на более длительных таймфреймах для повышения точности торговых решений.
- Добавление фундаментального анализа: учет фундаментальных факторов, таких как публикация экономических данных, отчетность компаний и т.д., для оптимизации торговых решений.
- Оптимизация с помощью машинного обучения: использование настоящих алгоритмов машинного обучения (например, метод опорных векторов, случайный лес и др.) для оптимизации выбора параметров и генерации сигналов.
- Бэктестинг и оптимизация: проведение обширного бэктестинга на исторических данных с использованием методов Монте-Карло для оценки устойчивости стратегии.
- Управление капиталом: реализация более сложных стратегий управления капиталом, таких как формула Келли или модель риска с фиксированной долей.
- Анализ настроений: интеграция данных о рыночных настроениях, например, анализ настроений в социальных сетях, для усиления торговых решений.
Заключение
Количественная торговая стратегия на пересечении скользящих средних, основанная на машинном обучении, предоставляет трейдерам простой и эффективный метод автоматизированной торговли. Имитируя процесс принятия решений с помощью машинного обучения, эта стратегия позволяет улавливать рыночные тренды и автоматически выполнять сделки. Несмотря на присущие риски, такие как запаздывание и низкая эффективность на боковом рынке, при надлежащем управлении рисками и постоянной оптимизации можно значительно повысить производительность стратегии.
Будущие направления оптимизации должны быть сосредоточены на повышении адаптивности и устойчивости стратегии, включая внедрение большего количества технических индикаторов, динамическую настройку параметров, мультитаймфреймовый анализ и настоящие алгоритмы машинного обучения. В то же время добавление фундаментального анализа и факторов рыночных настроений может помочь стратегии более всесторонне оценивать рыночные условия.
В целом, данная количественная торговая стратегия на основе концепций машинного обучения предоставляет трейдерам хорошую отправную точку, на основе которой можно постоянно улучшать и развивать систему, в конечном итоге достигая более интеллектуальной и эффективной торговой системы.
/*backtest
start: 2023-06-15 00:00:00
end: 2024-06-20 00:00:00
period: 1d
basePeriod: 1h
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT"}]
*/

// This Pine Script™ code is subject to the terms of the Mozilla Public License 2.0 at https://mozilla.org/MPL/2.0/
// © yashumani
//@version=5
strategy("ML Based Trading Strategy", overlay=true)- 1