Стратегия кроссовера множественной импульсной линейной регрессии

Обзор
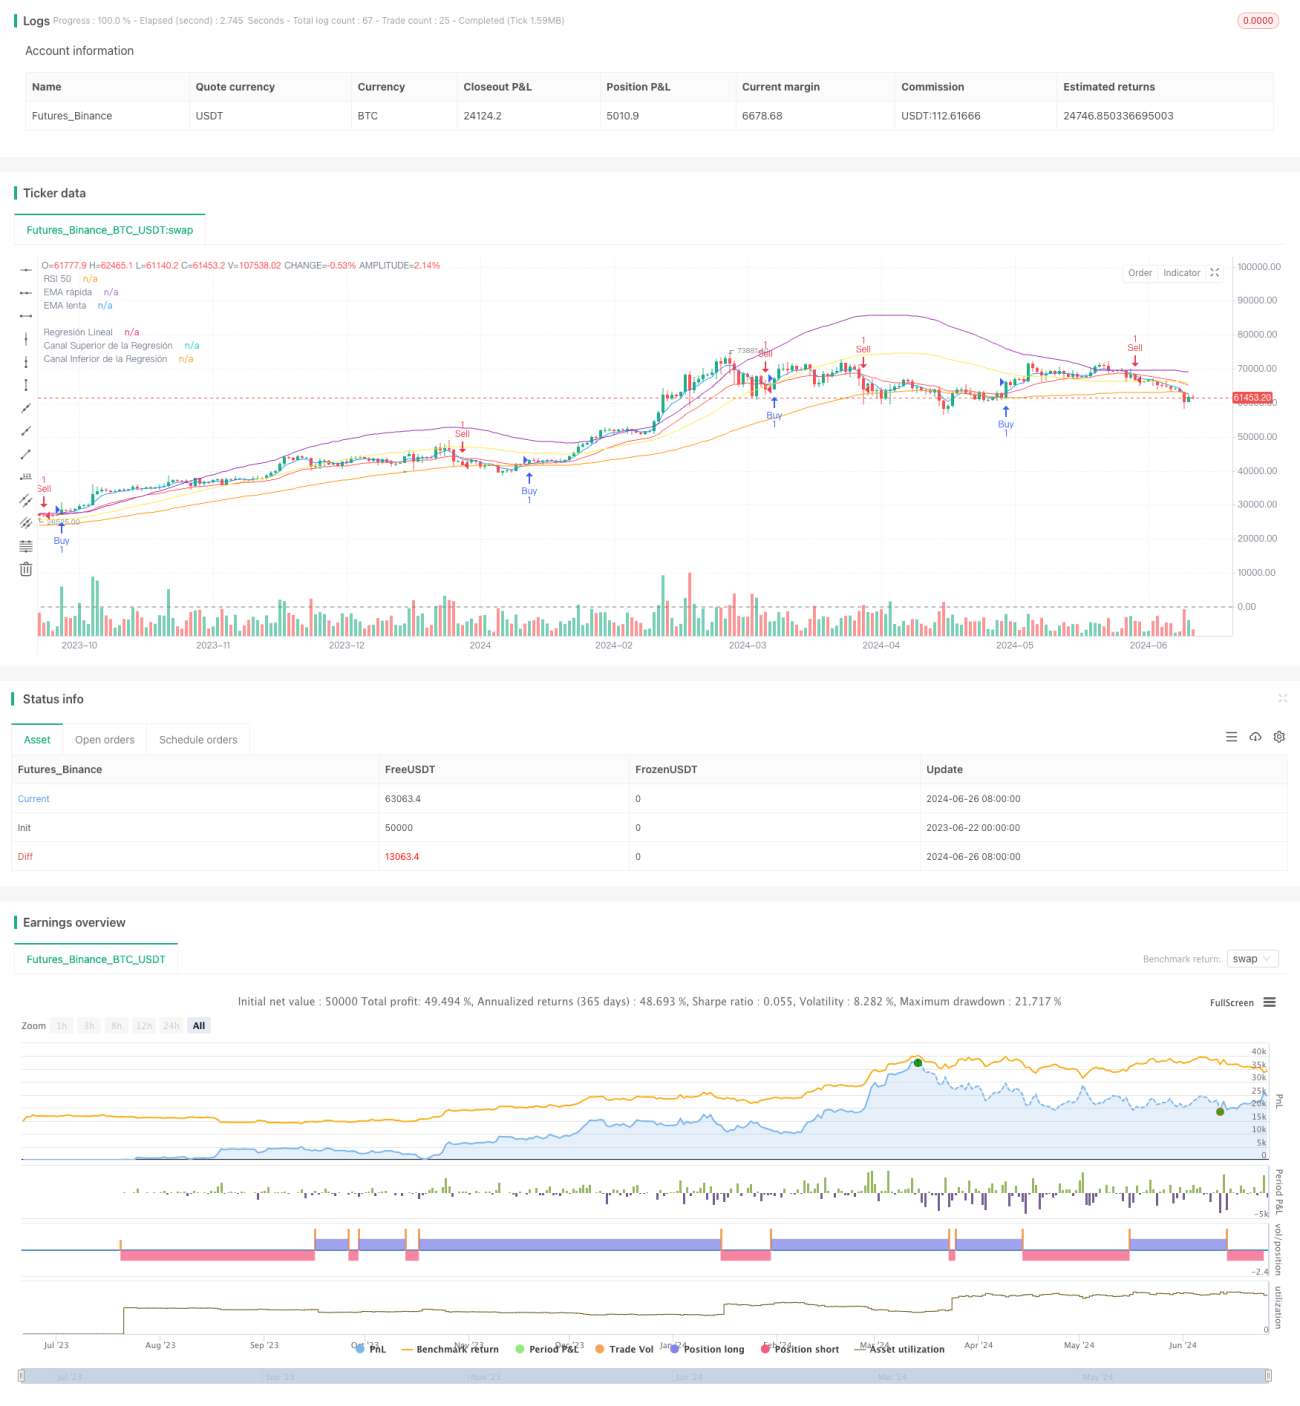
Стратегия пересечения множественных импульсных линейных регрессий — это количественная торговая стратегия, сочетающая в себе импульсные индикаторы, скользящие средние и линейную регрессию. Стратегия использует пересечение быстрой и медленной экспоненциальных скользящих средних (EMA), уровни перекупленности/перепроданности индекса относительной силы (RSI) и каналы линейной регрессии для выявления потенциальных торговых возможностей. Интегрируя несколько технических индикаторов, стратегия направлена на захват изменений рыночного тренда и подачу сигналов на вход при развороте тренда.
Принцип стратегии
-
Импульсный индикатор:
- Используется RSI с периодом 14 в качестве импульсного индикатора. RSI больше 50 считается восходящим импульсом, меньше 50 — нисходящим.
- Применяется EMA с периодом 5 в качестве быстрой скользящей средней и EMA с периодом 20 в качестве медленной скользящей средней.
-
Линейная регрессия:
- Рассчитывается линия линейной регрессии за 100 периодов и её стандартное отклонение.
- Строятся верхний и нижний регрессионные каналы: линия регрессии плюс/минус одно стандартное отклонение.
-
Условия входа:
- Вход в лонг: быстрая EMA пересекает медленную EMA снизу вверх, и RSI больше 50.
- Вход в шорт: быстрая EMA пересекает медленную EMA сверху вниз, и RSI меньше 50.
-
Визуализация:
- На графике отображаются линия линейной регрессии и её верхний/нижний каналы.
- Отмечаются точки пересечения EMA и сигналы на вход.
-
Исполнение сделок:
- При выполнении условий входа стратегия автоматически выполняет покупку или продажу.
-
Управление рисками:
- Хотя в коде явно не установлены стоп-лосс и тейк-профит, управление рисками может быть реализовано путем настройки параметров или добавления дополнительных условий выхода.
Преимущества стратегии
- Объединение множества индикаторов: Сочетание RSI, EMA и линейной регрессии обеспечивает более комплексный анализ рынка.
- Отслеживание тренда и разворота: Позволяет улавливать продолжение тренда и потенциальные точки разворота.
- Визуальная наглядность: Визуализация индикаторов на графике помогает трейдеру быстро оценить рыночную ситуацию.
- Автоматическая торговля: Реализована функция автоматического исполнения сделок, снижающая человеческое вмешательство.
- Гибкость: Параметры настраиваются для адаптации к различным рыночным условиям и стилям торговли.
- Динамическая адаптация: Каналы линейной регрессии динамически подстраиваются под изменения цены, предоставляя более точные уровни поддержки и сопротивления.
- Многомерное подтверждение: Сигналы на вход требуют одновременного выполнения пересечения EMA и условия по RSI, что снижает вероятность ложных сигналов.
Риски стратегии
- Запаздывание: Скользящие средние и RSI являются запаздывающими индикаторами, что может привести к небольшой задержке момента входа.
- Боковой рынок: В боковом рынке частые пересечения EMA могут генерировать избыточные торговые сигналы и ложные пробои.
- Чрезмерная зависимость от технических индикаторов: Игнорирование фундаментальных факторов может привести к плохой работе на фоне важных новостей или событий.
- Чувствительность к параметрам: Эффективность стратегии может быть сильно чувствительна к настройкам параметров, что требует частой оптимизации.
- Отсутствие механизма стоп-лосса: Текущая стратегия не имеет четких условий стоп-лосса, что подвергает риску значительного снижения.
- Изменение рыночных условий: При резких колебаниях или внезапных изменениях тренда стратегия может реагировать недостаточно быстро.
- Чрезмерная торговля: Частые сигналы пересечения могут привести к избыточной торговле и увеличению транзакционных издержек.
Направления оптимизации стратегии
- Внедрение стоп-лосса и тейк-профита: Установить условия стоп-лосса и тейк-профита на основе ATR или фиксированного процента для контроля рисков и фиксации прибыли.
- Добавление фильтров: Добавить индикаторы силы тренда (например, ADX) или подтверждение объемов для уменьшения ложных сигналов.
- Динамическая настройка параметров: Автоматически корректировать периоды EMA и RSI в зависимости от волатильности рынка для повышения адаптивности стратегии.
- Анализ множества таймфреймов: Комбинировать долгосрочную оценку тренда, открывая позиции только по направлению основного тренда.
- Учет волатильности: В периоды высокой волатильности корректировать размер позиций или приостанавливать торговлю для контроля рисков.
- Оптимизация момента входа: Рассмотреть возможность входа вблизи границ канала линейной регрессии, что потенциально может повысить процент выигрышных сделок.
- Внедрение машинного обучения: Использовать алгоритмы машинного обучения для динамической оптимизации параметров или прогнозирования изменений тренда.
- Добавление фундаментального анализа: Интегрировать экономический календарь или анализ новостей, корректируя стратегию перед важными событиями.
- Реализация частичного управления позицией: Разрешить вход и выход частями для оптимизации управления капиталом.
- Бэктестинг и оптимизация: Провести обширный исторический бэктестинг для поиска оптимального набора параметров и подходящих рыночных условий.
Заключение
Стратегия пересечения множественных импульсных линейных регрессий представляет собой комплексную систему технического анализа, которая путем объединения нескольких индикаторов, таких как RSI, EMA и линейная регрессия, стремится улавливать изменения рыночного тренда и совершать сделки в подходящие моменты. Основными преимуществами стратегии являются ее многомерный подход к анализу рынка и способность к автоматизированной торговле, однако она также сталкивается с такими проблемами, как запаздывание и чувствительность к параметрам.
Для дальнейшего повышения надежности и прибыльности стратегии рекомендуется внедрить механизмы стоп-лосса и тейк-профита, добавить фильтры для уменьшения ложных сигналов, реализовать динамическую настройку параметров для адаптации к различным рыночным условиям, а также рассмотреть интеграцию анализа нескольких таймфреймов и управления волатильностью. Кроме того, использование методов машинного обучения для оптимизации выбора параметров и добавление элементов фундаментального анализа помогут усилить общую производительность стратегии.
Благодаря постоянному бэктестингу, оптимизации и верификации на реальных данных данная стратегия имеет потенциал стать надежным инструментом количественной торговли. Однако трейдерам по-прежнему следует проявлять осторожность при ее использовании, внимательно следить за изменениями рынка и осуществлять надлежащее управление капиталом в соответствии с личной толерантностью к риску и инвестиционными целями.
- 1