
Обзор
Адаптивная стратегия следования за пробоем на основе тройного подтверждения представляет собой количественную торговую стратегию, сочетающую классический технический анализ с современными методами управления рисками. Стратегия объединяет теорию пробоев Джесси Ливермора, метод подтверждения тренда Эда Сейкоты и принципы управления рисками на основе ATR Пола Тюдора Джонса. Благодаря множественным условиям фильтрации и динамическим механизмам стоп-лосса, стратегия нацелена на捕捉高 вероятности трендовых пробоев. В основе лежит комплексный подход, включающий пробой ключевых точек, подтверждение тренда с помощью экспоненциальных скользящих средних, проверку объемов и адаптивное управление рисками на основе ATR, что обеспечивает органичное сочетание классического технического анализа и современного количественного управления рисками.
Принцип стратегии
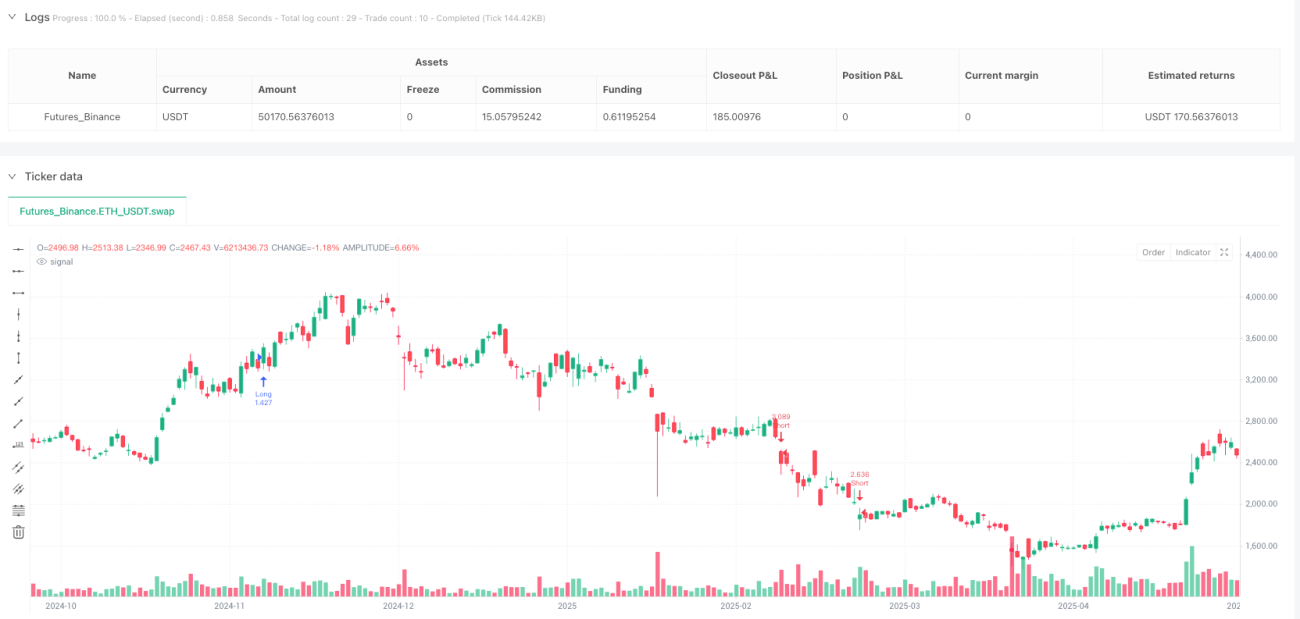
Основной принцип стратегии строится на многоуровневом механизме подтверждения технического анализа. Сначала стратегия определяет ключевые уровни поддержки и сопротивления, выявляя недавние максимумы и минимумы (pivot highs/lows). Когда цена пробивает эти уровни, открывается позиция с учетом условий подтверждения тренда. Для сигнала на покупку требуется, чтобы цена закрытия превысила недавний максимум (pivot high), при этом цена находилась выше 50-периодной EMA, 20-периодная EMA была выше 200-периодной EMA (подтверждение восходящего тренда), а текущий объем превышал 20-периодную простую скользящую среднюю для верификации пробоя. Условия для продажи противоположны: цена закрытия ниже недавнего минимума (pivot low), ниже 50-периодной EMA, 20-периодная EMA ниже 200-периодной EMA (подтверждение нисходящего тренда), и объем увеличивается. В управлении рисками используется начальный стоп-лосс, равный 3 значениям ATR, и трейлинг-стоп смещением в 2 ATR для динамического контроля риска.
Преимущества стратегии
Стратегия обладает несколькими техническими преимуществами, прежде всего благодаря множественному механизму подтверждения. Тройная верификация – пробой ключевых точек, фильтр тренда и подтверждение объемом – значительно повышает надежность торговых сигналов и снижает вероятность ложных пробоев. Во-вторых, стратегия отличается высокой адаптивностью: использование ATR позволяет автоматически корректировать уровни стоп-лосса в зависимости от рыночной волатильности, обеспечивая более широкие стопы в периоды высокой волатильности и ужесточая контроль риска в периоды низкой волатильности. Механизм трейлинг-стопа обеспечивает максимальный захват трендовой прибыли при защите уже полученной прибыли. Параметры стратегии гибко настраиваются, что позволяет адаптировать ее под различные рыночные условия и личные предпочтения по риску. Кроме того, стратегия объединяет ключевые идеи трех легендарных трейдеров, имея глубокую теоретическую базу и практическое подтверждение. Механизм подтверждения объемом усиливает достоверность сигналов пробоя, избегая помех от ложных пробоев на низких объемах.
Риски стратегии
Несмотря на продуманный дизайн, стратегия имеет потенциальные риски, требующие внимания. Во-первых, риск бокового рынка: при флэте частые ложные пробои могут привести к серии мелких убытков. Решение – добавить дополнительные фильтры рыночной среды, например, индикатор ADX для оценки силы тренда. Во-вторых, чувствительность к параметрам: разные настройки могут существенно влиять на результаты, поэтому требуется оптимизация через бэктестинг для поиска оптимального набора. Нельзя игнорировать проскальзывание и риск исполнения, особенно при быстрых пробоях, когда реальная цена исполнения может отличаться от идеальной. Кроме того, стратегия ограниченно адаптируется к экстремальным рыночным событиям, например, гэпам, вызванным внезапными новостями, которые могут привести к неблагоприятным сигналам. Существует также риск переоптимизации: чрезмерная подгонка под исторические данные может ухудшить результаты в реальной торговле. Для снижения этих рисков рекомендуется использовать многотаймфреймовый анализ, добавить фундаментальные фильтры, установить ограничения на максимальную просадку и т.д.
Направления оптимизации стратегии
Оптимизацию следует проводить по нескольким измерениям для повышения общей эффективности. Во-первых, внедрить многотаймфреймовый анализ: сначала подтвердить направление тренда на старшем таймфрейме, затем искать точки входа на младшем, что повысит процент успешных сделок и снизит количество контртрендовых входов. Во-вторых, добавить модуль определения рыночной среды, используя индикаторы волатильности и силы тренда для оценки текущего состояния рынка и приостановки торговли в условиях, не подходящих для пробойной стратегии. Также важно внедрить механизм динамической настройки параметров, автоматически корректируя такие ключевые параметры, как периоды EMA и множители ATR, в зависимости от рыночной волатильности и характеристик тренда. Кроме того, можно добавить элементы машинного обучения, обучив модель на исторических данных прогнозировать вероятность успешного пробоя, что повысит качество сигналов. В управлении рисками рекомендуется внедрить комбинированный механизм стоп-лоссов, сочетающий временные, процентные и волатильностные стопы для более полной защиты. Наконец, углубить анализ объемов, рассматривая не только величину объема, но и его распределение и соотношение цены и объема, что еще больше повысит надежность сигналов пробоя.
Заключение
Адаптивная стратегия следования за пробоем на основе тройного подтверждения является типичным примером сочетания технического анализа и количественной торговли. Интегрируя такие технические элементы, как пробой ключевых точек, подтверждение тренда, проверка объемов и управление рисками на основе ATR, стратегия формирует относительно полную торговую систему. Ее главные достоинства – множественный механизм подтверждения и адаптивное управление рисками, которые обеспечивают как качество торговых сигналов, так и гибкий контроль риска. Однако успешная реализация стратегии требует тщательной оптимизации параметров, строгого управления рисками и постоянного мониторинга производительности. На практике рекомендуется сочетать ее с дополнительными инструментами рыночного анализа и методами управления рисками, а также адаптировать под различные рыночные условия и характеристики торгуемых инструментов. В целом, стратегия предоставляет инвесторам, стремящимся к трендовым пробоям, количественный торговый каркас, имеющий теоретическую основу и практическую ценность.
/*backtest
start: 2024-05-22 00:00:00
end: 2025-05-20 08:00:00
period: 1d
basePeriod: 1d
exchanges: [{"eid":"Futures_Binance","currency":"ETH_USDT"}]
*/

//@version=6
strategy("V2_Livermore-Seykota Breakout", overlay=true, default_qty_type=strategy.percent_of_equity, default_qty_value=10)

// === Input Parameters ===- 1