
Обзор
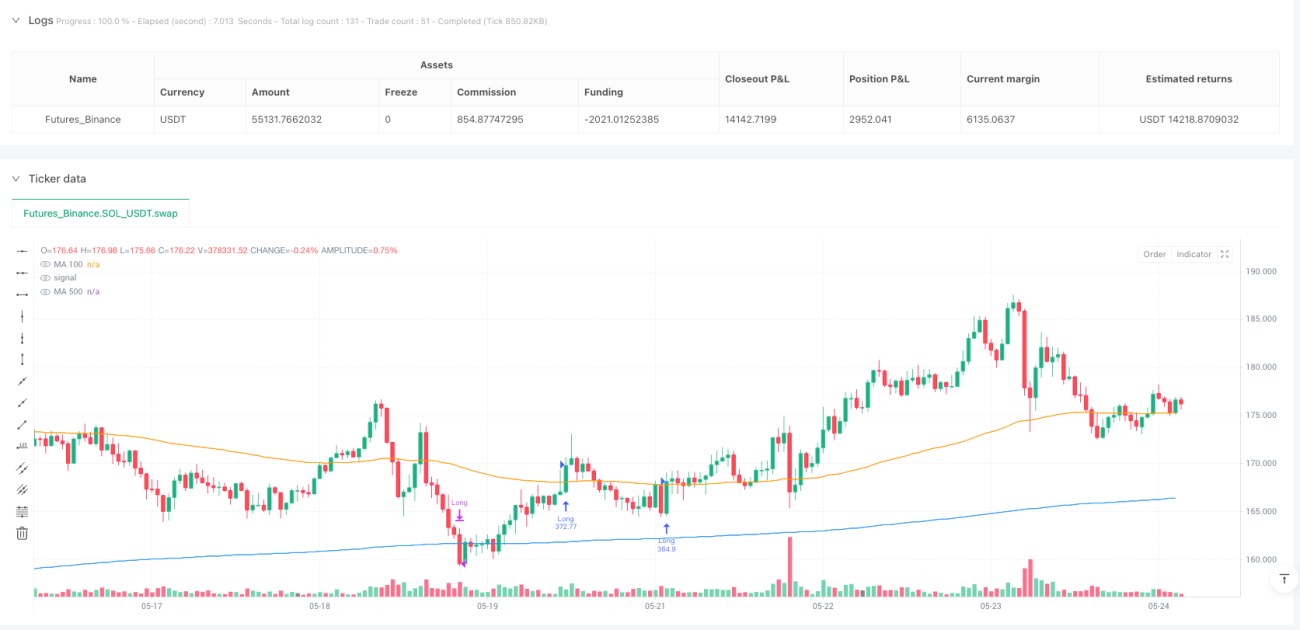
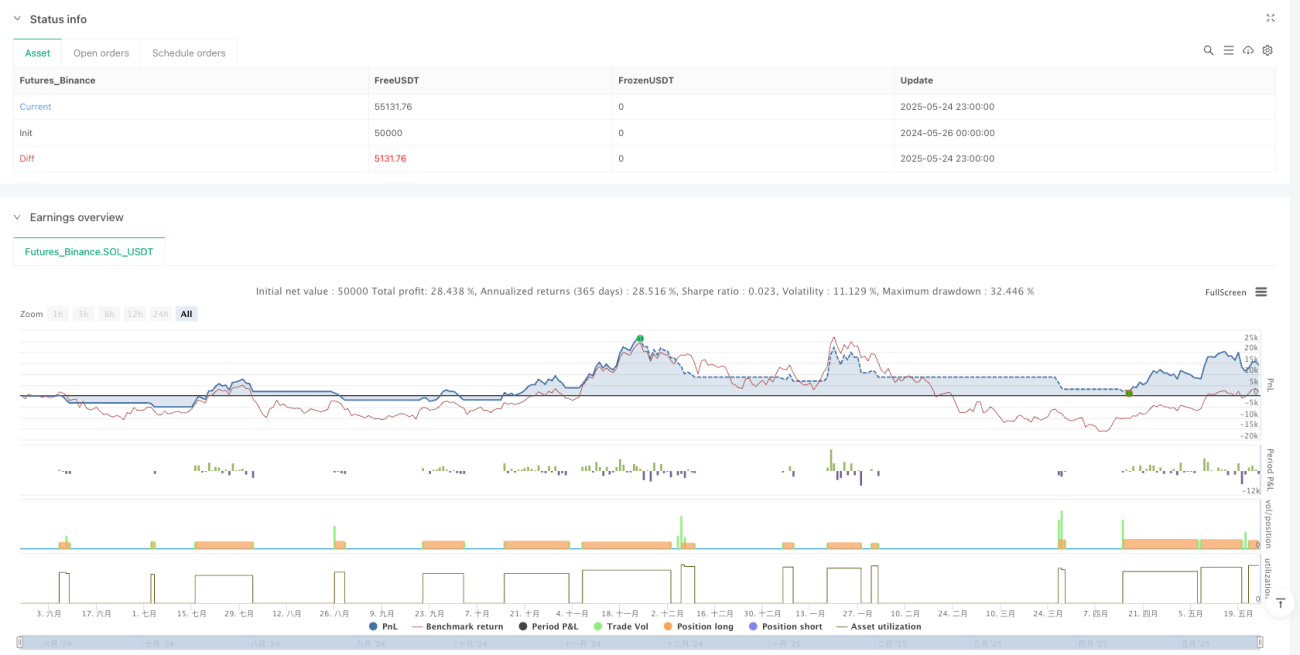
Эта система двойной скользящей средней для отслеживания импульса и разворота тренда представляет собой комплексную количественную торговую стратегию, сочетающую элементы следования за трендом и контр-трендовой торговли. Стратегия использует две скользящие средние с разными периодами (100 и 500) для определения направления тренда на рынке, одновременно интегрируя несколько технических индикаторов в качестве фильтров, включая RSI (индекс относительной силы), ADX (средний индекс направленности) и ATR (средний истинный диапазон). Система позволяет совершать сделки в обоих направлениях — как на повышение, так и на понижение, и применяет различные правила входа и выхода в зависимости от рыночных условий. Эта стратегия особенно подходит для волатильных рынков, таких как криптовалюты, позволяя следовать за сильным трендом при покупках и находить возможности для продаж в условиях экстремальной перепроданности.
Принцип стратегии
Основной принцип стратегии основан на двойной верификации: идентификация тренда и подтверждение импульса.
-
Идентификация тренда: Стратегия использует скользящие средние с периодами 100 и 500 (на выбор EMA или SMA) для определения рыночного тренда. Когда MA100 находится выше MA500, это считается восходящим трендом; в противном случае — возможно, нисходящим.
-
Условия для входа в лонг:
- Цена должна находиться одновременно выше MA100 и MA500
- Необязательный фильтр тренда: MA100 > MA500
- Необязательный фильтр RSI: RSI должен быть выше своего сглаженного среднего
- Необязательный фильтр ADX: ADX должен быть выше своего сглаженного среднего, чтобы обеспечить силу тренда
- Необязательный фильтр ATR: ATR должен быть выше своего сглаженного среднего, чтобы обеспечить достаточную волатильность
-
Условия для входа в шорт:
- Цена должна находиться одновременно ниже MA100 и MA500
- Цена должна быть ниже нижней полосы Боллинджера (указывает на перепроданность)
- RSI должен быть ниже заданного порога (по умолчанию 33, указывает на перепроданность)
- Необязательный фильтр ATR
- Блокировка при сильном восходящем тренде: если MA100 превышает MA500 более чем на заданный процент, вход в шорт запрещён (чтобы избежать продаж на сильном восходящем тренде)
-
Управление рисками и стратегия выхода:
- Стоп-лосс для лонга: задаётся как процент ниже цены входа (по умолчанию 3%)
- Дополнительный выход из лонга: когда цена пробивает MA500 вниз
- Стоп-лосс для шорта: задаётся как процент выше цены входа (по умолчанию 3%)
- Тейк-профит для шорта: задаётся как процент ниже цены входа (по умолчанию 4%)
- Управление капиталом: каждая сделка использует 100% счета по умолчанию, допускается одна пирамидальная добавка.
Такая конструкция позволяет стратегии захватывать крупные движения в трендовых рынках и одновременно находить точки разворота в условиях перепроданности.
Преимущества стратегии
-
Высокая адаптивность: Стратегия предлагает высокую степень настройки благодаря множеству необязательных фильтров (RSI, ADX, ATR), что позволяет адаптироваться к различным рыночным условиям и стилям трейдера. Пользователи могут гибко включать или отключать эти фильтры в зависимости от текущей ситуации на рынке.
-
Двусторонняя торговля: В отличие от чисто трендовых или контр-трендовых систем, эта стратегия объединяет оба подхода, позволяя как покупать на восходящем тренде, так и продавать в условиях экстремальной перепроданности, увеличивая возможности получения прибыли.
-
Интеллектуальное определение тренда: Использование двойной системы скользящих средних (MA100 и MA500) обеспечивает более надёжное определение тренда, лучше отсеивая ложные пробои по сравнению с системами на одной скользящей средней.
-
Динамическая адаптация к волатильности: Благодаря фильтру ATR, стратегия автоматически адаптируется к изменениям рыночной волатильности, избегая частой торговли в условиях низкой волатильности и сокращая ненужные транзакционные издержки.
-
Предотвращение погони за сильными разворотами: Для шортовых сделок предусмотрен механизм «блокировки при сильном восходящем тренде»: когда MA100 превышает MA500 более чем на заданный процент, продажи запрещены, что эффективно снижает риск контр-трендовой торговли на сильном восходящем рынке.
-
Многократное подтверждение: Сигналы на вход требуют совместного подтверждения от нескольких технических индикаторов, что значительно снижает вероятность ложных сигналов и повышает устойчивость стратегии.
-
Гибкий механизм выхода: Стратегия предусматривает различные логики выхода для лонгов и шортов: для лонгов MA500 может выступать в качестве динамического стоп-лосса, а для шортов установлена фиксированная цель по прибыли, что соответствует особенностям торговли в разных направлениях.
Риски стратегии
-
Чувствительность к параметрам: Стратегия зависит от множества технических индикаторов и настроек; незначительные изменения параметров могут привести к существенно разным результатам бэктестинга. В реальной торговле оптимальные параметры могут меняться вместе с рыночными условиями, существует риск переоптимизации на исторических данных. Решение — использовать пошаговую оптимизацию и прямое тестирование для проверки устойчивости параметров.
-
Риск запаздывания: Такие индикаторы, как скользящие средние, по своей природе запаздывают и могут не успеть своевременно зафиксировать точки разворота на сильно волатильных рынках, вызывая задержки входа или выхода. Рекомендуется при высокой волатильности сокращать периоды скользящих средних или добавлять другие опережающие индикаторы.
-
Плохая работа в периоды смены тренда: На боковых рынках или при смене тренда стратегия может генерировать частые ложные сигналы, приводящие к серии убытков. Решение — добавить механизм идентификации рыночного состояния, который автоматически снижает объём позиции или приостанавливает торговлю при обнаружении бокового рынка.
-
Риск управления капиталом: Стратегия по умолчанию использует 100% средств счета плюс допускает одну пирамидальную добавку, что при неблагоприятном движении может привести к значительной просадке. Рекомендуется корректировать размер позиции в соответствии с личной толерантностью к риску, избегая использования всех средств в одной сделке.
-
Риск ликвидности: На рынках или в периоды низкой ликвидности возможно увеличение проскальзывания или невыполнение ордеров по ожидаемой цене. Стратегию рекомендуется запускать на основных ликвидных торговых парах и в часы высокой активности.
-
Риск «чёрных лебедей»: Фиксированный процентный стоп-лосс может не сработать эффективно в экстремальных рыночных условиях, особенно при гэпах. Рекомендуется установить лимит максимального убытка и рассмотреть использование деривативов, таких как опционы, для хеджирования экстремальных рисков.
Направления оптимизации стратегии
-
Введение классификации рыночных состояний: В текущей версии используются одинаковые настройки для разных рыночных состояний (тренд, боковик, высокая волатильность, низкая волатильность). Можно добавить функцию распознавания рыночного состояния и оптимизировать различные наборы параметров для каждого состояния. Реализация может быть выполнена с помощью индикаторов волатильности (например, процент ATR) или индикаторов силы тренда (например, порог ADX) для различения состояний.
-
Оптимизация управления капиталом: В настоящее используется фиксированная доля счета. Можно усовершенствовать до динамического управления позицией на основе волатильности: увеличивать объём в условиях низкой волатильности и уменьшать при высокой, чтобы сбалансировать риск. Для этого можно использовать относительное значение ATR для динамической корректировки доли капитала на сделку.
-
Добавление временного фильтра: Некоторые рынки могут показывать лучшие или худшие результаты в определённые периоды времени. Можно добавить временной фильтр, чтобы избегать торговли в исторически неэффективные периоды. Это может быть реализовано через анализ эффективности стратегии в разные сессии (азиатская, европейская, американская).
-
Подтверждение на нескольких таймфреймах: В настоящее время стратегия работает только на одном таймфрейме (3 часа). Можно добавить подтверждение тренда на старшем таймфрейме, разрешая вход только при совпадении направления тренда на старшем таймфрейме, что повысит процент выигрышных сделок. Например, выполнять сигналы на покупку на 3-часовом графике только при восходящем тренде на дневном графике.
-
Динамические стоп-лосс и тейк-профит: Заменить фиксированные проценты на динамические, основанные на рыночной волатильности, чтобы стратегия лучше адаптировалась к разным условиям. Можно использовать множители ATR для установки уровней стоп-лосса и тейк-профита, автоматически расширяя диапазон при увеличении волатильности.
-
Интеграция индикаторов настроения: Добавить индикаторы рыночного настроения в качестве дополнительных фильтров, такие как объём торгов, ставка финансирования (для бессрочных контрактов) или премия фьючерсов, чтобы избежать контр-трендовой торговли в экстремальных эмоциональных состояниях. Эти индикаторы могут служить предупреждающими сигналами о перегреве или переохлаждении рынка.
-
Оптимизация с помощью машинного обучения: Использовать алгоритмы машинного обучения для динамического выбора оптимального набора параметров, автоматически настраивая параметры стратегии в соответствии с последними рыночными условиями. Это может быть реализовано через скользящую оконную оптимизацию параметров или методы обучения с подкреплением.
Заключение
Система двойной скользящей средней для отслеживания импульса и разворота тренда представляет собой продуманную количественную торговую стратегию, которая, объединяя систему скользящих средних, индикаторы импульса и фильтры волатильности, обеспечивает высокую адаптивность и настраиваемость при сохранении простоты. Ключевое преимущество стратегии — механизм многократного подтверждения и гибкая система фильтров, позволяющая адаптироваться к различным рыночным условиям.
Однако, как и любая торговая стратегия, она сталкивается с вызовами, такими как чувствительность к параметрам, запаздывание и изменение рыночного состояния. Внедрение классификации рыночных состояний, динамического управления капиталом, анализа нескольких таймфреймов и оптимизации с помощью машинного обучения может повысить её устойчивость и адаптивность в будущем.
Самое главное — трейдеры, применяющие эту стратегию, должны полностью понимать её принципы и ограничения, адаптировать её под свои риск-профиль и рыночный опыт, а также всегда строго соблюдать принципы управления рисками. Не существует идеальной торговой стратегии, но благодаря постоянной оптимизации и осторожному применению эта система может стать мощным инструментом в арсенале трейдера.
- 1