
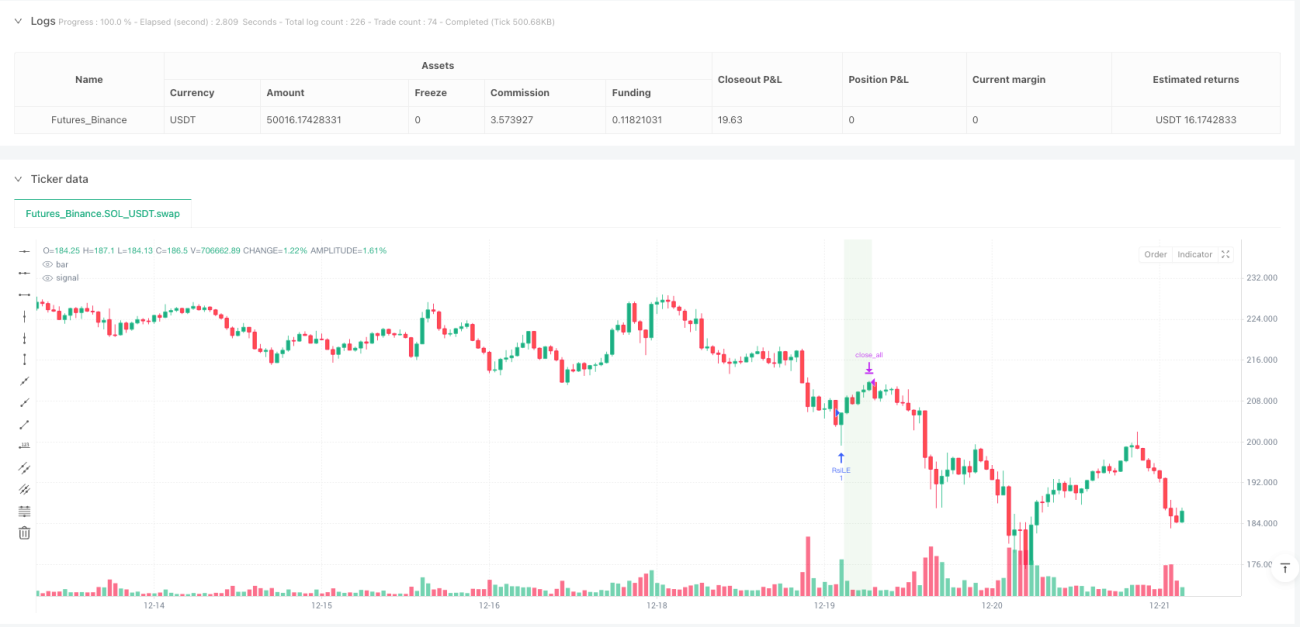
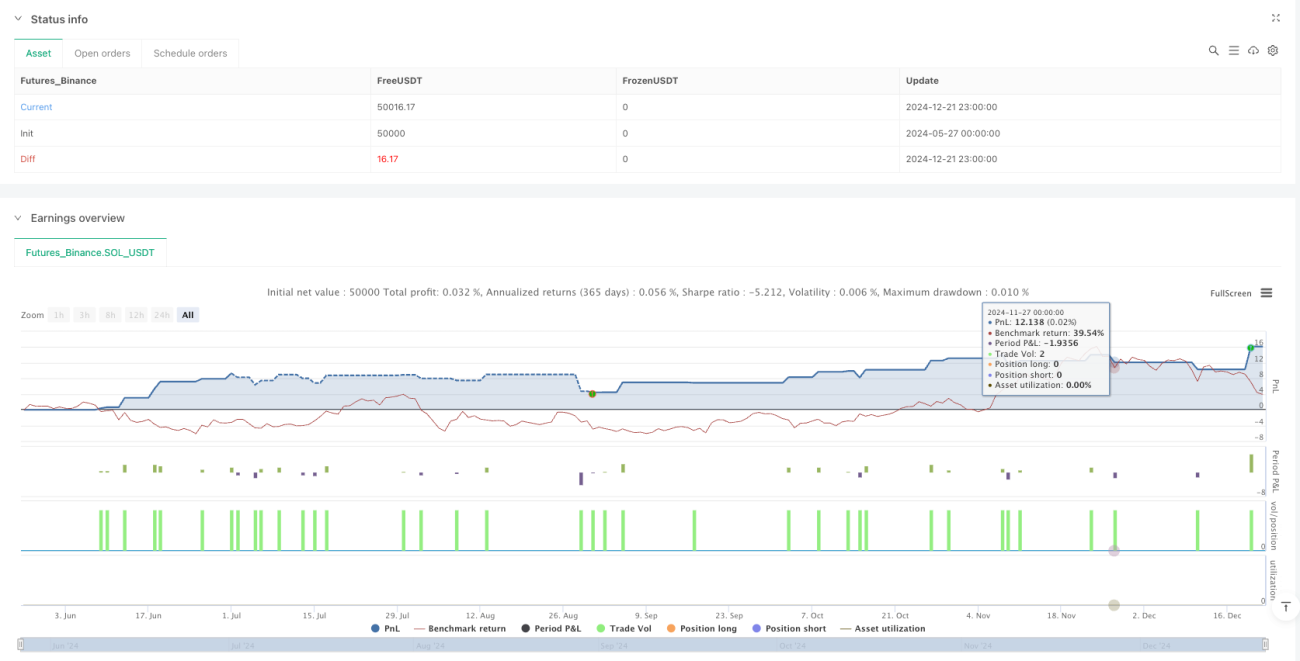
Обзор стратегии
Стратегия «Динамический кроссовер индекса относительной силы в торговую сессию» представляет собой легковесную внутридневную торговую систему, предназначенную для фьючерсов на фондовые индексы (такие как NASDAQ NQ, S&P 500 ES, Dow Jones YM). Стратегия работает на 30-минутном таймфрейме, использует индекс относительной силы (RSI) в качестве основного технического индикатора и строго ограничивает исполнение сделок в рамках обычной торговой сессии США (08:30–15:00 по центральному времени, с понедельника по пятницу). Когда RSI пересекает уровень перепроданности снизу вверх, система автоматически открывает длинную позицию; когда RSI пересекает уровень перекупленности сверху вниз, система автоматически открывает короткую позицию. Во избежание ночных рисков все позиции автоматически закрываются в конце торгового дня (в 15:00 по центральному времени). Стратегия также предлагает опциональную функцию окраски фона: зеленый фон обозначает удержание длинной позиции, красный — короткой.
Принцип работы стратегии
Основной принцип стратегии основан на динамической волатильности индекса относительной силы (RSI) и строгом механизме фильтрации торговых сессий:
-
Генерация сигналов RSI: Стратегия использует стандартный индикатор RSI с периодом по умолчанию 14, настраиваемыми уровнями перекупленности (70) и перепроданности (30). Сигналы на вход генерируются при пересечении RSI этих уровней. Код
ta.crossover(vrsi, overSold)обнаруживает пересечение RSI снизу вверх уровня перепроданности, давая сигнал на покупку;ta.crossunder(vrsi, overBought)обнаруживает пересечение RSI сверху вниз уровня перекупленности, давая сигнал на продажу. -
Система временной фильтрации: Стратегия реализует точный контроль временных рамок, разрешая сделки только в рамках обычной торговой сессии США (08:30–15:00 по центральному времени, с понедельника по пятницу). Это достигается комбинацией условий:
- Фильтр дня недели:
weekdayFilter = dayofweek >= dayofweek.monday and dayofweek <= dayofweek.friday - Фильтр временного интервала: проверка, находится ли текущее время в пределах торговой сессии, то есть с 08:30 до 15:00.
- Фильтр дня недели:
-
Механизм принудительного закрытия: Чтобы избежать ночных рисков, стратегия принудительно закрывает все позиции в 15:00 каждого торгового дня. Код проверяет, достигло ли текущее время времени закрытия, и вызывает команду закрытия:
strategy.close_all(comment="Close All by 15:00 CT"). -
Визуальная поддержка: Стратегия предлагает опциональную окраску фона: зеленый фон при удержании длинной позиции, красный — при удержании короткой, что повышает наглядность торгового статуса.
Преимущества стратегии
Анализ кода стратегии позволяет выделить следующие значительные преимущества:
-
Ориентация на внутридневную торговлю: Благодаря ограничению торговой сессии и механизму принудительного закрытия стратегия полностью исключает ночные риски, снижая подверженность гэпам и волатильности при удержании позиций через ночь.
-
Адаптация к рыночному ритму: RSI, как индикатор разворота, эффективно выявляет возможности ценовых разворотов в условиях перекупленности/перепроданности, что особенно подходит для внутридневной торговли и ловли краткосрочных ценовых колебаний.
-
Настраиваемые параметры: Стратегия предоставляет множество настраиваемых параметров, включая длину периода RSI, уровни перекупленности/перепроданности, что позволяет трейдеру оптимизировать их под разные рыночные условия и личные предпочтения по риску.
-
Чёткая визуальная обратная связь: Функция окраски фона обеспечивает интуитивно понятное отображение статуса позиций, позволяя трейдеру с первого взгляда оценить текущую ситуацию.
-
Простой и эффективный код: Логика реализации понятна, код лаконичен, вычислительная нагрузка мала, что подходит для исполнения в реальном времени без задержек и проблем с производительностью.
-
Стабильные результаты бэктестинга: Согласно данным бэктестинга на 30-минутном таймфрейме контракта NQ на июнь 2025 года, стратегия демонстрирует высокий фактор прибыли (4.61) и приемлемый процент выигрышных сделок (57.1%), при этом максимальная просадка удерживается в разумных пределах (0.22%).
Риски стратегии
Несмотря на множество преимуществ, стратегия имеет следующие потенциальные риски:
-
Ограниченная частота сигналов: Сигналы пересечения RSI могут быть относительно редкими в течение внутридневной сессии, особенно на трендовых рынках, что может привести к недостатку торговых возможностей и снижению общей доходности. Решение: можно добавить дополнительные индикаторы или скорректировать параметры RSI для умеренного увеличения частоты сигналов.
-
Риск ложных пробоев: Индикатор RSI может генерировать ложные сигналы пробоя, особенно при высокой волатильности без чёткого направления. Решение: можно добавить подтверждающий индикатор или дополнительные фильтры, например, подтверждение объёмом или фильтр направления тренда.
-
Чувствительность к настройкам часового пояса: Стратегия зависит от правильной настройки часового пояса; неверная конфигурация может привести к неработоспособности временного фильтра. Решение: перед запуском на реальном счёте тщательно проверить и подтвердить настройки часового пояса, чтобы они точно совпадали с временем торгов целевого рынка.
-
Отсутствие механизма стоп-лосса: Текущая стратегия не реализует динамический стоп-лосс, что может привести к значительным убыткам в экстремальных рыночных условиях. Решение: внедрить механизм стоп-лосса на основе волатильности или фиксированного количества пунктов, ограничив максимальный убыток по каждой сделке.
-
Зависимость от фиксированного времени закрытия: Принудительное закрытие в 15:00 может привести к пропуску потенциальных разворотов перед закрытием или преждевременному выходу из выгодного тренда. Решение: можно реализовать более гибкую стратегию закрытия, например, принимая решение о выходе на основе состояния тренда в конце сессии.
Направления оптимизации
На основе углублённого анализа кода стратегии можно выделить следующие возможные направления оптимизации:
-
Динамические уровни RSI: Заменить фиксированные уровни перекупленности/перепроданности на уровни, динамически корректируемые на основе исторической волатильности или ATR (среднего истинного диапазона), чтобы адаптироваться к изменчивости разных рыночных условий. Это позволит использовать более широкие уровни на высоковолатильных рынках и более узкие — на низковолатильных, повышая качество сигналов.
-
Добавление фильтра тренда: Ввести индикатор тренда (например, скользящую среднюю, MACD или ADX) в качестве фильтра направления, открывая позиции только по основному тренду, чтобы избежать частых сделок на боковиках и уменьшить ложные сигналы.
-
Реализация частичного закрытия: Вместо полного закрытия всех позиций можно применить стратегию частичного выхода, например, закрывать часть позиции при достижении определённой цели по прибыли, оставляя остаток для захвата более сильного движения.
-
Корректировка размера позиции на основе волатильности: Динамически изменять размер позиции в зависимости от рыночной волатильности (например, ATR), увеличивая размер в периоды низкой волатильности и уменьшая в периоды высокой, оптимизируя соотношение риска и доходности.
-
Интеграция подтверждения объёмом: К сигналу RSI добавить условие подтверждения объёмом, исполняя сделку только при поддержке объёма, что повышает надёжность сигнала.
-
Внедрение интеллектуального стоп-лосса: Ввести механизм стоп-лосса на основе уровней поддержки/сопротивления или недавнего диапазона колебаний, заменив простое закрытие по времени, чтобы более эффективно управлять рисками.
Заключение
Стратегия «Динамический кроссовер индекса относительной силы в торговую сессию» представляет собой продуманную внутридневную торговую систему, которая за счёт комбинации индикатора RSI и строгого временного фильтра реализует эффективную логику торговли фьючерсами на фондовые индексы. Основные преимущества стратегии — отсутствие ночных рисков, захват внутридневных разворотов в зонах перекупленности/перепроданности и чёткая визуальная обратная связь. Несмотря на потенциальные риски, такие как ограниченная частота сигналов и отсутствие динамического стоп-лосса, внедрение таких оптимизаций, как динамические уровни RSI, добавление трендового фильтра и интеграция подтверждения объёмом, может значительно повысить устойчивость и прибыльность стратегии. Данная стратегия особенно подходит трейдерам, заинтересованным во внутридневной торговле, стремящимся избежать ночных рисков и при этом поймать краткосрочные ценовые движения.
- 1