
Стратегия многоуровневого импульса и разворота на основе справедливой ценовой неэффективности (FVG)
Обзор
Стратегия многоуровневого импульса и разворота на основе FVG представляет собой дисциплинированную краткосрочную торговую систему на возврате к среднему. Она искусно сочетает фильтрацию по RSI, двойные EMA-каналы и механизм обнаружения справедливых ценовых разрывов (FVG) для точного выявления краткосрочных точек разворота. Стратегия разработана для волатильных рынков, балансируя торговые возможности и риски за счёт точных точек входа и управления тейк-профитом на основе ATR. Основная логика – поиск потенциальных разворотов при краткосрочной чрезмерной экстенсии цены, экстремальных значениях импульсного индикатора и наличии структурного ценового разрыва.
Принцип работы стратегии
Стратегия использует многоуровневую комбинацию технических индикаторов для подтверждения сигналов:
-
Система двойных EMA-каналов:
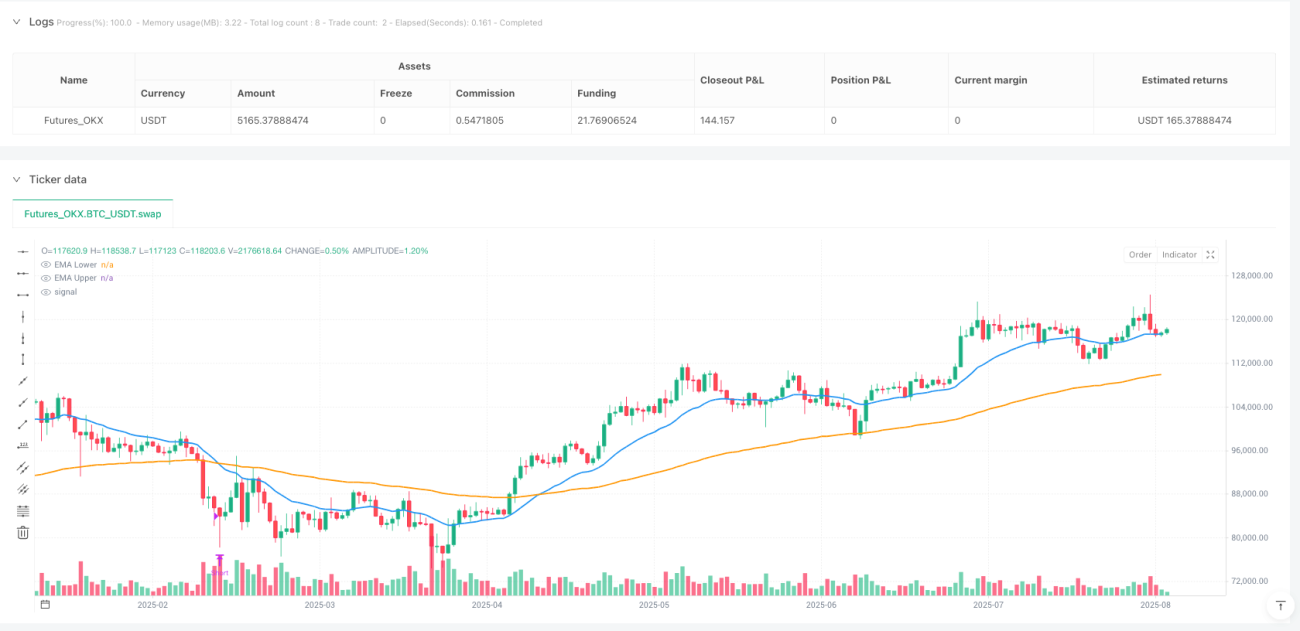
- Быстрая EMA с периодом 20 и медленная EMA с периодом 100 образуют опорный канал для ценового движения.
- Условие для входа в лонг: цена ниже обеих EMA, что указывает на возможную недооценку.
- Условие для входа в шорт: цена выше обеих EMA, что указывает на возможную переоценку.
- Двойная EMA-фильтрация позволяет избежать ошибочных контртрендовых сигналов, которые возникают при использовании только одной EMA.
-
Обнаружение справедливых ценовых разрывов (FVG):
- Стратегия использует период ретроспективного анализа в 12 свечей для выявления значительных разрывов в ценовой структуре.
- Бычий FVG формируется, когда ранний минимум находится выше текущего максимума, что указывает на чрезмерное нисходящее движение.
- Медвежий FVG формируется, когда ранний максимум находится ниже текущего минимума, что указывает на чрезмерное восходящее движение.
- Сигнал FVG должен совпадать с направлением свечи (бычий = закрытие > открытие, медвежий = закрытие < открытие), чтобы избежать случайных разрывов.
-
Фильтр RSI-импульса:
- Используется RSI с периодом 14 и экстремальными порогами (80 – перекупленность, 20 – перепроданность).
- Для лонга требуется RSI < 20 (состояние перепроданности).
- Для шорта требуется RSI > 80 (состояние перекупленности).
- Это гарантирует, что точка входа не только технически обоснована, но и поддерживается импульсными экстремумами.
-
Управление тейк-профитом на основе ATR:
- Используется ATR с периодом 14, множитель по умолчанию – 4.
- При входе устанавливается фиксированная цель = цена входа ± (ATR × 4).
- Цель тейк-профита автоматически адаптируется к рыночной волатильности: в спокойном рынке цель уже, в бурном – шире.
Преимущества стратегии
-
Многоуровневый механизм подтверждения – стратегия требует, чтобы цена находилась за пределами EMA-канала, RSI достиг экстремума и присутствовала структура FVG. Такое многократное подтверждение значительно повышает качество торговых сигналов.
-
Адаптивность к волатильности – механизм тейк-профита на основе ATR автоматически корректирует цель в зависимости от текущей рыночной ситуации, сохраняя адаптивность в разных условиях.
-
Чёткие визуальные сигналы – стратегия отображает на графике ясные метки, включая сигналы входа и отметки завершения тейк-профита, что упрощает мониторинг и управление сделками.
-
Высокая избирательность – строгие условия фильтрации отсеивают более 90% рыночного шума, фокусируясь только на качественных краткосрочных разворотах, что сокращает количество убыточных сделок.
-
Принцип возврата к среднему – стратегия основана на теории, что цена в итоге возвращается к среднему значению, и вход в экстремальных условиях повышает вероятность успеха.
-
Дисциплинированный торговый фреймворк – за счёт фиксированных условий входа и тейк-профита на основе ATR стратегия предлагает объективный, лишённый субъективных оценок торговый подход.
Риски стратегии
-
Риск низкой частоты сделок – из-за множества условий стратегия может генерировать мало сигналов в некоторые периоды, что снижает эффективность использования капитала. Решение: применение стратегии к нескольким рынкам или временным таймфреймам.
-
Риск ложных пробоев – на высоковолатильных рынках цена может временно коснуться условий входа и сразу же развернуться. Решение: рассмотреть добавление периода подтверждения или механизма стоп-лосса.
-
Чувствительность к параметрам – эффективность стратегии сильно зависит от настроек RSI, периодов EMA и множителя ATR. Решение: провести бэктестинг и оптимизацию для разных рынков и таймфреймов, чтобы найти наилучший набор параметров.
-
Низкая эффективность на трендовых рынках – как стратегия возврата к среднему, она может часто генерировать ложные сигналы на сильных трендах. Решение: добавить трендовый фильтр или приостановить стратегию на явно трендовых рынках.
-
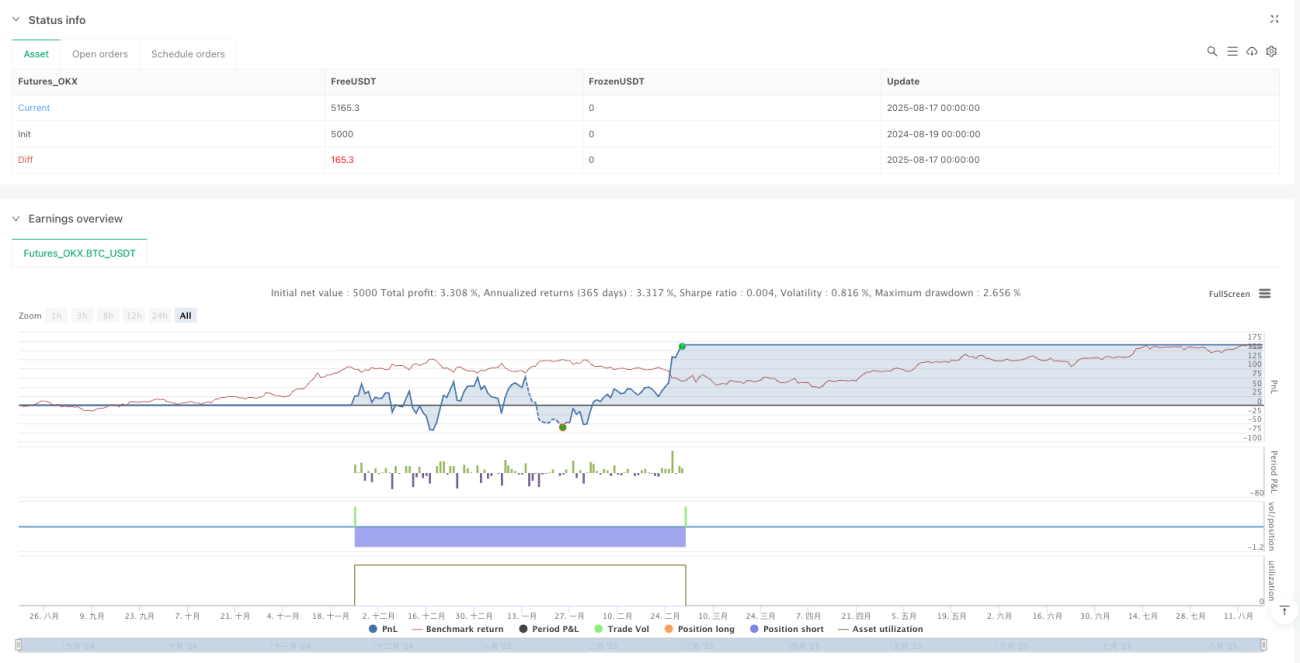
Риск управления капиталом – выделение 25% капитала по умолчанию может привести к значительным колебаниям счёта при серии убытков. Решение: корректировать размер позиции в соответствии с личной толерантностью к риску или использовать более консервативный подход к управлению капиталом.
Направления оптимизации стратегии
-
Добавление механизма стоп-лосса – в текущей версии есть только тейк-профит на основе ATR, отсутствует явный стоп-лосс. Рекомендуется добавить временной стоп-лосс или ценовой стоп для ограничения максимальных убытков по одной сделке, особенно на сильных трендах.
-
Интеграция трендового фильтра – можно добавить трендовый индикатор более старшего таймфрейма (например, направление EMA 200 или значение ADX) и торговать только в благоприятных трендовых условиях, избегая контртрендовых сделок. Дело в том, что точки разворота в направлении тренда обычно дают лучшие результаты для стратегий возврата к среднему.
-
Оптимизация момента входа – рассмотреть дополнительные ценовые подтверждения, такие как пробой цены закрытия, свечные паттерны или объём, чтобы повысить точность входа. Это уменьшит число ложных сигналов и повысит процент успешных сделок.
-
Динамическая настройка параметров – автоматически корректировать пороги RSI и множитель ATR в зависимости от рыночной волатильности, поддерживая оптимальную производительность в разных условиях. Фиксированные параметры могут показывать сильно различающиеся результаты при разной волатильности.
-
Мультитаймфреймовый анализ – интегрировать структуру рынка и уровни поддержки/сопротивления с более старших таймфреймов, торговать только сигналы, возникающие вблизи ключевых ценовых уровней, что повысит процент выигрышных сделок. Это позволит сочетать микроскопические краткосрочные сигналы с макроскопической рыночной структурой.
-
Улучшение управления капиталом – внедрить корректировку размера позиции на основе волатильности: уменьшать позицию в периоды высокой волатильности и увеличивать в периоды низкой, чтобы сбалансировать соотношение риск/доходность.
Заключение
Стратегия многоуровневого импульса и разворота на основе FVG – это тщательно разработанная краткосрочная система возврата к среднему. Благодаря тройной фильтрации (RSI-импульс, EMA-каналы, структура FVG) она эффективно выявляет высоковероятные точки разворота. Адаптивный тейк-профит на основе ATR позволяет стратегии стабильно работать в различных волатильных условиях.
Главные преимущества – высокая избирательность и дисциплинированность: строгий многоуровневый механизм подтверждения отбирает качественные торговые возможности, избегая субъективных решений. Однако стратегия также несёт риски низкой частоты сделок, ложных пробоев и неэффективности на трендовых рынках.
Добавив стоп-лосс, интегрировав трендовый фильтр, оптимизировав момент входа, внедрив динамическую настройку параметров и улучшив управление капиталом, можно ещё больше повысить её надёжность и адаптивность. В целом, это чёткая, логически строгая количественная торговая стратегия, подходящая трейдерам, которые ищут краткосрочные развороты.
- 1