
حکمت عملی کا جائزہ
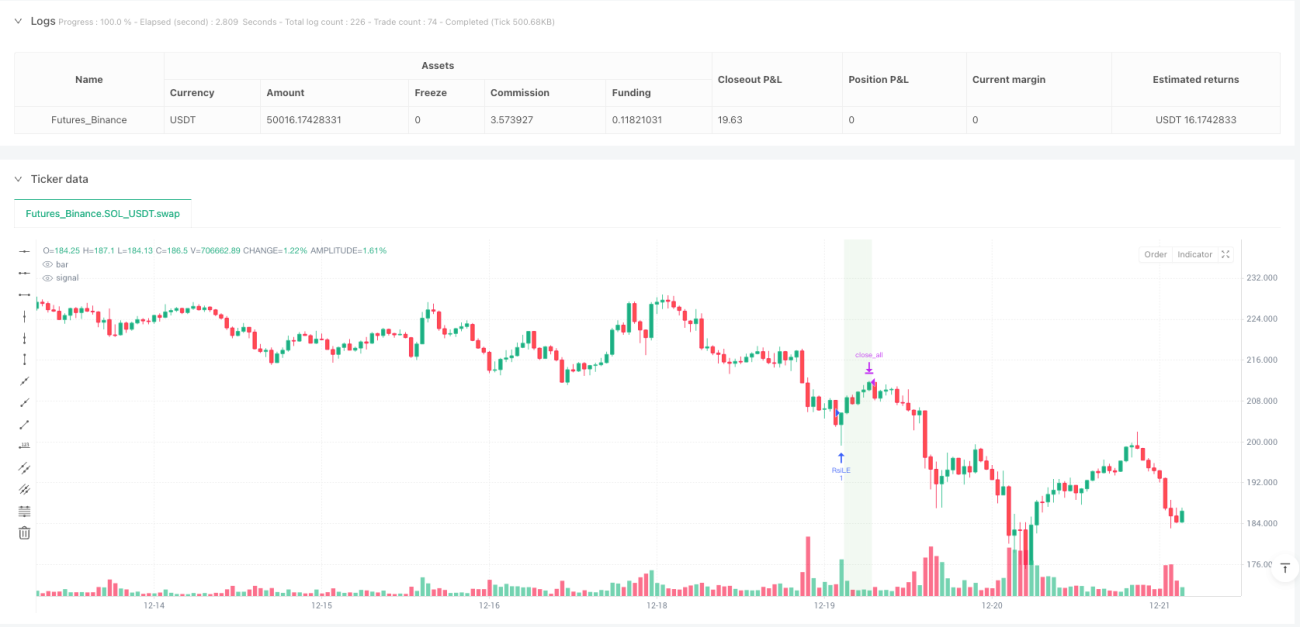
ٹریڈنگ سیشن ریلیٹیو سٹرینتھ انڈیکس کراس اوور ڈائنامک حکمت عملی ایک ہلکا پھلکا انٹرا ڈے ٹریڈنگ سسٹم ہے جو خاص طور پر انڈیکس فیوچرز (جیسے Nasdaq NQ، S&P 500 ES، Dow Jones YM) کے لیے ڈیزائن کیا گیا ہے۔ یہ حکمت عملی 30 منٹ کے ٹائم فریم چارٹ پر چلتی ہے، ریلیٹیو سٹرینتھ انڈیکس (RSI) کو بنیادی تکنیکی اشارے کے طور پر استعمال کرتی ہے، اور صرف امریکی باقاعدہ ٹریڈنگ سیشن (وسطی وقت 08:30-15:00، پیر سے جمعہ) کے دوران ہی لین دین کو محدود کرتی ہے۔ جب RSI زیادہ فروخت کی حد سے اوپر کی طرف کراس کرتا ہے، تو سسٹم خود بخود لمبی پوزیشن میں داخل ہوتا ہے؛ جب RSI زیادہ خرید کی حد سے نیچے کی طرف کراس کرتا ہے، تو سسٹم خود بخود چھوٹی پوزیشن میں داخل ہوتا ہے۔ رات بھر کے خطرے سے بچنے کے لیے، تمام پوزیشنیں ٹریڈنگ کے دن کے اختتام پر (وسطی وقت 15:00) خود بخود بند کر دی جاتی ہیں۔ حکمت عملی میں ایک اختیاری پس منظر کی رنگین خصوصیت بھی شامل ہے، جو سبز اور سرخ پس منظر کے ذریعے بالترتیب لمبی اور چھوٹی پوزیشنوں کی ہولڈنگ کی حالت کو ظاہر کرتی ہے۔
حکمت عملی کا اصول
اس حکمت عملی کا بنیادی اصول ریلیٹیو سٹرینتھ انڈیکس (RSI) کی متحرک اتار چڑھاؤ والی خصوصیات اور سخت ٹریڈنگ سیشن فلٹر میکانزم پر مبنی ہے:
-
RSI سگنل جنریشن: حکمت عملی معیاری RSI اشارے کا استعمال کرتی ہے، جس کی ڈیفالٹ مدت 14 ہے، اور حسب ضرورت زیادہ خرید (70) اور زیادہ فروخت (30) کی حدیں مقرر کی جا سکتی ہیں۔ RSI کے ان حدود کے ساتھ کراس ہونے کی نگرانی کرکے، داخلے کے سگنل تیار کیے جاتے ہیں۔ کوڈ میں
ta.crossover(vrsi, overSold)RSI کے زیادہ فروخت کی حد سے اوپر کراس کرنے کا پتہ لگاتا ہے، جو لمبی پوزیشن میں داخلے کو متحرک کرتا ہے؛ جبکہta.crossunder(vrsi, overBought)RSI کے زیادہ خرید کی حد سے نیچے کراس کرنے کا پتہ لگاتا ہے، جو چھوٹی پوزیشن میں داخلے کو متحرک کرتا ہے۔ -
وقت کی فلٹرنگ سسٹم: حکمت عملی میں ٹریڈنگ کے وقت کا ایک درست کنٹرول میکانزم نافذ کیا گیا ہے، جو صرف امریکی باقاعدہ ٹریڈنگ اوقات (وسطی وقت 08:30-15:00، پیر سے جمعہ) کے اندر لین دین کی اجازت دیتا ہے۔ یہ مندرجہ ذیل شرائط کے امتزاج کے ذریعے حاصل کیا جاتا ہے:
- ہفتے کے دن کا فلٹر:
weekdayFilter = dayofweek >= dayofweek.monday and dayofweek <= dayofweek.friday - وقت کی حد کا فلٹر: موجودہ وقت کا حساب لگا کر اس بات کو یقینی بنایا جاتا ہے کہ یہ 08:30 سے 15:00 کے ٹریڈنگ سیشن میں ہے۔
- ہفتے کے دن کا فلٹر:
-
لازمی بندش کا میکانزم: رات بھر کے خطرے سے بچنے کے لیے، حکمت عملی ہر ٹریڈنگ دن 15:00 پر تمام پوزیشنوں کو زبردستی بند کر دیتی ہے۔ کوڈ موجودہ وقت کی جانچ کرتا ہے کہ آیا یہ بندش کے وقت تک پہنچ چکا ہے یا اس سے تجاوز کر گیا ہے، اور پھر بندش کا حکم جاری کرتا ہے:
strategy.close_all(comment="Close All by 15:00 CT")۔ -
بصری معاونت: حکمت عملی میں ایک اختیاری پس منظر کی رنگین خصوصیت فراہم کی گئی ہے، جو لمبی پوزیشن رکھنے پر سبز پس منظر اور چھوٹی پوزیشن رکھنے پر سرخ پس منظر دکھاتی ہے، جس سے ٹریڈنگ کی حالت کا ادراک بڑھ جاتا ہے۔
حکمت عملی کے فوائد
حکمت عملی کے کوڈ کا تجزیہ کرنے کے بعد، درج ذیل نمایاں فوائد کا خلاصہ کیا جا سکتا ہے:
-
انٹرا ڈے پر توجہ: ٹریڈنگ سیشن کو محدود کرنے اور لازمی بندش کے میکانزم کے ذریعے، حکمت عملی رات بھر کے خطرے کو مکمل طور پر ختم کر دیتی ہے، رات بھر پوزیشن رکھنے سے پیدا ہونے والے گیپ رسک اور اتار چڑھاؤ کے خطرے کو کم کرتی ہے۔
-
مارکیٹ کی رفتار کے مطابق ڈھلنا: RSI ایک الٹ پھیر کے اشارے کے طور پر، زیادہ خرید اور زیادہ فروخت کی حالتوں میں قیمت کے الٹ پھیر کے مواقع کو مؤثر طریقے سے پکڑ سکتا ہے، خاص طور پر انٹرا ڈے ٹریڈنگ میں قلیل مدتی قیمت کے اتار چڑھاؤ کو سمجھنے کے لیے موزوں ہے۔
-
پیرامیٹرز کی ایڈجسٹیبلٹی: حکمت عملی میں متعدد حسب ضرورت پیرامیٹرز فراہم کیے گئے ہیں، بشمول RSI مدت کی لمبائی، زیادہ خرید/زیادہ فروخت کی حدیں، جس سے تاجر مختلف مارکیٹ کے حالات اور ذاتی رسک کی ترجیحات کے مطابق اصلاح کر سکتے ہیں۔
-
واضح بصری فیڈ بیک: پس منظر کی رنگین خصوصیت پوزیشن کی حالت کا ایک سیدھا سادھا ڈسپلے فراہم کرتی ہے، جس سے تاجر ایک نظر میں موجودہ پوزیشن کی کیفیت سمجھ سکتے ہیں۔
-
کوڈ کی سادگی اور کارکردگی: حکمت عملی منطق میں واضح، کوڈ کا ڈھانچہ سادہ، اور حساب کا بوجھ کم ہے، جو ریئل ٹائم پر عمل درآمد کے لیے موزوں ہے اور سسٹم میں تاخیر یا کارکردگی کے مسائل پیدا نہیں کرتا۔
-
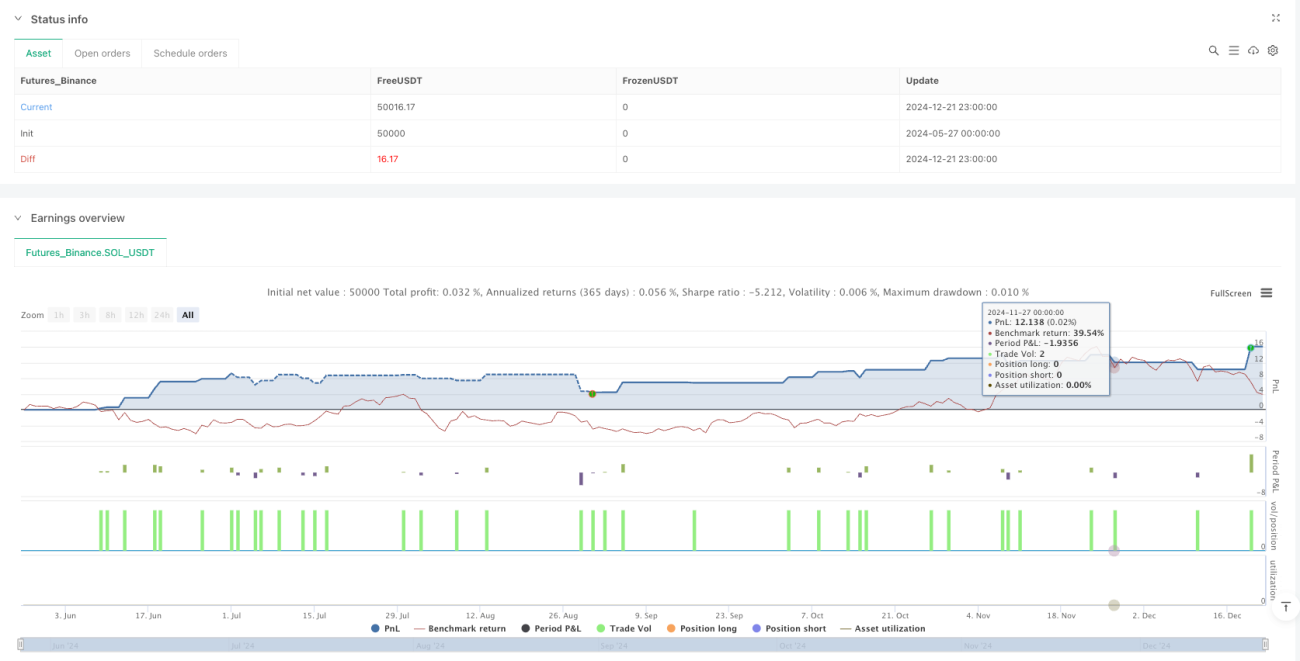
بیک ٹیسٹ میں مستحکم کارکردگی: NQ 2025 جون کے معاہدے کے 30 منٹ کے ٹائم فریم پر فراہم کردہ بیک ٹیسٹ ڈیٹا کے مطابق، حکمت عملی میں منافع کا عنصر زیادہ (4.61) اور جیت کی شرح قابل قبول (57.1%) ہے، جبکہ زیادہ سے زیادہ ڈرا ڈاؤن معقول حد (0.22%) میں ہے۔
حکمت عملی کے خطرات
اس حکمت عملی کے متعدد فوائد ہونے کے باوجود، درج ذیل ممکنہ خطرات موجود ہیں:
-
محدود سگنل فریکوئنسی: انٹرا ڈے ٹریڈنگ سیشن میں RSI کراس سگنل نسبتاً کم ہو سکتے ہیں، خاص طور پر جب مارکیٹ کا رجحان واضح ہو، جس کی وجہ سے تجارتی مواقع کم ہو سکتے ہیں اور مجموعی منافع متاثر ہو سکتا ہے۔ حل: اضافی اشارے شامل کرنے یا RSI پیرامیٹرز کو ایڈجسٹ کرکے سگنل کی فریکوئنسی کو معتدل طور پر بڑھایا جا سکتا ہے۔
-
جعلی بریک آؤٹ کا خطرہ: RSI اشارہ جعلی بریک آؤٹ سگنل پیدا کر سکتا ہے، خاص طور پر جب مارکیٹ میں شدید اتار چڑھاؤ ہو لیکن واضح سمت نہ ہو۔ حل: تصدیق کے اضافی اشارے شامل کیے جا سکتے ہیں یا اضافی فلٹرنگ شرائط رکھی جا سکتی ہیں، جیسے حجم کی تصدیق یا رجحان کی سمت کا فلٹر۔
-
ٹائم زون کی حساسیت: حکمت عملی صحیح ٹائم زون سیٹنگ پر منحصر ہے۔ غلط ٹائم زون کنفیگریشن ٹریڈنگ سیشن فلٹر کی فعالیت کو ناکارہ بنا سکتی ہے۔ حل: لائیو ٹریڈنگ سے پہلے ٹائم زون کی ترتیبات کو احتیاط سے چیک اور تصدیق کریں تاکہ ٹارگیٹ مارکیٹ کے ٹریڈنگ اوقات کے ساتھ درست مماثلت یقینی ہو۔
-
اسٹاپ لاس میکانزم کی کمی: موجودہ حکمت عملی میں متحرک اسٹاپ لاس فنکشن نہیں ہے، جس کی وجہ سے انتہائی مارکیٹ کے حالات میں بڑا نقصان ہو سکتا ہے۔ حل: وولیٹیلیٹی یا فکسڈ پوائنٹس پر مبنی اسٹاپ لاس میکانزم نافذ کریں تاکہ ایک ٹریڈ میں زیادہ سے زیادہ نقصان کو محدود کیا جا سکے۔
-
مقررہ بندش کے وقت پر انحصار: 15:00 پر زبردستی بندش کی وجہ سے بندش سے پہلے ممکنہ الٹ پھیر کے مواقع ضائع ہو سکتے ہیں، یا کسی سازگار رجحان میں جلد باہر نکلنا پڑ سکتا ہے۔ حل: بندش کی زیادہ لچکدار حکمت عملی اپنائی جا سکتی ہے، جیسے سیشن کے آخر میں رجحان کی حالت کی بنیاد پر پوزیشن بند کرنے کا فیصلہ۔
حکمت عملی کی اصلاح کی سمت
حکمت عملی کے کوڈ کے گہرائی سے تجزیے کی بنیاد پر، کچھ قابل عمل اصلاح کی سمتیں درج ذیل ہیں:
-
متحرک RSI حدیں: مقررہ زیادہ خرید/زیادہ فروخت کی حدود کو تاریخی وولیٹیلیٹی یا ATR (اوسط حقیقی رینج) کی بنیاد پر متحرک طور پر ایڈجسٹ ہونے والی حدود میں تبدیل کریں تاکہ مختلف مارکیٹ کے حالات میں اتار چڑھاؤ کی خصوصیات کے مطابق ڈھل سکیں۔ اس طرح تیز اتار چڑھاؤ والی مارکیٹ میں وسیع حدود اور کم اتار چڑھاؤ والی مارکیٹ میں تنگ حدود استعمال کی جا سکتی ہیں، جس سے سگنل کا معیار بہتر ہوگا۔
-
رجحان فلٹر کا اضافہ: رجحان کے اشارے (جیسے موونگ ایوریج، MACD یا ADX) کو سمت کے فلٹر کے طور پر شامل کریں، تاکہ صرف اہم رجحان کی سمت میں ہی پوزیشن کھولی جا سکے، اور سائیڈ ویز مارکیٹ میں بار بار تجارت سے بچا جا سکے، جھوٹے سگنلز کو کم کیا جا سکے۔
-
جزوی پوزیشن بند کرنے کی منطق: موجودہ تمام پوزیشن بند کرنے کے میکانزم کے برعکس، متعدد مراحل میں بندش کی حکمت عملی نافذ کی جا سکتی ہے، جیسے ایک مخصوص منافع کے ہدف پر پہنچنے پر کچھ پوزیشن بند کر دیں اور بقیہ کو بڑے رجحان کو پکڑنے کے لیے رکھیں۔
-
وولیٹیلیٹی کے مطابق پوزیشن سائز: مارکیٹ کی وولیٹیلیٹی (جیسے ATR) کی بنیاد پر پوزیشن کا حجم متحرک طور پر ایڈجسٹ کریں، کم وولیٹیلیٹی والی مارکیٹ میں پوزیشن بڑھائیں اور زیادہ وولیٹیلیٹی والی مارکیٹ میں کم کریں، رسک-ریوارڈ تناسب کو بہتر بنائیں۔
-
حجم کی تصدیق کا انضمام: RSI سگنل کی تیاری کے ساتھ حجم کی تصدیق کی شرط شامل کریں، صرف اس صورت میں لین دین کریں جب حجم اس کی تائید کرے، تاکہ سگنل کی وشوسنییتا بڑھے۔
-
ذہین اسٹاپ لاس میکانزم: سپورٹ/ریزسٹنس لیولز یا حالیہ اتار چڑھاؤ کی حد پر مبنی ذہین اسٹاپ لاس میکانزم متعارف کروائیں، جو سادہ وقت کی بنیاد پر بندش کے مقابلے میں خطرے کو زیادہ مؤثر طریقے سے کنٹرول کرے گا۔
خلاصہ
ٹریڈنگ سیشن ریلیٹیو سٹرینتھ انڈیکس کراس اوور ڈائنامک حکمت عملی ایک بہتر ڈیزائن کردہ انٹرا ڈے ٹریڈنگ سسٹم ہے جو RSI تکنیکی اشارے اور سخت ٹریڈنگ سیشن فلٹر کے امتزاج سے انڈیکس فیوچرز کے لیے ایک موثر تجارتی منطق فراہم کرتا ہے۔ حکمت عملی کے بنیادی فوائد رات بھر کے خطرے سے بچنا، انٹرا ڈے زیادہ خرید/زیادہ فروخت کے الٹ پھیر کے مواقع کو پکڑنا، اور واضح بصری فیڈ بیک فراہم کرنا ہیں۔ اگرچہ سگنل فریکوئنسی کی حدود اور متحرک اسٹاپ لاس کی کمی جیسے ممکنہ خطرات موجود ہیں، لیکن متحرک RSI حدود، رجحان فلٹر کا اضافہ اور حجم کی تصدیق جیسے اصلاحی اقدامات کر کے حکمت عملی کی مضبوطی اور منافع کی صلاحیت کو نمایاں طور پر بہتر بنایا جا سکتا ہے۔ یہ حکمت عملی خاص طور پر ان تاجروں کے لیے موزوں ہے جو انٹرا ڈے ٹریڈنگ میں دلچسپی رکھتے ہیں، رات بھر کے خطرے سے بچنا چاہتے ہیں اور ساتھ ہی قلیل مدتی قیمت کے اتار چڑھاؤ کے مواقع سے فائدہ اٹھانا چاہتے ہیں۔
- 1