
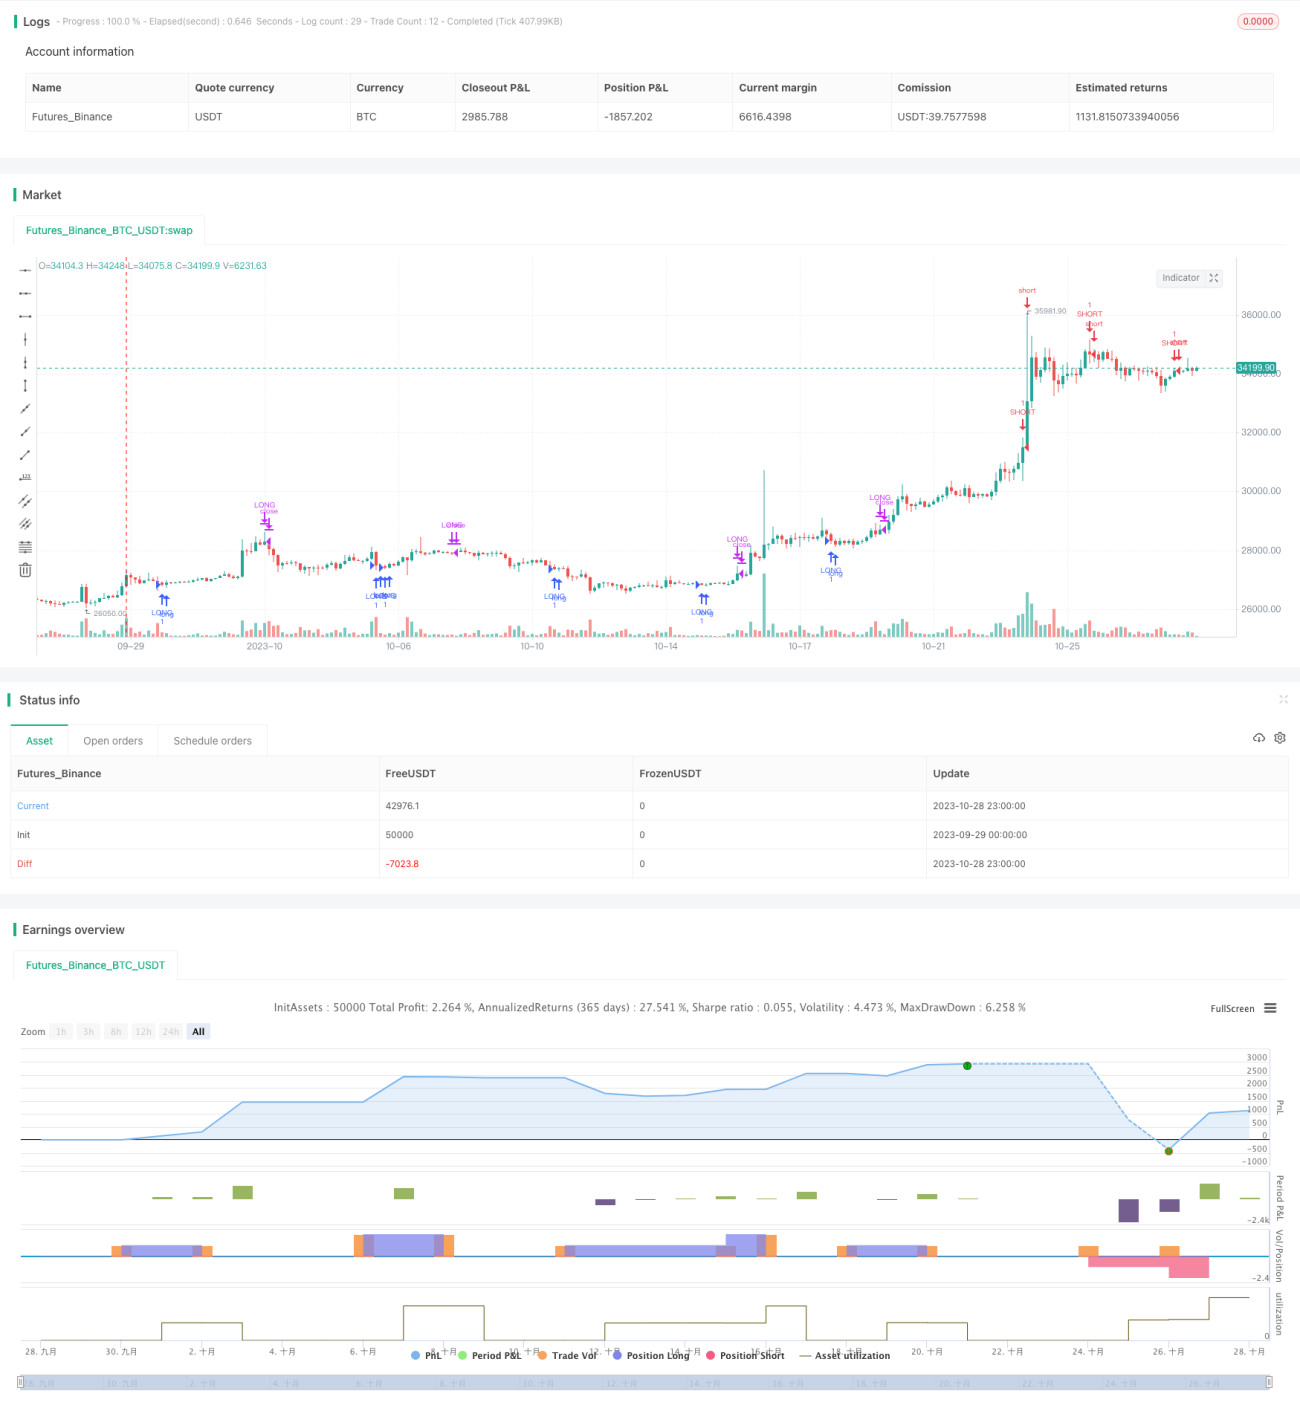
该策略基于量价弥长计指标设计交易信号,可实现对市场买卖力量的判断。
策略原理
量价弥长计指标(VB)反映了成交量变化对价格的推动力。它的构造思路是:
-
计算典型价格的日内波动率代表价格变动力量。
-
通过成交量和价格波动力量的乘积,判断收盘时的买卖力量。
-
指标数值在0轴上下波动,多空力量的测量依据是指标数值的正负。
本策略构建VB指标,并设定信号线。当VB指标上穿信号线时产生买入信号;当VB指标下穿信号线时产生卖出信号。
代码主要步骤如下:
-
计算典型价格的日内波动率inter作为价格变动力量。
-
设置波动力量的截断范围coef,超出该范围的波动力量归为coef。
-
计算截断后的量化力量vcp。
-
求和vcp获得量化指标vfi。
-
设置信号线长度signalLength,获得信号线vfima。
-
比较VB指标vfi和信号线vfima,产生交易信号。
策略优势
该策略具有以下优势:
-
利用量价关系判断市场买卖力量,不受价格本身的影响。
-
可设置参数控制量化力量的计算范围,避免异常波动的影响。
-
结合VB指标本身与信号线的比较,可设定合理的入场时机。
-
指标计算方法简单清晰,易于实盘操作。
-
可自定义指标参数和信号线参数,优化策略效果。
策略风险
该策略也存在一些风险:
-
VB指标对价格异常波动敏感,需要适当设置截断参数。
-
股价背离指标信号的概率较大,应避免盲目跟单。
-
需要适当优化指标参数及信号线参数,防止产生假信号。
-
适用于具有明显量价特征的品种,不宜应用于流动性差的品种。
-
需关注指标发散的情况,可能预示着市场反转。
可通过调整参数范围、结合其它指标进行过滤、适当宽松止损来控制风险。
策略优化方向
该策略可以从以下方面进行优化:
-
优化量化力量的计算参数,平衡灵敏度和平稳度。
-
优化信号线参数,平衡延迟和噪音。
-
增加Volume Spread Analysis等指标进行效果验证。
-
增加趋势及支撑阻力指标,避免不利方向交易。
-
设定动态止损机制,根据市场波动程度调整止损点。
-
采用机器学习方法训练最优参数组合。
-
在多品种及不同周期上进行回测,评估策略稳健性。
-
比较不同指标参数对收益曲线的影响,寻找最优参数。
总结
该策略基于量价弥长计指标,对买卖力量进行判断。它具有指标设计简单、参数可调整等优点,也存在一定的假信号风险。通过参数优化、规避不利市场等措施,可以提高策略稳定性。后续可从多角度继续优化和验证该策略,提升实盘效果。
- 1