
概述
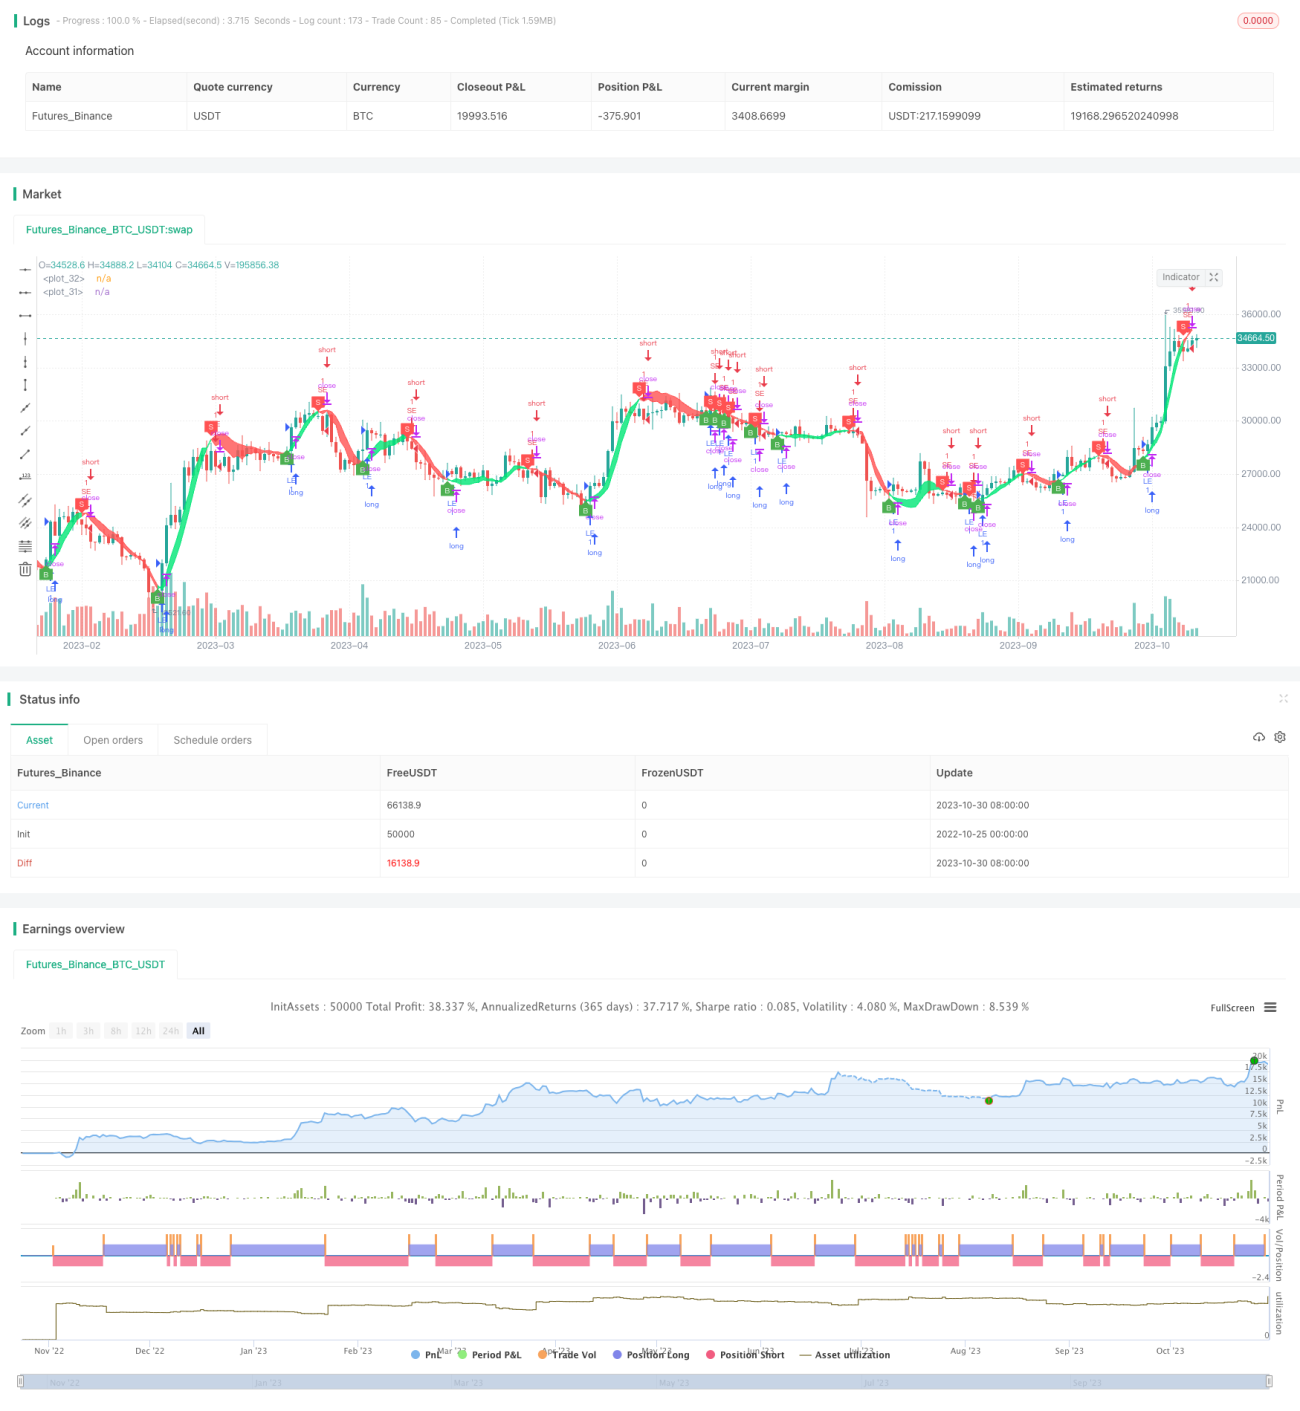
本策略结合了霍尔移动平均线和卡尔曼滤波,以识别并跟踪价格趋势,属于趋势跟踪策略。它使用两个不同周期的霍尔移动平均线构建交易信号,并配合卡尔曼滤波进行平滑处理,旨在提高信号质量和策略稳定性。
策略原理
-
策略使用24周期的霍尔移动平均线hma和24周期的三重霍尔移动平均线hma3构建交易信号。
-
当hma上穿hma3时,产生买入信号;当hma下穿hma3时,产生卖出信号。
-
策略默认关闭卡尔曼滤波,开启卡尔曼滤波后,对hma和hma3进行卡尔曼滤波处理,以过滤掉过多的噪音,提升信号质量。
-
卡尔曼滤波通过预测和校正步骤消除信号中的随机噪声。每次测量与上次预测之间的差值作为校正项,以更精确预测下一次测量值。通过重复地预测和校正,可逐步减少噪声的影响,使信号变得更平滑。
-
该策略使用卡尔曼滤波增强移动平均线策略的稳定性,滤除随机波动的影响,跟踪持续趋势。
策略优势
-
相比单一移动平均线,双移动平均线系统能够更好地识别持续趋势。
-
霍尔移动平均线通过加权方式计算,对近期价格赋予较大权重,能更敏感地捕捉价格变化。
-
卡尔曼滤波可有效过滤信号中的随机噪声,减少假 signals,提高信号质量。
-
策略参数可调整,周期长度和卡尔曼滤波增益可根据市场调整,适应不同行情。
-
策略采用跨周期技术构建信号,可识别更持久的趋势,避免被过多随机波动愚弄。
-
可视化界面直观显示信号和趋势状态,便于操作。
策略风险
-
双移动平均线策略容易在趋势转折点产生错误信号,无法及时捕捉转折。
-
移动平均线存在滞后性,可能错过价格快速反转的机会。
-
不适用于剧烈波动的行情,应避免在震荡颠簸阶段使用。
-
卡尔曼滤波的参数设置会影响策略表现,增益过大可能过滤掉有效信号。
-
长周期设置则响应不敏锐,短周期设置则容易被噪声影响,需要根据市场调整参数。
-
多空持仓时间不固定,存在无持仓阶段,降低了资金利用效率。
优化方向
-
可尝试采用自适应移动平均线动态优化参数,根据波动率调整周期长度。
-
配合波动率指标判断行情状态,在震荡市避免交易,只在趋势明确时交易。
-
可设置止损策略,避免亏损扩大,提高风险控制能力。
-
优化卡尔曼滤波参数,平衡跟踪灵敏度和噪声过滤程度。
-
结合其他指标确认信号有效性,如量能指标、布林带判断趋势持久性等。
-
可采用机器学习等手段训练参数,使策略更具鲁棒性和自适应性。
总结
本策略通过双霍尔移动平均线和卡尔曼滤波跟踪趋势,可有效识别持久趋势,提高信号质量。但需注意参数优化,行情适应性调整,风险控制以得到稳定收益。机器学习和量化分析可进一步提升策略表现。通过不断优化,可打造出稳定高效的趋势跟踪交易策略。
/*backtest
start: 2022-10-25 00:00:00
end: 2023-10-31 00:00:00
period: 1d
basePeriod: 1h
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT"}]
*/

//@version=4
strategy("Hull Trend with Kahlman Strategy Backtest", shorttitle="HMA-Kahlman Trend Strat", overlay=true)

src = input(hl2, "Price Data")- 1