
概述
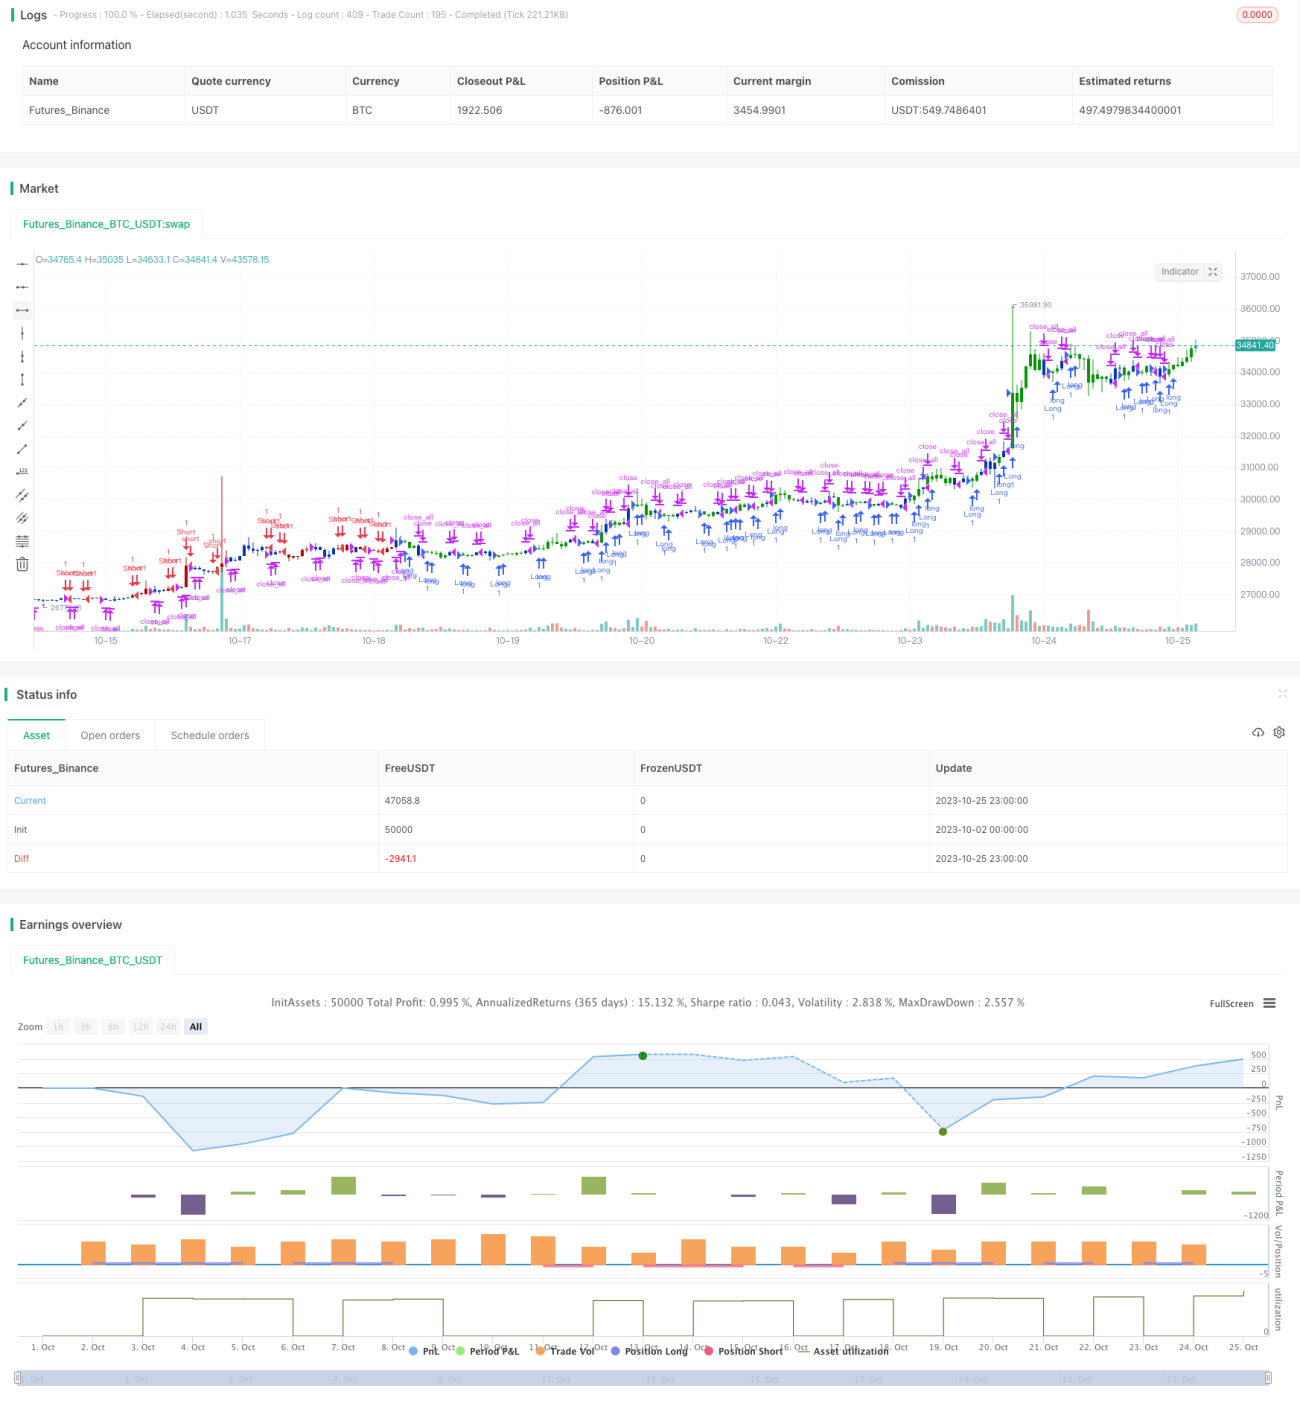
该策略是一个组合策略,结合使用了反转策略和复活振荡指标策略,目的是获取更可靠的交易信号。
策略原理
该策略由两部分组成:
-
反转策略
反转策略来自Ulf Jensen的《我如何在期货市场上将资金增加两倍》一书第183页。该策略属于反转类型,具体逻辑是:
-
当收盘价比前一日收盘价高,连续两日时,并且9日慢速Stoch指标低于50时,做多入场。
-
当收盘价比前一日收盘价低,连续两日时,并且9日快速Stoch指标高于50时,做空入场。
-
-
复活振荡指标策略
复活振荡指标通过计算市场中最细微波动的差值,其值一般在-1到1之间波动。指标数值越高,表示趋势性越强,无论是涨趋势还是跌趋势。
当指标达到较高值时,做多;当指标达到较低值时,做空。该指标适合用于日内交易。
最后,当两种策略信号同向时,即进行相关方向的交易。
优势分析
-
结合反转策略和趋势策略,可以过滤掉一些假信号,提高交易信号的可靠性。
-
反转策略可以捕捉到短期反转机会;复活振荡指标策略可以捕捉中长线趋势。
-
Stoch指标参数优化较好,可以有效过滤震荡市场的假信号。
-
复活振荡指标对细微市场波动较为敏感,可以提前捕捉到趋势转折。
风险及解决方案
-
反转策略容易被巨大趋势反转吞噬,可适当调整参数,或与趋势策略组合使用。
-
指标策略容易产生过多交易信号,可适当调整参数,或与其他过滤指标组合使用。
-
两种策略信号可能不一致产生冲突,可根据历史回测数据调整参数,优化两者配合。
-
可引入止损策略,以控制单笔损失。
优化方向
-
测试不同的反转参数组合,找到最佳参数。
-
测试不同的复活振荡指标参数,找到最优参数。
-
尝试不同的指标参数优化方法,如遗传算法、随机森林等。
-
增加其他辅助指标,进一步过滤信号。
-
增加机器学习模型,提高信号准确率。
-
引入风险管理机制,如止损、仓位管理等。
总结
该策略通过组合反转策略和复活振荡指标策略,综合利用两种不同类型策略的优势,能够提高交易信号质量,在回测中表现出较好的效果。通过参数优化、增加其他指标、风险管理等进一步优化,该策略有望取得更好的实盘效果。总体来说,这是一个非常有创新思路的策略,值得进一步研究和应用。
/*backtest
start: 2023-10-02 00:00:00
end: 2023-10-26 00:00:00
period: 1h
basePeriod: 15m
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT"}]
*/

//@version=4
////////////////////////////////////////////////////////////
//  Copyright by HPotter v1.0 07/10/2020
// This is combo strategies for get a cumulative signal. - 1