
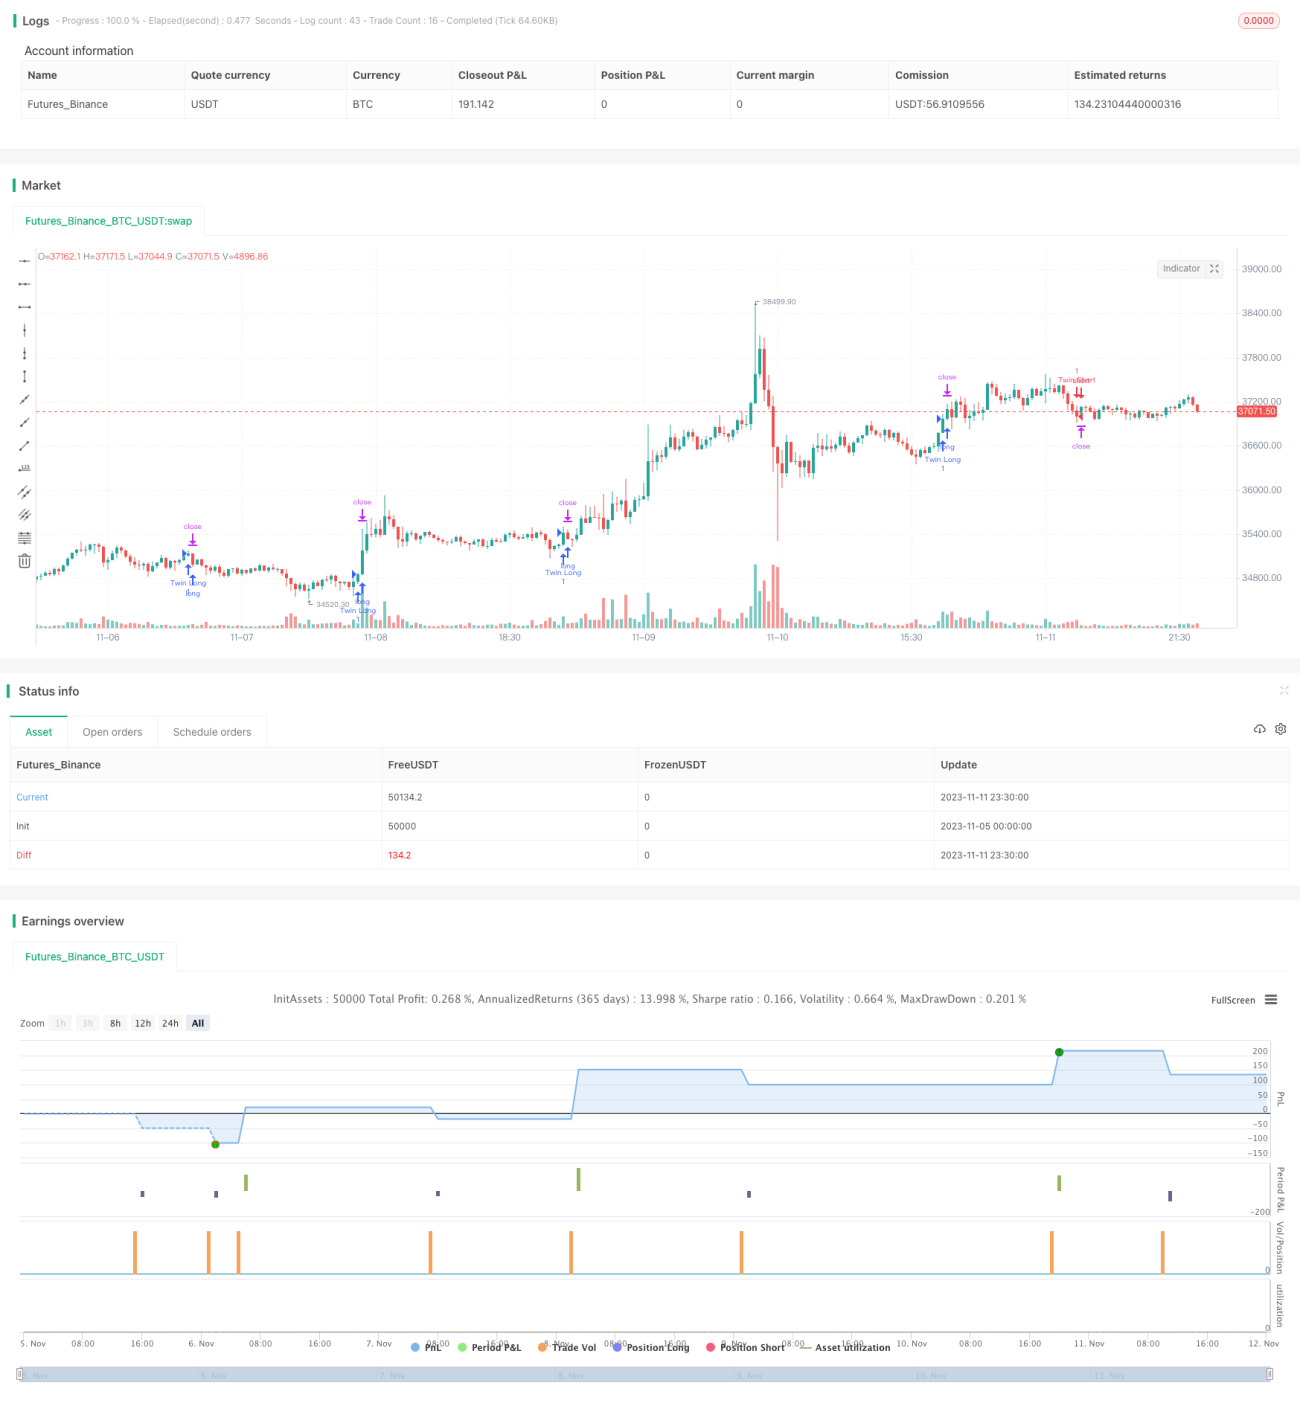
概述
双波震动过滤策略是一种基于价格波动性的交易策略。它利用两个不同参数设置的平均波动范围指标,结合价格与波动范围的关系,产生交易信号。该策略适用于比特币等具有高波动性的数字资产。
策略原理
该策略使用两个不同周期长度的平滑波动范围指标:快速波动范围指标(默认周期27)和慢速波动范围指标(默认周期55)。波动范围指标的计算公式是:当前周期价格波动幅度的指数移动平均乘以一个倍数(如1.6)。
双波震动过滤策略则是比较价格与两个波动范围指标的关系,判断目前是否处于一定幅度的震荡区间内。当价格突破该震荡区间时,产生交易信号。
具体来说,策略以中值线为基准,中值线为两个波动范围指标的平均值。当价格上方超过中值线一个快速波动范围时产生做多信号;当价格下方低于中值线一个快速波动范围时产生做空信号。
为了过滤误报,该策略还加入了一个条件:只有当价格与之前一个周期的价格走向一致时,才产生信号。例如,只有当价格上涨且超过中值线一个波动范围时,才产生做多信号。
总而言之,该策略利用双波动范围指标识别震荡区间,以价格突破震荡区间为信号,产生交易指令。同时加入价格方向过滤,以减少错误信号。
策略优势
双波震动过滤策略的优势有:
-
利用价格波动性特征,能适应比特币等高波动率资产。双波动范围指标能更准确定位价格震荡区间。
-
双波动范围指标包含不同时间长度。快速指标能捕捉短期突破机会,慢速指标考虑长期趋势。
-
加入价格方向过滤条件,可以减少因短期动荡造成的错误信号。
-
交易逻辑简单清晰,容易理解实现,适合量化交易。
策略风险
双波震动过滤策略也存在一些风险需要注意:
-
依赖波动率指标,在低波动市场中效果可能不佳。
-
波动范围参数需要针对不同品种调整优化,否则会错过交易机会或产生错误信号。
-
未考虑价格背离于波动率的情况。当波动率上升而价格没有对应涨幅时,可能发出错误信号。
-
在高波动环境中,止损点设定可能需要调整。过于激进的止损会频繁止损。
策略优化
该策略可从以下几个方面进行优化:
-
对波动范围参数进行测试和优化,找到不同品种不同周期的最优参数组合。
-
加入根据最近波动率动态调整止损位置的机制,优化止损策略。
-
增加基于价格与波动率背离的过滤条件,避免错误信号。
-
结合其他指标,如交易量变化,增加入场确定性。
-
测试并加入适合策略的止盈退出机制。
总结
双波震动过滤策略整体来说是一个针对高波动资产的有效交易策略。它正确利用价格波动特征,产生了简单清晰的交易逻辑。通过参数优化、风险管理等进一步完善,该策略可以成为量化交易体系中的一个有价值的组成部分。它也为我们提供了一个基于市场波动性特征进行算法交易的思路。
/*backtest
start: 2023-11-05 00:00:00
end: 2023-11-12 00:00:00
period: 30m
basePeriod: 15m
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT"}]
*/

// This source code is subject to the terms of the Mozilla Public License 2.0 at https://mozilla.org/MPL/2.0/
// © colinmck, greenmask9

//@version=4- 1