
概述
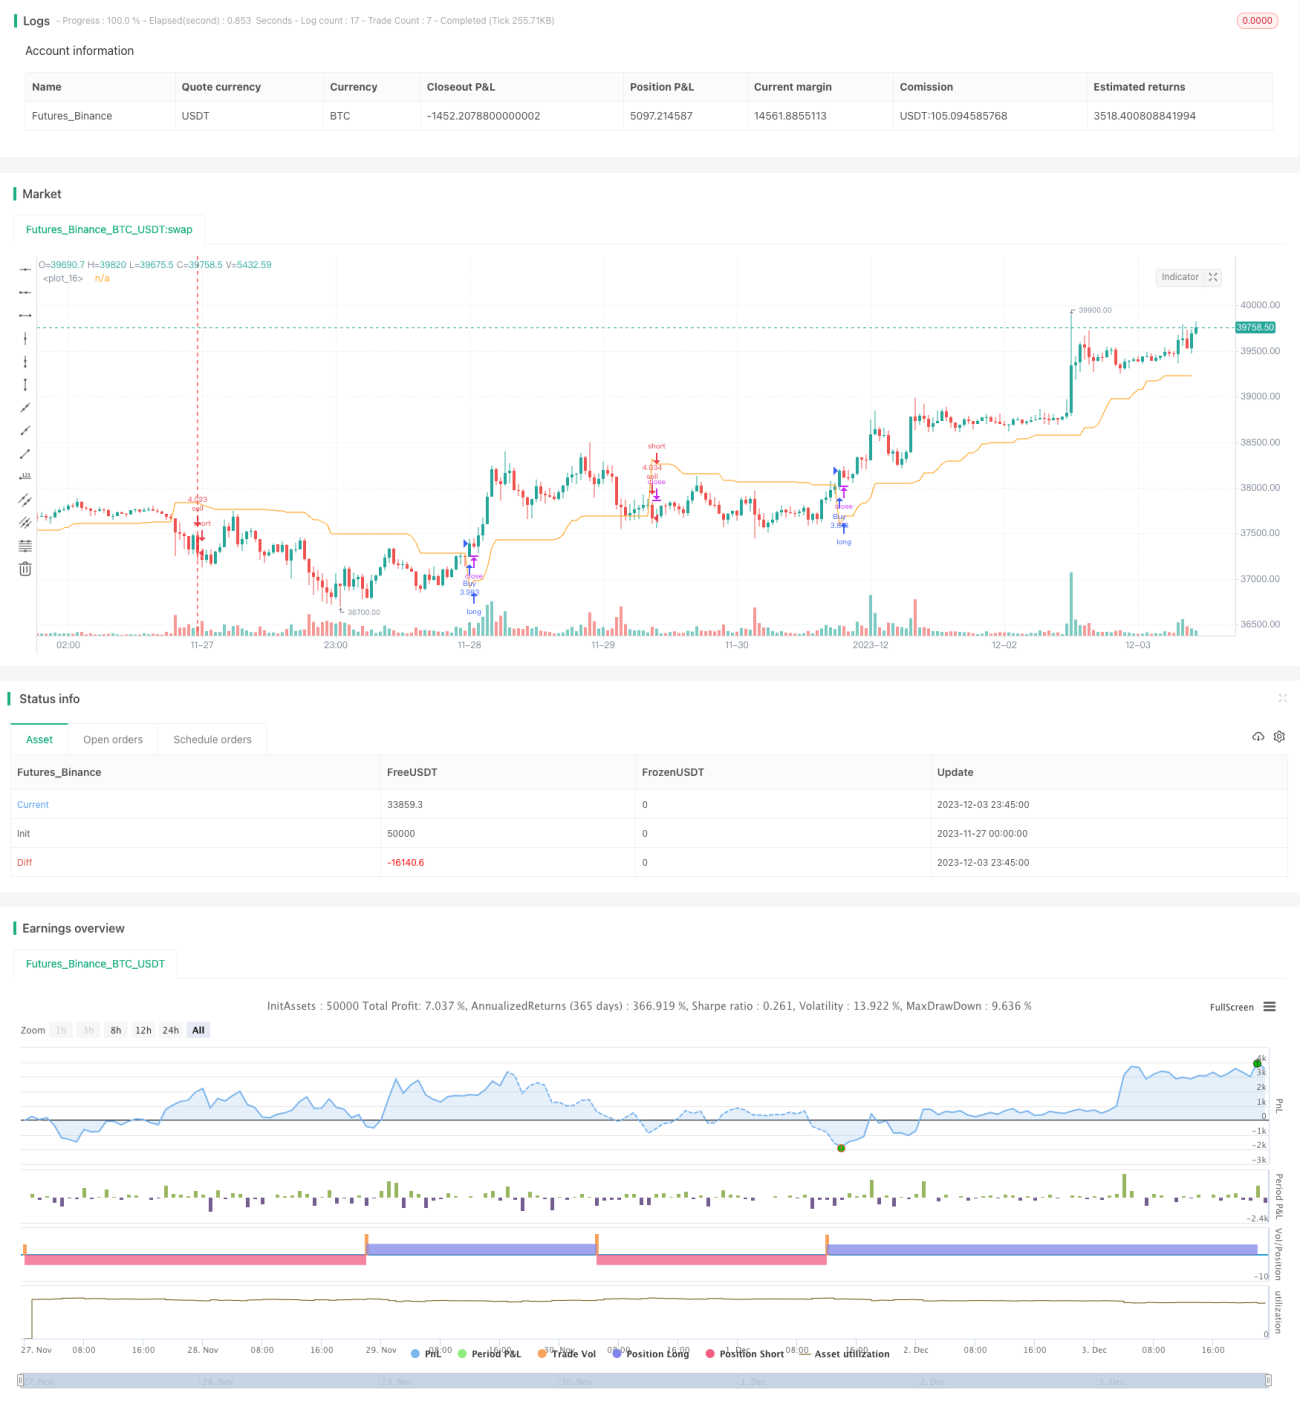
该策略的主要思想是利用超级趋势指标在多个时间框架上进行交易信号生成,并结合intraday过滤器进行盘中持仓的平仓,从而实现多时间框架交易,提高信号质量。
策略原理
该策略首先调用supertrend函数,传入参数mult和len,生成超级趋势指标线superTrend和方向dir。然后绘制超级趋势线图。设置输入参数intrady控制是否进行盘中平仓。如果intrady为true,则在下午2:45后进行盘中持仓平仓。
策略信号生成规则为:当收盘价高于超级趋势线时 generate buy信号;当收盘价低于超级趋势线时generate sell信号。收到买入信号时,执行买入开仓策略;收到卖出信号时,执行卖出开仓策略。如果选择了intraday过滤,即intrady为true,则在每天下午2:45后,平仓所有买入和卖出仓位。
优势分析
该策略最大的优势在于利用超级趋势这一简单但实用的技术指标,实现多时间框架的交易信号生成。超级趋势本身就具有较好的胜率和收益率。且该策略额外增加了intraday过滤器,可以避免盘中剧烈波动带来的亏损。
另外,该策略非常简洁,只用很少的代码就实现了核心逻辑,易于理解、修改和扩展。这为用户提供了极大的灵活性,可以根据自己的需要调整参数或者增加其他指标等。
风险分析
该策略主要风险在于超级趋势指标存在一定的滞后,可能带来额外的亏损。此外,固定的多时间框架交易也可能错过短线上的交易机会。
为降低这些风险,建议优化超级趋势参数mult和len,找到最佳参数组合。也可以测试增加其他指标进行组合,利用更多因子提升策略稳定性。此外,可以考虑取消固定的intraday平仓时间,改为动态跟踪波动确定平仓时机。
优化方向
该策略主要可优化的方向包括:
-
测试多组超级趋势参数,找到最优参数组合。
-
增加其他技术指标,如K线形态、移动平均线等进行组合,利用更多因子过滤信号。
-
优化和动态调整intraday的具体平仓时间,降低误平仓概率。
-
添加止损策略,如固定百分比止损或ATR止损。
-
测试适合的资金利用率和仓位管理策略。
-
回测更长的时间周期,验证参数稳定性。
总结
该超级趋势多时间框架回测策略总体来说非常实用。它利用简单的超级趋势指标实现多时间框架交易,同时结合盘中过滤器控制亏损。策略优化空间较大,用户可以根据需要调整参数或组合其他技术指标。回测表现也较为稳定可靠。总体而言,该策略适合中长线趋势交易,也适合新手学习和修改实践。
- 1