
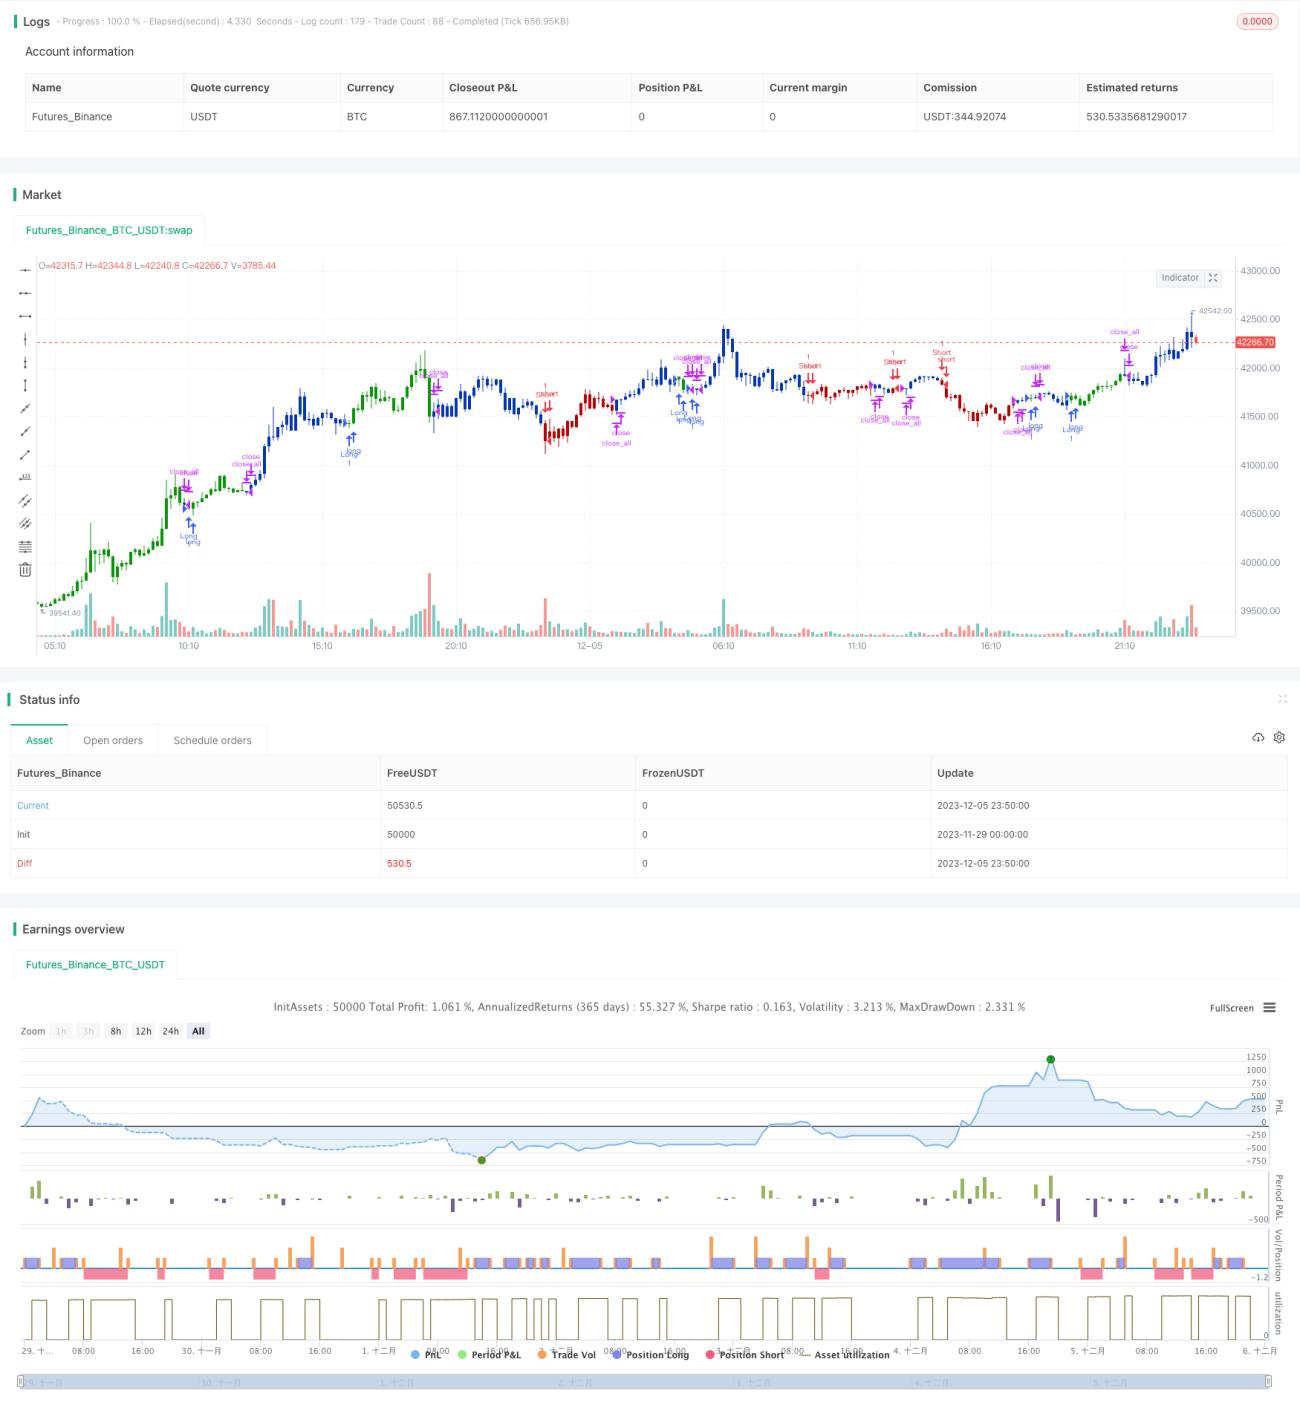
概述
本策略结合了123反转和质数震荡指标两个因子,实现双因子驱动的量化交易。该策略捕捉短期反转机会的同时,也能识别更长期的趋势,实现低风险 excess return。
策略原理
第一部分为123反转策略。该策略利用2日内收盘价反转的特征来判断买卖点。当收盘价连续2日上涨且慢速K线低于50时,认为矫枉过正,产生买点;当收盘价连续2日下跌且快速K线高于50时,认为反弹过头,产生卖点。
第二部分为质数震荡指标策略。该指标计算指定价格区间内最接近当前价格的质数,并输出与当前价格的差值。正值表示当前价格接近质数上限,负值表示当前价格接近质数下限。根据差值判断趋势,与123反转信号进行结合,产生最终交易信号。
两个子策略的交易信号合并原则是:同向信号的情况下产生实际交易信号,异向信号的情况下暂不开仓。
优势分析
该策略结合双重因子,既考虑了短期反转效应,也兼顾了长期趋势特徵,多角度判断市场,提高策略抗风险能力。
相比单一 momentum 策略,本策略在突发事件造成价格短期跳水时,可以利用反转因子及时止损或反向开仓,有效控制 intraday risk。
相比单一反转策略,本策略引入质数震荡指标判断趋势方向,可以避免频繁反转交易造成 overtrading。
风险分析
该策略最大的风险在于两个因子之间存在信号冲突的情况。当 123 反转显示超买超卖迹象,产生反转信号,而质数震荡指标显示仍在趋势中时,如果直接反转交易可能导致亏损。
为控制此风险,策略加入了额外判断逻辑,只有当两因子信号同向时才产生实际交易信号。但这也可能错过部分交易机会。
优化方向
-
优化 Stochastic 指标参数,找到更适合具体标的的反转参数组合
-
优化质数震荡指标的容差百分比参数,降低噪音交易
-
增加止损策略,防止单向行情亏损扩大
-
增加仓位管理模块,不同市场环境下调整仓位
-
加入机器学习模型判断两因子信号可信度,降低信号冲突概率
总结
本策略成功结合短期反转因子与长期趋势因子,实现低风险的量化交易。有效利用双重因子过滤噪声交易,并设定额外判断逻辑控制风险,是一款平稳收益的实战策略。后续将持续进行参数优化与功能扩展,使策略更适应真实市场的特征。
/*backtest
start: 2023-11-29 00:00:00
end: 2023-12-06 00:00:00
period: 15m
basePeriod: 5m
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT"}]
*/

//@version=4
////////////////////////////////////////////////////////////
//  Copyright by HPotter v1.0 28/04/2021
// This is combo strategies for get a cumulative signal. - 1