
概述
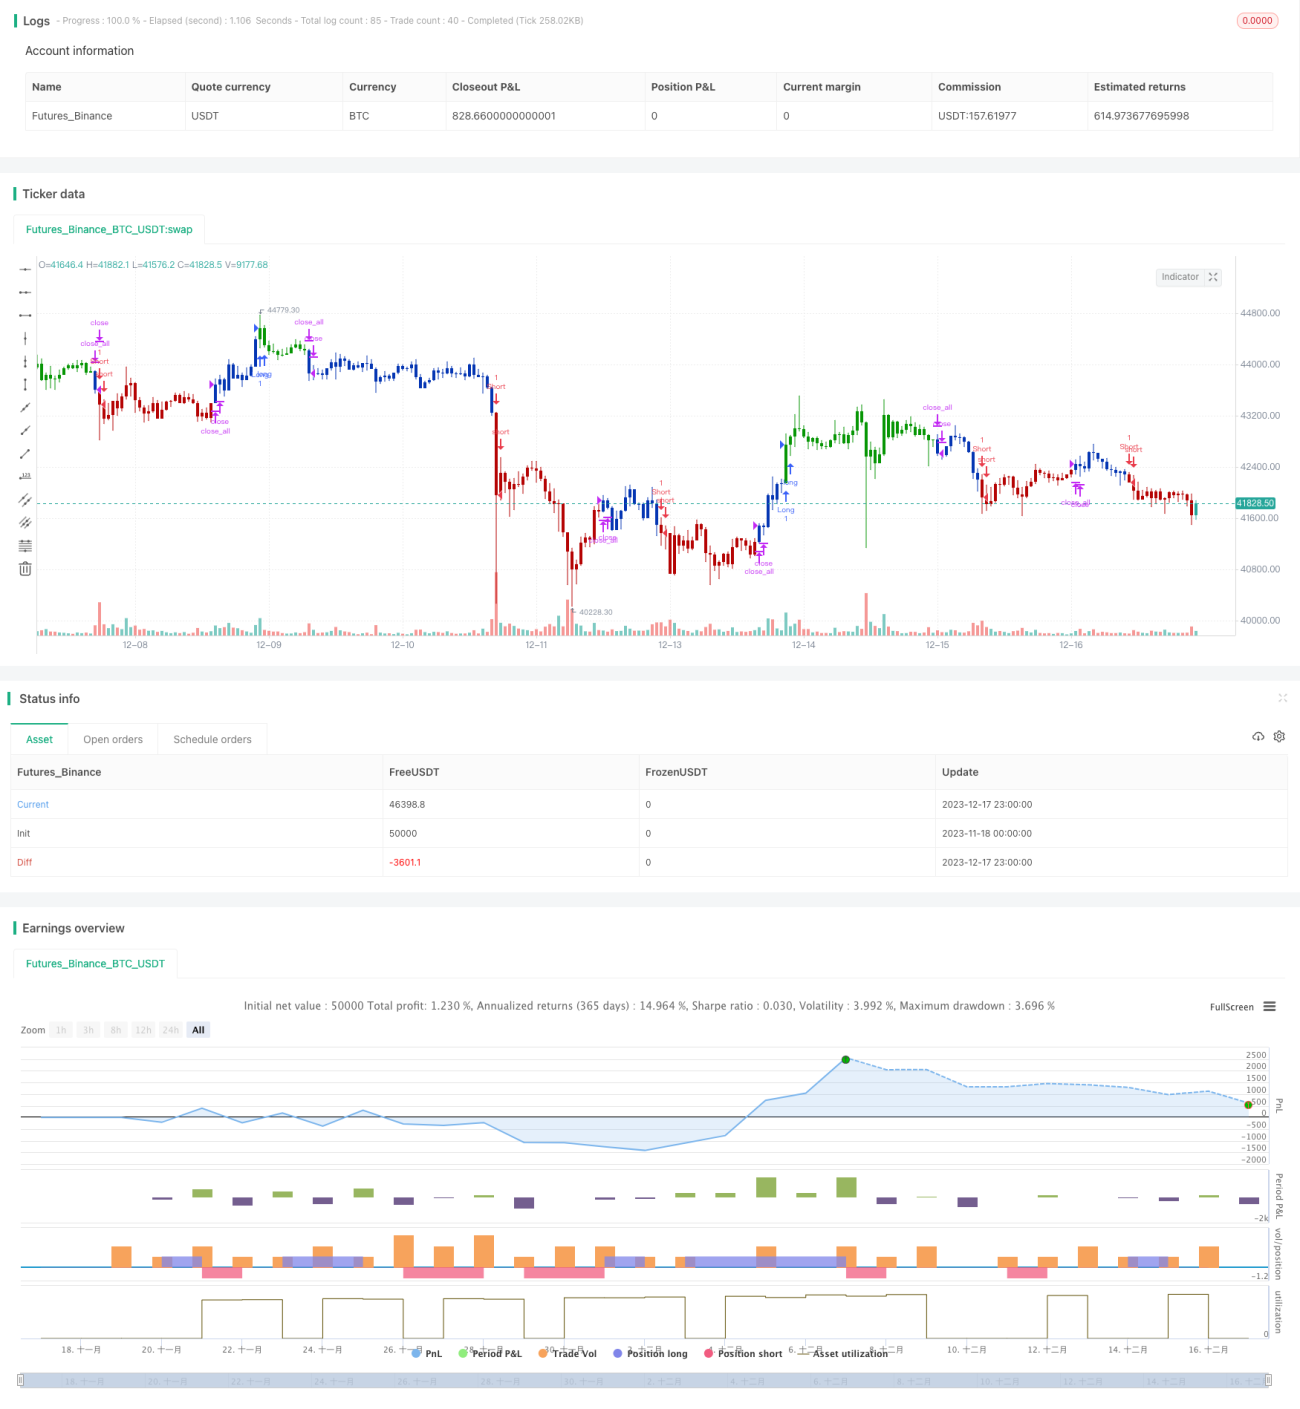
本策略属于量化交易领域中的双因子反转追踪策略。它整合了123反转策略和Keltner通道策略两个因子,目标是发现反转信号,实现低买高卖的交易思路。
策略原理
该策略由两个子策略组成。第一个子策略是123反转策略,它通过计算前两个交易日的收盘价变化,结合Stochastic指标判断市场是否处于反转点。具体来说,当连续两日收盘价上涨,同时Stochastic指标低于50时,发出买入信号;当连续两日收盘价下跌,同时Stochastic指标高于50时,发出卖出信号。
第二个子策略是Keltner通道策略。该策略计算最近n个交易日的典型价格均线及波动范围,当价格接近上下轨时,发出反转交易信号。价格低于下轨时看空,高于上轨时看多。
最后,该策略通过判断两个子策略的信号方向后,计算出最终的持仓信号。当两个子策略信号一致时,发出真正的交易指令,否则不进行交易,实现双因子验证的目的。
优势分析
这种双因子反转追踪策略最大的优势在于,能够在市场反转的时候及时抓住机会,实现低买高卖的交易思路。同时,通过双因子确认机制,可以一定程度上减少假信号,提高信号的质量。
具体来说,123反转策略的Stochastic指标参数设置较为保守,可以有效过滤震荡行情下的假反转。而Keltner通道追踪布林带的思路,也能抓住突破上下轨时的反转机会。两者配合使用,可以互相验证,减少不必要的交易,从而获得更高的胜率。
风险分析
该策略的主要风险在于,反转信号发生的时机选择非常重要。如果出现连续假反转,或者反转信号发生的时间节点选择不当,都会导致无法持有完整的趋势,进而影响最终收益。
此外,双因子策略相比单一策略,其参数选择和优化难度都会比较大。需要对两个子策略的参数进行全面测试和评估,否则也很容易失败。
最后,反转交易本身的盈亏比例往往比较悬殊,如果遇到异常行情,很容易爆仓。这需要通过严格的止损来规避。
优化方向
根据以上风险分析,该策略可以从以下几个方面进行优化:
- 测试不同的反转指标参数设置,找到容错率更高,假信号更少的组合
- 尝试不同周期长度的参数,找到反转捕捉更为精确的数值
- 增加止损模块,严格控制单笔交易的最大损失
- 测试不同持仓时间的效果,找到更匹配策略逻辑的出场点
- 增加开仓数量或仓位控制模块,使得盈亏比例更为合理
总结
本策略作为一种典型的双因子反转追踪策略,通过整合123反转和Keltner通道两个子策略,目标是在市场反转点更为精确地把握低买高卖的时机。在参数优化和风险控制到位的情况下,这种策略可以获得较为可观的超额收益。但交易者仍需注意反转交易的特殊性,防范异常行情导致的亏损扩大。
/*backtest
start: 2023-11-18 00:00:00
end: 2023-12-18 00:00:00
period: 1h
basePeriod: 15m
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT"}]
*/

//@version=4
////////////////////////////////////////////////////////////
//  Copyright by HPotter v1.0 09/12/2020
// This is combo strategies for get a cumulative signal. - 1