
1
关注
1815
关注者
概述
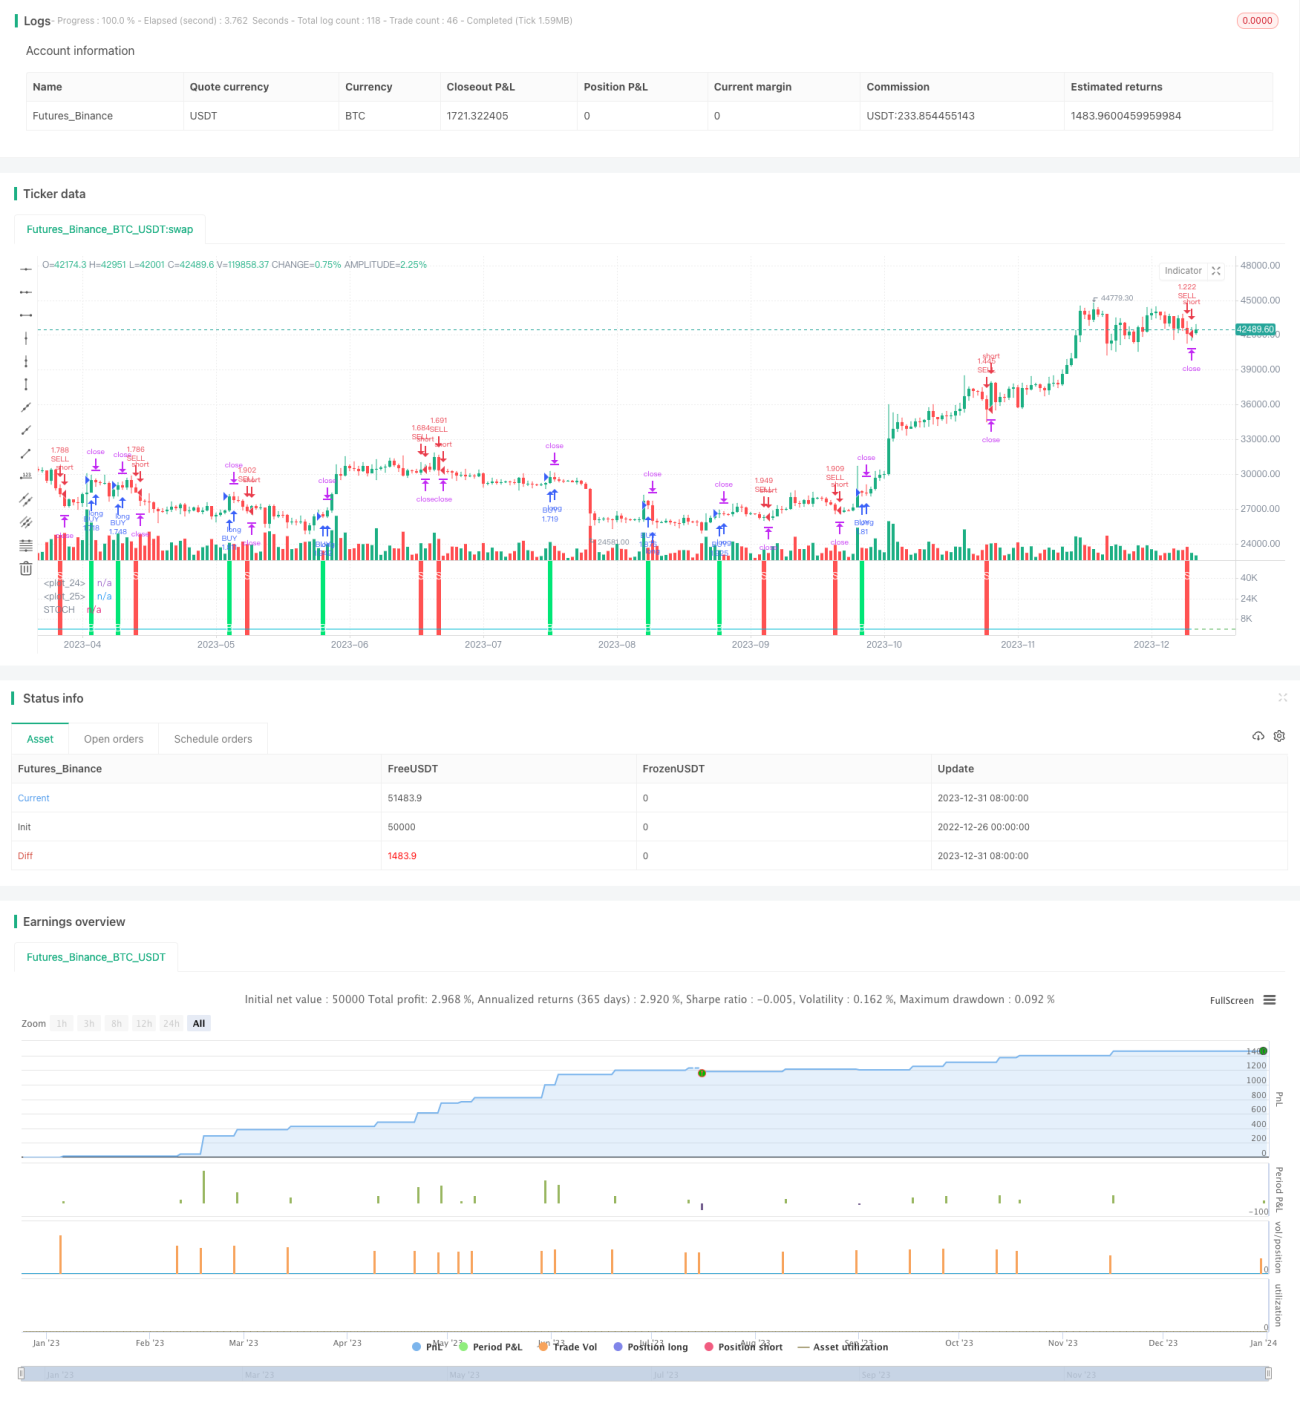
本策略的核心思想是结合随机Fisher变换和临时停止反转STOCH指标来做出买卖决策。该策略适用于中短期操作,能在平稳行情中获得不错的收益。
策略原理
本策略首先计算标准的STOCH指标,然后对其进行Fisher变换得到INVLine。当INVLine上穿过下行阈值线dl时,产生买入信号;当INVLine下穿过上行阈值线ul时,产生卖出信号。同时,该策略还设置了追踪止损机制,以锁定利润和减少损失。
具体来说,该策略的核心逻辑是:
- 计算STOCH指标:采用标准公式,计算stock的快速STOCH值
- Fisher变换:对STOCH值进行Fisher变换,得到INVLine
- 产生交易信号:INVLine上穿dl线时买入,下穿ul线时卖出
- 追踪止损:启用临时停止追踪机制,以便及时止损
优势分析
本策略主要具有以下优势:
- Fisher变换有效提高了STOCH指标的灵敏度,能更早发现趋势反转机会
- 临时停止追踪机制能够有效控制风险,锁定利润
- 适合中短期操作,特别是最近比较流行的快速量化交易
- 在平稳行情中表现较好,收益稳定
风险分析
本策略也存在一些风险:
- STOCH指标容易产生假信号,可能导致不必要的交易
- Fisher变换也会放大STOCH指标的噪音,带来更多假信号
- 在震荡行情中容易止损退出,无法持续盈利
- 需要较短的持仓期才能获得Alpha,不适合持仓太久
为降低这些风险,可以考虑优化以下几个方面:
- 调整STOCH参数,平滑曲线,减少噪音
- 优化阈值线的位置,降低误交易概率
- 增加过滤条件,避免在震荡行情中交易
- 调整持仓的时间长度,与操作周期相匹配
优化方向
本策略主要可以从以下几个方向进行优化:
- 优化Fisher变换的参数,平滑INVLine曲线
- 优化STOCH指标的长度period,寻找最佳参数组合
- 优化阈值线的参数,降低误交易概率
- 增加量价确认,避免不必要的追踪止损
- 增加日内突破过滤,减少震荡市假信号
- 结合趋势指标,避免逆势交易
总结
本策略综合运用随机Fisher变换和STOCH指标,实现了一个简单实用的短线量化策略。其优势在于操作频率高,适合最近比较流行的高频量化交易。同时,该策略也存在一些普遍的技术指标策略风险,需要对参数和过滤条件进行优化,降低风险,提高稳定性。总的来说,本策略为简单的量化交易提供了一个不错的思路,值得进一步深入研究。
策略源码
Pine
/*backtest
start: 2022-12-26 00:00:00
end: 2024-01-01 00:00:00
period: 1d
basePeriod: 1h
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT"}]
*/

//@version=3
strategy("IFT Stochastic + Trailing Stop", overlay=false, pyramiding = 0, calc_on_order_fills = false, commission_type =  strategy.commission.percent, commission_value = 0.0454, default_qty_type = strategy.percent_of_equity, default_qty_value = 100)

//INPUTS策略参数
相关策略
评论
全部评论 (0)
暂无数据
- 1