
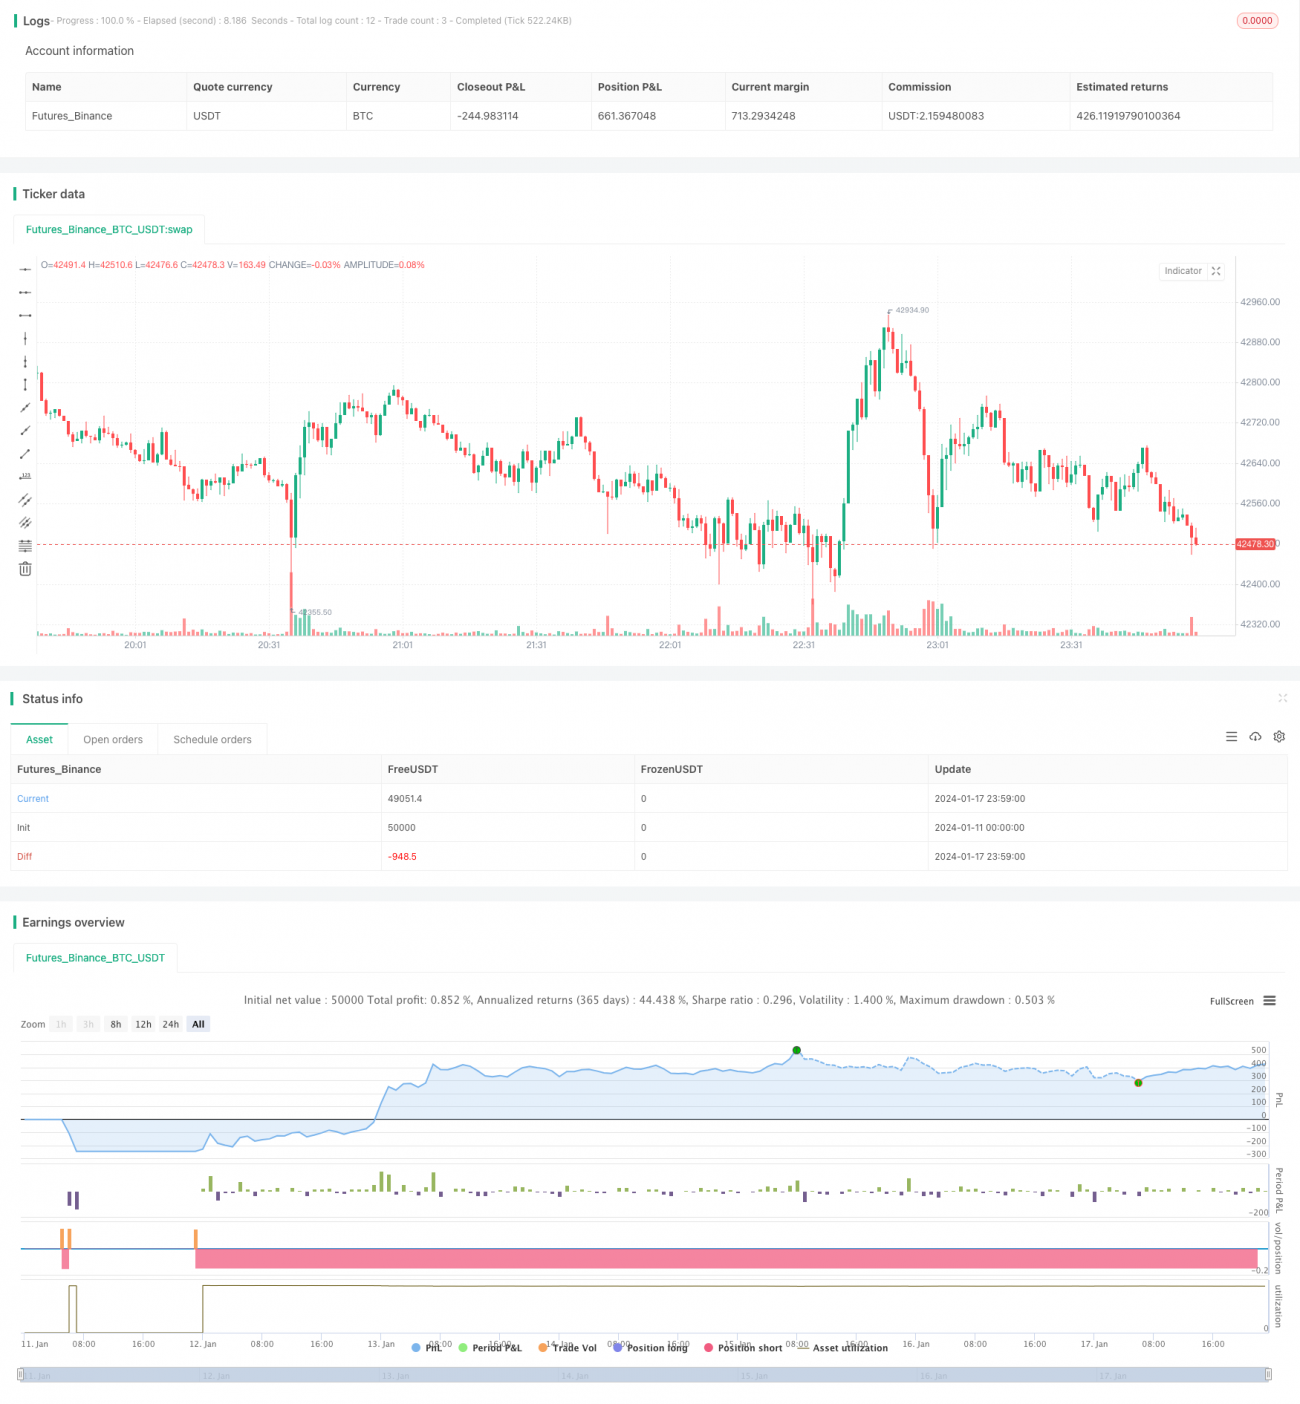
概述
该策略是一个基于网格交易理念的自适应加密货币套利策略。它能够根据市场波动,自动调整网格交易的价格范围,并在该价格范围内进行高效的套利交易。
策略原理
该策略的核心思路是:
-
根据历史价格高点和低点,动态计算出一个交易网格的价格范围。
-
在这个价格范围内,等间距设置N条交易网格线。
-
当价格突破每条网格线时,按照固定数量开仓做多或做空。
-
在相邻网格线之间进行套利,获利后平仓。
-
当价格重新进入网格范围时,继续按网格线边际成本价开仓。
-
如此循环往复,在网格价格范围内进行高频套利交易。
具体来说,策略首先根据配置的回看窗口(i_boundLookback)和波动区间(i_boundDev)参数,实时计算网格的价格上下限。
然后在上下限之间均分出N条网格线(i_gridQty)。这些网格线的价格存入gridLineArr数组。
当价格突破某条网格线时,按固定数量(策略本金除以网格数量)开仓做多或做空。订单记录在orderArr数组。
当价格再次突破相邻的网格线时,可以与之前的订单匹配套利,获利平仓。
如此循环往复,在价格波动的范围内进行高频套利。
优势分析
相比传统网格策略,该策略最大的优势在于网格范围是自动调整的,能够根据市场波动自适应。具有以下特点:
-
自动调整,无需人工干预。
-
能够捕捉价格趋势,按趋势方向交易。
-
风险可控,避免了单边追击的风险。
-
交易频率高,利润率高。
-
易于理解,配置简单。
-
资金利用率高,不易受困。
-
实时反映市场变化,适合机器人交易。
风险分析
尽管该策略有许多优势,但也存在一定的风险,主要集中在:
-
价格剧烈波动时,可能出现较大亏损的风险。
-
需要合适的持仓时间和交易对,以实现盈利。
-
需要谨慎评估资金规模与波动范围的匹配性。
-
可能需要经常监控与优化参数,以保证正常运行。
对应措施包括:
-
加大网格间距,扩大网格范围。
-
选择波动较为平稳的交易对。
-
调整资金规模,保证足够流动性。
-
建立自动监控与报警机制。
优化方向
该策略可以从以下几个方面进行优化:
-
动态网格:可以根据交易对的波动性,自动调整网格参数。
-
止损机制:设定合理的止损位置,避免极端行情的风险。
-
复合网格:在不同时间段使用不同参数的网格组合,实现时间复用。
-
机器学习:使用神经网络等替代规则,实现参数的自动优化。
-
跨市场套利:跨交易所,或者跨币对进行套利交易。
总结
该策略整体来说是一个非常实用的自适应加密货币网格套利策略。相比传统网格策略,其最大特点是网格范围是自动调整的,可以根据市场变化配置自己的交易范围。策略思路清晰,易于理解和配置,适合有一定基础的个人投资者使用,也适合用作交易机器人的策略模板。如果参数配置得当,可以获得很高的资金利用效率。
/*backtest
start: 2024-01-11 00:00:00
end: 2024-01-18 00:00:00
period: 1m
basePeriod: 1m
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT"}]
*/

//@version=4
strategy("(IK) Grid Script", overlay=true, pyramiding=14, close_entries_rule="ANY", default_qty_type=strategy.cash, initial_capital=100.0, currency="USD", commission_type=strategy.commission.percent, commission_value=0.1)
i_autoBounds    = input(group="Grid Bounds", title="Use Auto Bounds?", defval=true, type=input.bool)                             // calculate upper and lower bound of the grid automatically? This will theorhetically be less profitable, but will certainly require less attention
i_boundSrc = input(group="Grid Bounds", title="(Auto) Bound Source", defval="Hi & Low", options=["Hi & Low", "Average"]) // should bounds of the auto grid be calculated from recent High & Low, or from a Simple Moving Average- 1