
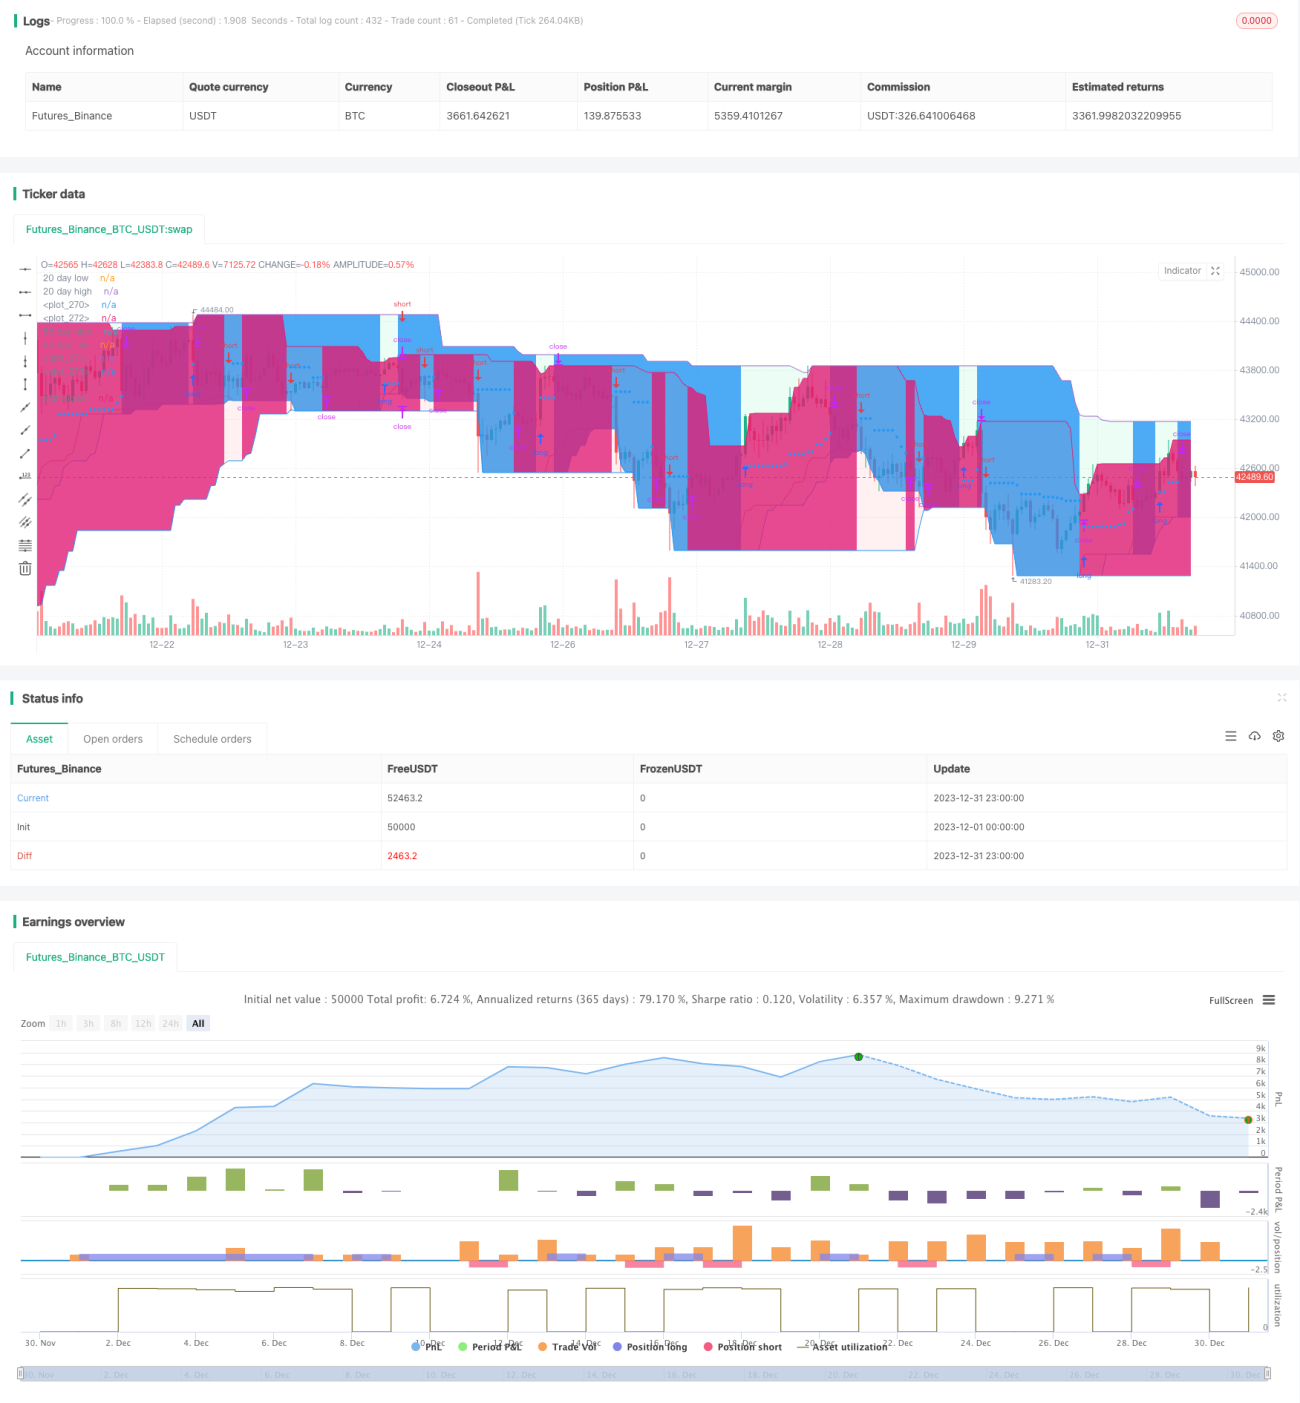
概述
该策略基于著名的“海龟交易员策略”,该策略已经经过多年验证。它发送长仓和空仓信号,最多可进行5次金字塔订单,这意味着该策略可以在同一方向触发多达5个订单。具有良好的风险和资金管理。
需要注意的是,该策略结合了两个一起工作的系统(S1和S2)。
策略原理
仓位大小对于海龟交易员来说非常重要,以便妥善管理风险。该仓位调整策略适应市场波动性和账户(收益和损失)。它基于ATR(平均真实范围),也可以称为“N”。其长度默认为20。
买入的单位数为:
unit = (percentage_to_risk/100)*account/atr*syminfo.pointvalue
根据您的风险偏好,您可以增加账户的百分比,但是海龟交易员默认为1%。 如果您交易合约,则单位必须默认向下取整。
还有一个附加规则,用于在账户值低于初始资本时减少风险:在这种情况下,在单位公式中必须用下式替换:
account := (strategy.equity-strategy.openprofit)*(strategy.equity-strategy.openprofit)/strategy.initial_capital
有两个系统一起工作:
突破是一个新的高点或新低点。 如果这是一个新的高点,我们打开多头头寸,反之,如果这是一个新的低点,我们进入空头头寸。
我们添加一个额外的规则:
该额外规则允许交易员参与主要趋势,如果跳过了系统1信号。 如果跳过了系统1的信号,而下一根K线也是一个新的20日突破,则S1不会发出信号。 我们必须等待S2信号或等待不产生新的突破的K线来重新激活S1。
优势分析
海龟策略允许我们在价格走势对我们有利时向头寸添加额外的单位。 我将策略配置为允许在同一方向添加多达5个订单。 因此,如果价格从买入变化,我们会添加单位。
我们将首订单(多头或空头)设置为最大订单。 后续的金字塔订单将比首个订单的单位数更少。
我们为首个订单设置了10%的最大止损,这意味着您不会损失超过首个订单价值的10%。 然而,由于止损会增加/减少0.5 * ATR(20),您的金字塔订单可能会损失更多,此时不会保证损失不超过10%。 风险仍然得到很好的管理,因为这些订单的价值低于首个订单的价值。
风险分析
该策略最大的风险在于持仓过大。由于委托下单采用市价单,如果同时下达多笔巨额市价单,会对报价有很大的冲击,造成大额的滑点。这会造成极大的资金损失。
另一个风险就是不适当的资金管理配置。如止损配置错误或者比例过大,都会导致巨额亏损。这需要根据自己的风险偏好谨慎配置。
优化方向
该策略可以在以下几个方面进行优化:
-
可以测试不同参数对收益率和夏普比率的影响,如ATR周期,止损的ATR倍数等。找到最优参数组合。
-
可以测试不同的进场和出场规则。如用K线形态作为额外的过滤条件。
-
可以尝试其他类型的止损方式,如移动止损,动态止损。这可能可以减少止损被击穿的概率。
-
可以测试不同数量的金字塔订单。订单越多,杠杆和风险越大。找到最佳平衡点。
-
可以尝试在特定的时间段内(如美国非农就业数据发布前)停止交易,以规避重大事件的冲击。
总结
该策略整体来说,风险收益平衡良好,适合中长线趋势交易。它具有交易系统化,风险可控等优势。通过优化,可以进一步提高策略的稳定性和收益率。
- 1