
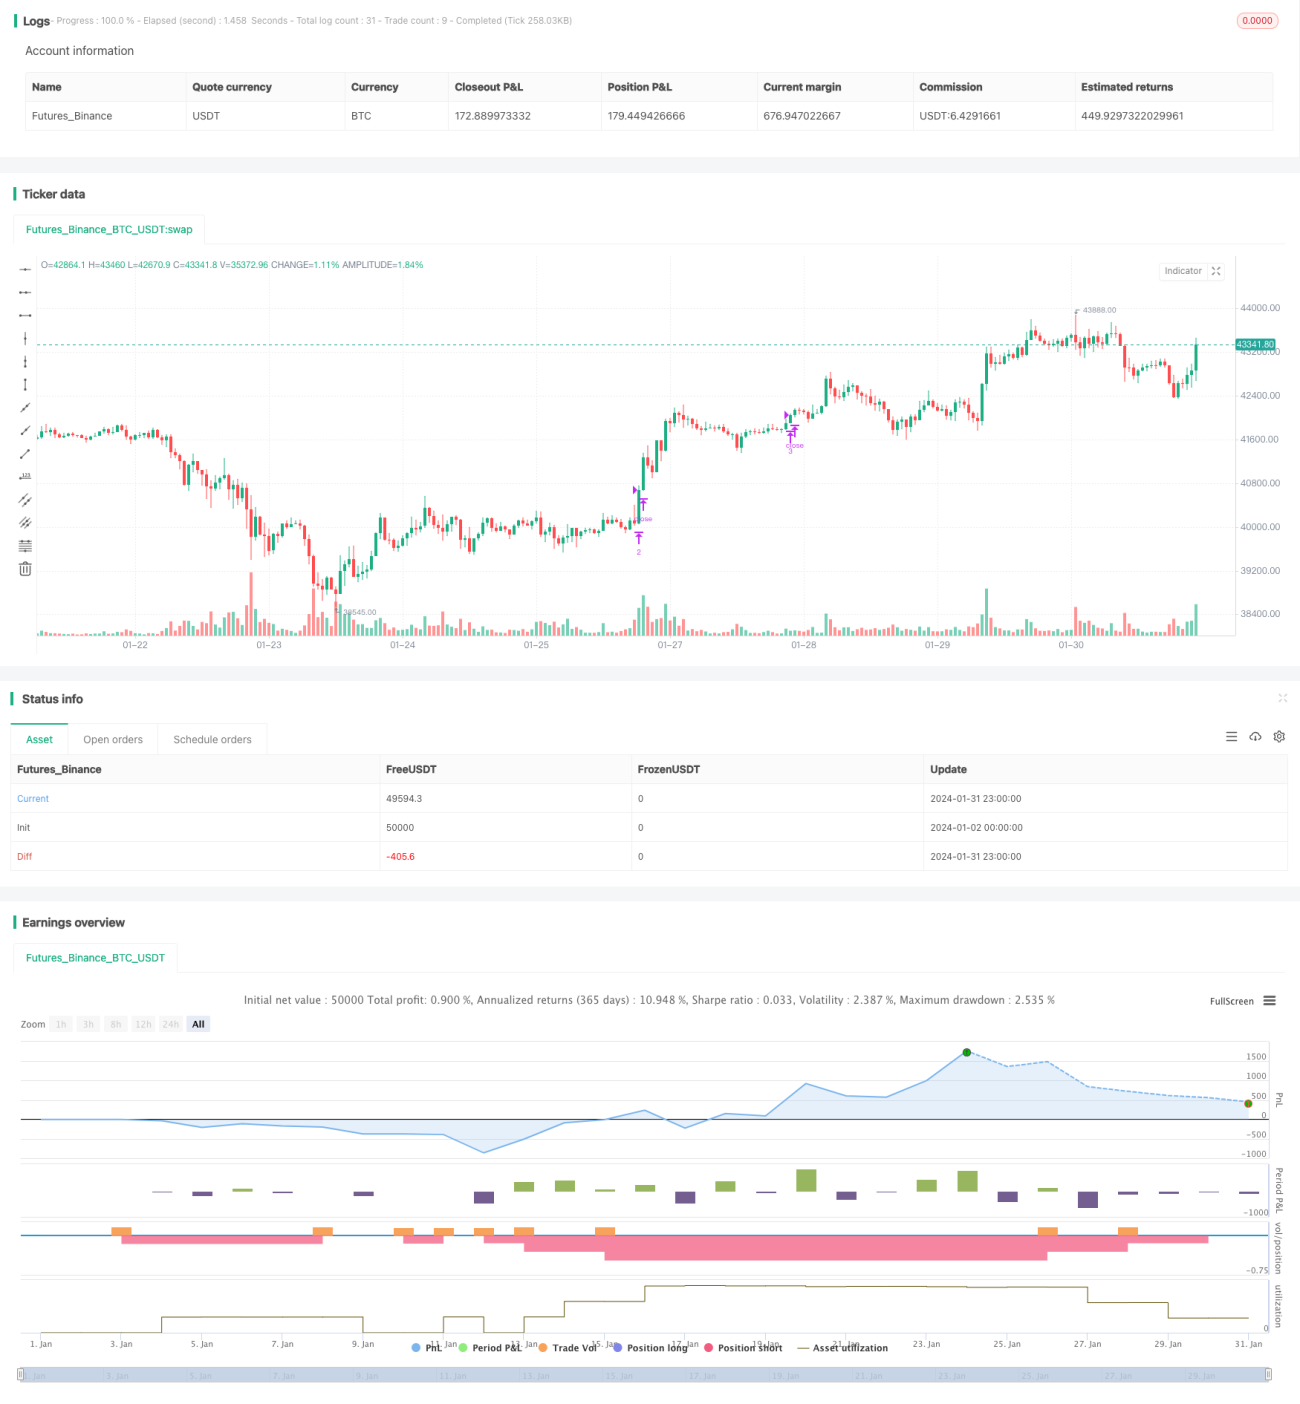
概述
本策略通过建立一个动态调整的交易网格,在波动行情中实现稳定盈利。策略会根据设定的网格数量,自动计算网格间距和上下界价格。当价格突破每条网格线时,会分批建仓做多或做空。在价格重新触及原有网格线时,逐步止盈平仓。该策略同时支持手动和自动调整网格参数,可以自适应市场环境的变化。
策略原理
-
根据输入参数计算网格界限和网格线价格数组。
-
当价格低于某一网格线且该网格线没有对应的挂单时,在该网格线价格点建立做多单;当价格高于上一个网格线(第一个除外)且上一个网格线存在对应的持仓单时,平掉上一个网格线对应的做多单。
-
如果启用自动调整网格参数,会根据最近一定数量的K线数据,定期重新计算网格的上下限价格、网格间距和网格数组。
优势分析
-
实现了波动行情中盈利的目标。在涨跌行情中,能够在不同价格点分批建立持仓和止盈平仓,从而总体实现盈利。
-
可以选择手动或自动调整网格参数。手动调整需要人工干预,但更加可控;自动调整减轻了操作工作量,使策略可以自适应市场环境的变化。
-
通过限制最大网格数量,可以控制单边风险。当价格突破所有网格线后,这一方向的风险就得到控制。
-
可以通过调整网格间距,控制每单的盈亏幅度。降低网格间距可以减小单笔盈亏。
风险分析
-
大幅波动行情下,存在被套利的风险。如果价格在多个网格间快速来回波动,则可能面临套利的风险。
-
需要合理设置初始资金量。如果初始资金不足,无法支撑足够数量的网格线。
-
过大或过小网格数量都不利于策略收益。网格数量过少无法充分利用波动;过多则单笔盈亏过小。需要测试确定最佳参数。
-
自动调整网格参数存在被操纵的风险。网格参数计算依赖一定K线数量,可能会受到短期操作影响。
优化方向
-
增加止损逻辑。如设置浮动止损或跟踪止损,进一步控制单边亏损风险。
-
加入算法优化网格参数。可以测试不同市场阶段参数设置,然后用机器学习方法训练模型,实现参数的自动优化。
-
结合更多指标判断行情。如MACD,KD等判断目前处于상涨趋势还是下跌趋势,以调整网格数量或参数。
-
优化回撤控制。如设定最大回撤比例,当达到阈值时关闭策略,避免亏损进一步扩大。
总结
本策略充分利用了波动行情的特征,通过动态网格交易实现了稳定盈利的目标。策略既考虑到参数设置的灵活性,也减轻了操作的工作强度。可以说在波动性行情中,本策略是理想的盈利选择。未来通过进一步优化,可以使策略的应用场景更广,回撤控制更优,从而产生更持续稳定的收益。
/*backtest
start: 2024-01-02 00:00:00
end: 2024-02-01 00:00:00
period: 1h
basePeriod: 15m
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT"}]
*/

//@version=4
strategy("(IK) Grid Script", overlay=true, pyramiding=14, close_entries_rule="ANY", default_qty_type=strategy.cash, initial_capital=100.0, currency="USD", commission_type=strategy.commission.percent, commission_value=0.1)
i_autoBounds    = input(group="Grid Bounds", title="Use Auto Bounds?", defval=true, type=input.bool)                             // calculate upper and lower bound of the grid automatically? This will theorhetically be less profitable, but will certainly require less attention
i_boundSrc = input(group="Grid Bounds", title="(Auto) Bound Source", defval="Hi & Low", options=["Hi & Low", "Average"]) // should bounds of the auto grid be calculated from recent High & Low, or from a Simple Moving Average- 1