
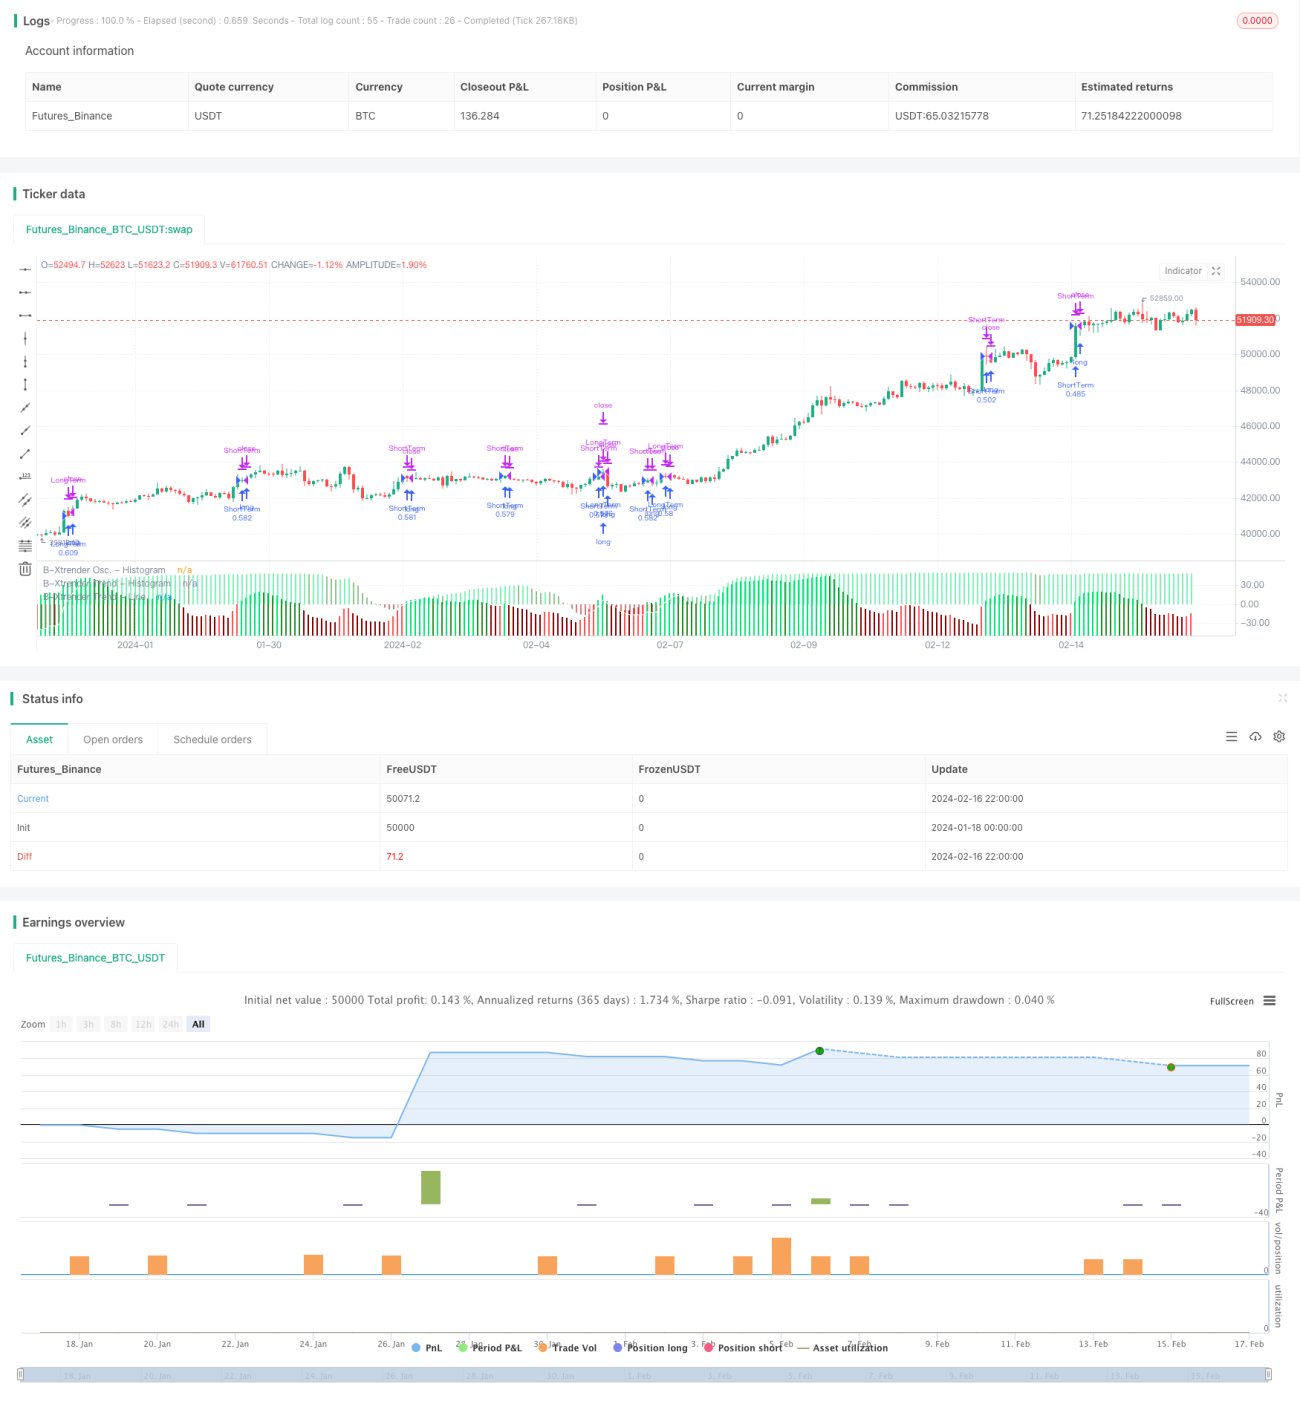
概述
双时间轴波动率价差交易策略通过计算两个不同时间周期的RSI指标之间的价差,来判断市场的超买超卖状态,实现low risk的趋势交易。
策略原理
该策略的核心指标是shortTermXtrender和longTermXtrender。shortTermXtrender计算短期时间轴上的RSI价差,longTermXtrender计算长期时间轴上的RSI价差。
短期时间轴采用7日EMA与4日LMA的价差计算RSI,再与50进行价差,构成shortTermXtrender。长期时间轴采用4日EMA的RSI与50进行价差,构成longTermXtrender。
当shortTermXtrender上穿0时,做多;当longTermXtrender上穿0时,也做多。做多后的止损原则是当shortTermXtrender下穿0时止损;当longTermXtrender下穿0时,也止损。
这样,通过双时间轴判断,可以过滤掉更多的假突破。
优势分析
该策略最大的优势在于趋势判断准确。双时间轴结合使用,可以有效过滤噪音,锁定目标趋势方向。这为低风险的趋势跟踪交易提供了保证。
另外,策略提供了参数优化的空间。用户可以根据不同品种和时间周期,调整SMA周期、RSI参数等,优化策略效果。
风险分析
该策略的主要风险在于多空判断错误。在震荡行情中,容易产生错误信号。这时如果仍然打开仓位,则会面临亏损的风险。
此外,参数设置不当也会导致效果欠佳。如果时间周期参数设置得过短,则会增大误判概率;如果时间周期参数设置得过长,则会错过趋势机会。这需要用户针对不同市场进行参数测试和优化。
优化方向
该策略主要可以从以下几个方面进行优化:
-
增加止盈机制。目前策略没有设置止盈,可以根据达到目标利润后及时止盈。
-
增加仓位管理。可以根据资金规模、波动率等指标动态调整仓位。
-
测试不同品种参数设置。用户可以通过回测从日线、60分钟等不同时间周期入手,测试最优参数组合。
-
增加机器学习辅助判断。可以训练模型判断行情类型,从而动态调整策略参数,提高胜率。
总结
双时间轴波动率价差交易策略通过构建双时间轴指标,实现高效的趋势捕捉。策略优化空间较大,用户可以通过参数调整、止盈管理、仓位管理等方式进行优化,从而获得更好的策略效果。该策略适合有一定交易经验的用户使用。
- 1