多重频次动量反转量化策略系统(Multi-Frequency Momentum Reversal Quantitative Strategy System)

1
关注
1830
关注者
概述
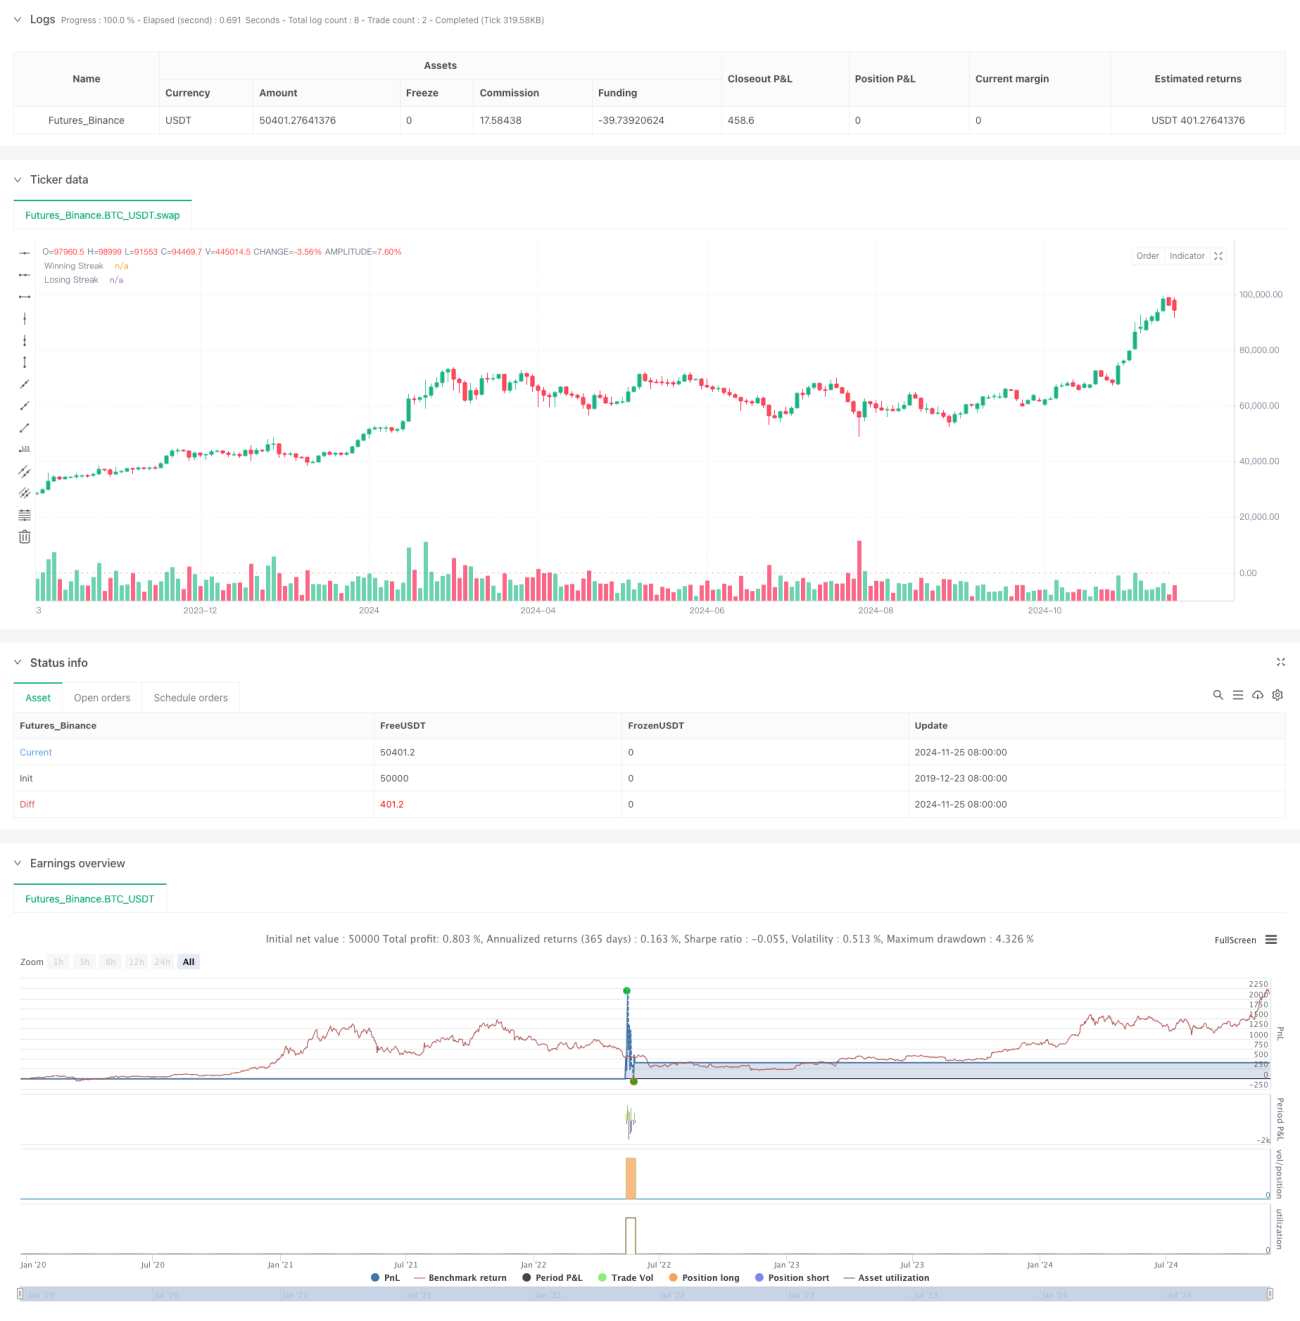
本策略是一个基于市场连续运动特征的量化交易系统,通过分析价格连续上涨或下跌的频次来捕捉市场反转机会。策略核心是通过设定连续涨跌的阈值,在达到阈值时采取反向操作,同时结合持仓时间和K线形态等多维度指标进行交易决策。该策略充分利用了市场的反转特性,在价格出现超买或超卖特征时进行反向操作。
策略原理
策略的核心逻辑包括以下几个关键要素:
- 连续次数统计:系统会实时统计价格的连续上涨和下跌次数,并与预设的阈值进行比较。
- 交易方向选择:可以选择做多或做空两个方向,做多时关注连续下跌,做空时关注连续上涨。
- 持仓周期管理:设定固定的持仓周期,到期自动平仓,避免过度持仓。
- 十字星过滤:引入十字星判断来过滤市场震荡期间的假信号。
- 仓位控制:采用单一仓位进行交易,不进行加仓或分批建仓操作。
策略优势
- 逻辑清晰:策略的交易逻辑直观易懂,便于理解和执行。
- 风险可控:通过固定持仓期限和单一仓位控制风险。
- 适应性强:可根据不同市场特征调整参数。
- 自动化程度高:全程由系统自动执行,减少人为干预。
- 多维度分析:结合价格趋势、K线形态等多个维度。
策略风险
- 趋势延续风险:在强趋势市场中可能产生误判。
- 参数敏感性:阈值和持仓期限的设定直接影响策略表现。
- 市场环境依赖:在震荡市场表现较好,但在单边市场可能频繁亏损。
- 滑点影响:高频交易可能受到滑点影响。
- 成本压力:频繁交易产生较高交易成本。
策略优化方向
- 引入波动率指标:通过ATR等指标调整阈值设置。
- 增加趋势过滤:结合长周期趋势判断提高胜率。
- 动态持仓周期:根据市场特征自适应调整持仓时间。
- 仓位管理优化:引入动态仓位管理机制。
- 多时间周期分析:增加多周期信号确认机制。
总结
该策略是一个基于市场反转特征的量化交易系统,通过分析价格连续运动来捕捉市场反转机会。策略设计合理,风险可控,但需要根据市场环境调整参数。通过持续优化和完善,该策略有望在实际交易中取得稳定收益。建议在实盘之前进行充分的历史数据回测,并在模拟盘中验证策略的有效性。
策略源码
Pine
策略参数
相关策略
评论
全部评论 (0)
暂无数据
- 1