
1
关注
1830
关注者
概述
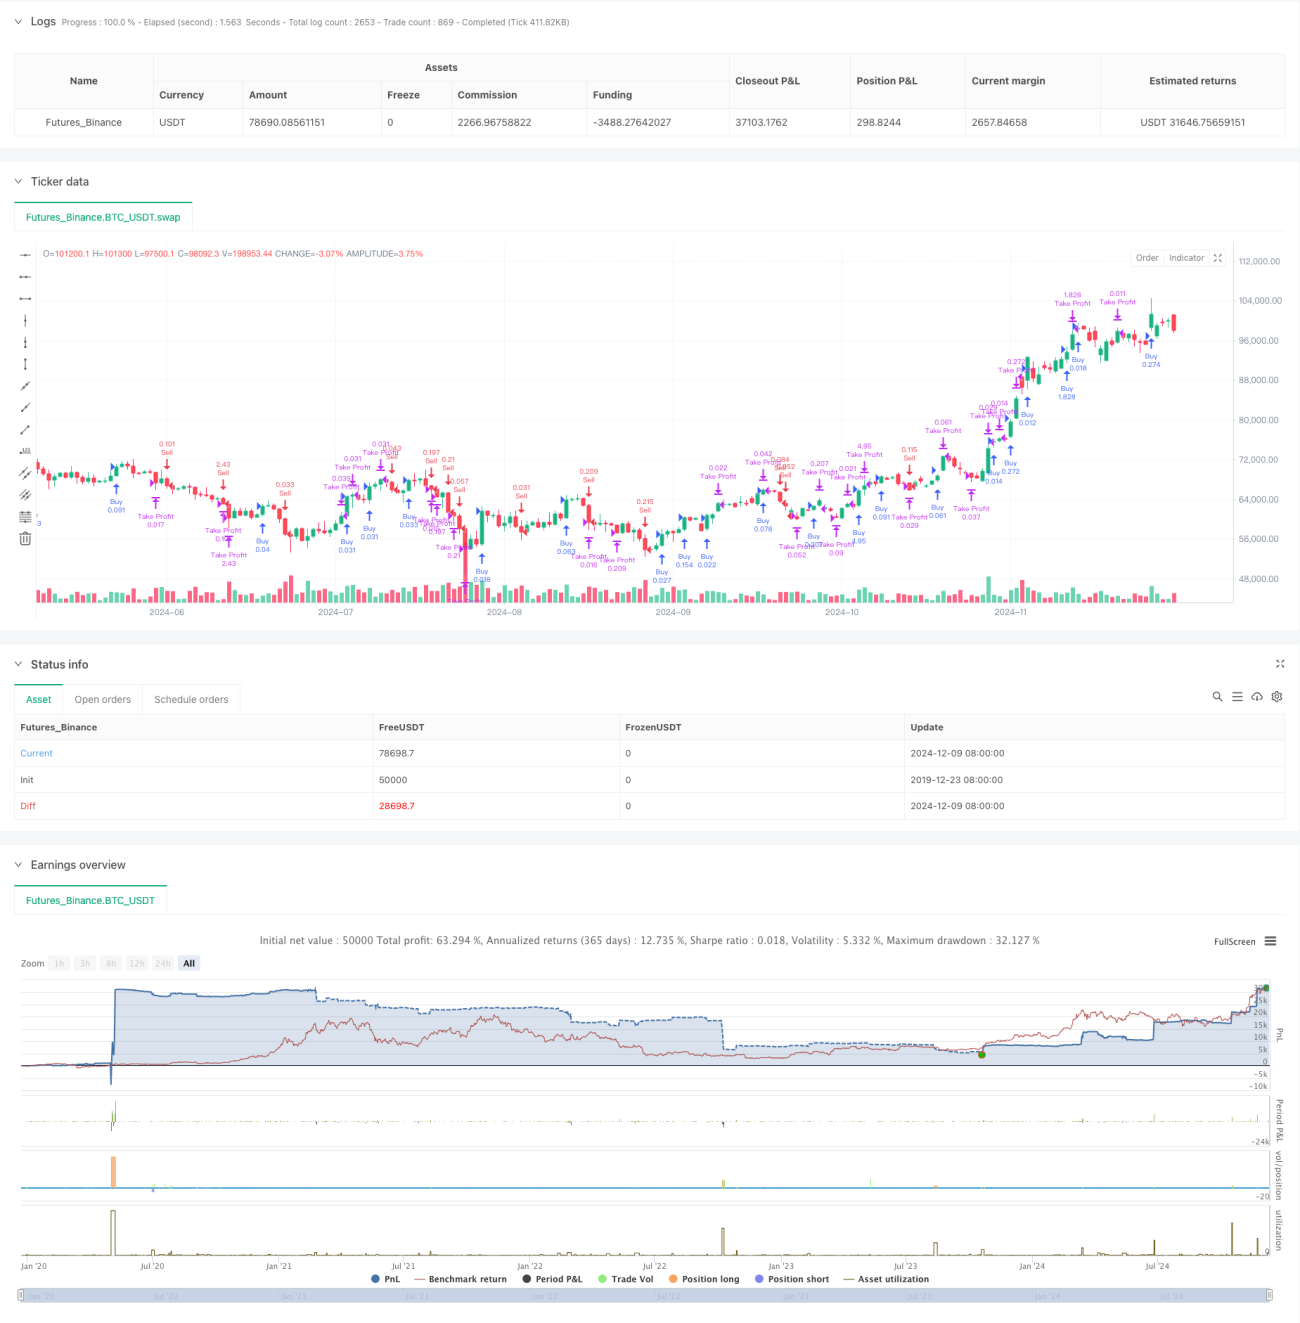
该策略是一个专注于在伦敦和美国交易时段捕捉价格突破机会的高频量化交易系统。它通过自定义的交易时段(Kill Zones)、动态仓位管理以及精确的订单管理来实现稳定的交易收益。策略核心是通过对特定时段内的价格行为分析,结合回溯周期的高低点数据,建立一个完整的交易框架。
策略原理
策略主要依据以下几个核心原理运作:
- 时段选择:策略专注于伦敦和美国交易时段,这些时段通常具有较高的流动性和波动性。
- 突破信号:通过分析当前收盘价与开盘价的关系,以及与前期高低点的对比,识别潜在的突破机会。
- 动态仓位:基于账户权益、风险百分比和止损距离动态计算每笔交易的仓位大小。
- 订单管理:实现了挂单自动取消机制,避免过期订单带来的潜在风险。
- 风险收益比:允许交易者根据个人风险偏好设置风险收益比例。
策略优势
- 精确的时间管理:通过自定义交易时段,确保在最具流动性的时间进行交易。
- 智能的仓位管理:动态计算仓位大小,有效控制每笔交易的风险敞口。
- 灵活的参数配置:交易者可以根据个人需求调整各项参数。
- 完善的风险控制:包含止损、止盈和订单超时取消等多重风险控制机制。
- 自动化程度高:从信号生成到订单管理全程自动化,减少人为干预。
策略风险
- 市场波动风险:在高波动期间可能触发错误的突破信号。
- 滑点风险:高频交易中的滑点可能影响策略表现。
- 假突破风险:市场可能出现假突破导致交易损失。
- 流动性风险:特定时段的流动性不足可能影响订单执行。
策略优化方向
- 引入波动率过滤器:通过分析市场波动率来优化入场时机。
- 增加趋势过滤:结合更长期的趋势指标来提高交易方向的准确性。
- 优化时间窗口:根据历史数据分析,精细调整交易时段设置。
- 完善仓位管理:考虑加入基于波动率的动态仓位调整机制。
总结
该策略通过综合运用时间、价格、仓位等多个维度的管理方法,构建了一个完整的高频交易系统。它的核心优势在于对交易时机的精确把握和完善的风险管理机制,但同时也需要交易者密切关注市场环境的变化,及时调整参数设置。
策略源码
Pine
策略参数
相关策略
评论
全部评论 (0)
暂无数据
- 1