Verwendung von Indikatoren
TA 指标库
MACD 指数平滑异同平均线
KDJ 随机指标
RSI 强弱指标
ATR 平均真实波幅
OBV 能量潮
MA 移动平均线
EMA 指数平均数指标
BOLL 布林带
Alligator Alligator Indicator
CMF 蔡金货币流量指标
Highest 周期最高价
Lowest 周期最低价
Versuchen Sie, einen Test mit MACD zu schreiben, bevor wir den MACD-Tag in der API-Dokumentation öffnen, um die Beschreibung zu sehen.
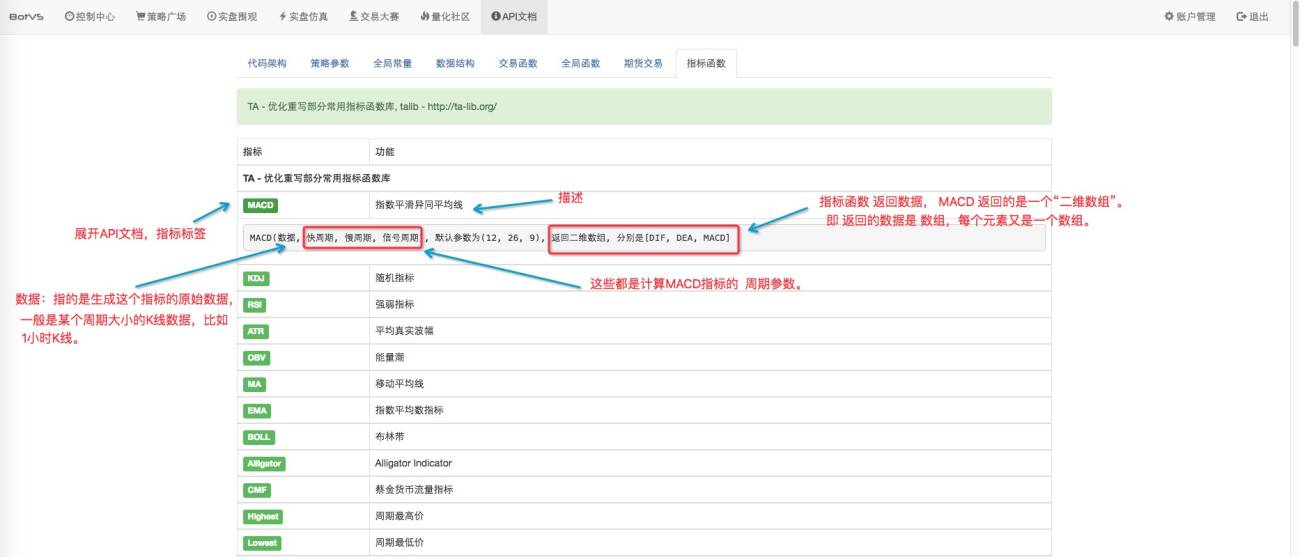
Wenn Sie sich für DIF, DEA, Index-Algorithmen interessieren, können Sie bei Baidu nach MACD-Algorithmen suchen. Es gibt viele Ressourcen und eine gut verpackte Schnittstelle, die wir sofort verwenden können.
            function main(){
    var records = null;
    var macd = null;
    while(true){
        records = _C(exchange.GetRecords);  // 获取K线数据 ,默认为策略界面设置的K线周期, _C 是一个容错的内置函数。
                                            // _C 详见 https://www.fmz.com/bbs-topic/320  问题7。
        macd = TA.MACD(records);   // 不加参数的话,使用的是默认参数  12, 26, 9
        Log("macd[0]", macd[0]);   // DIF
        Log("macd[1]", macd[1]);   // DEA
        Log("macd[2]", macd[2]);   // MACD
        Log("macd[0]长度", macd[0].length);   // DIF 长度
        Log("macd[1]长度", macd[1].length);   // DEA 长度
        Log("macd[2]长度", macd[2].length);   // MACD 长度
        Log("records 长度:", records.length);  // 显示一下 records 的长度。
        Sleep(1000 * 60 * 5);
    }
}
Das Ergebnis der Analog-Disk-Test:
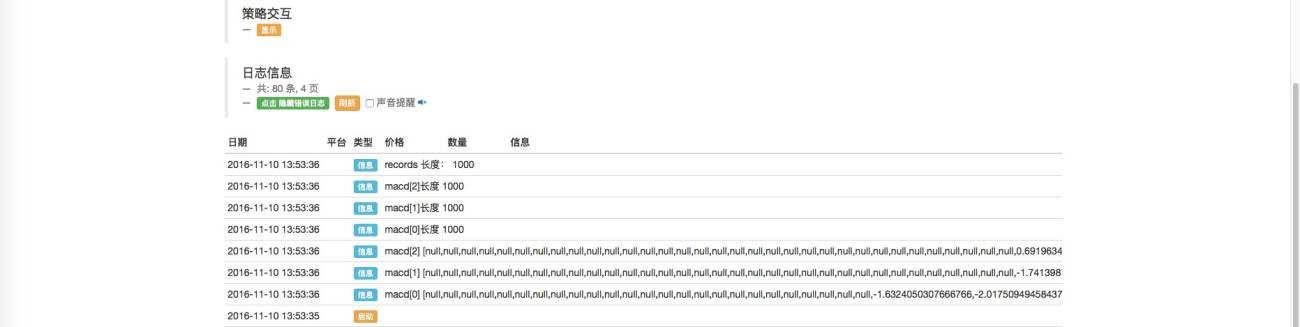
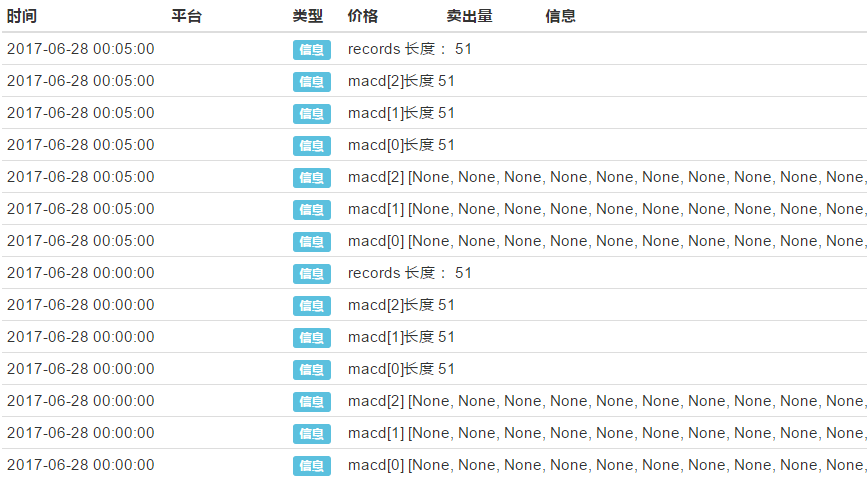
Wie man sehen kann, sind die berechneten Indikatoren zu Beginn alle Null, und die nachfolgenden Daten beginnen mit konkreten Werten. Dies liegt daran, dass der Berechnungszyklus, der für die Indikatorparameter festgelegt ist, der Indikator nicht berechnet werden kann, bis die Datenmenge ((records Daten)) diesen Zyklus nicht erfüllt.
Daher ist es wichtig, die Beschreibung des Indikators zu kennen und die Länge der K-Zeilen zu beurteilen, die für die Berechnung des Indikators verwendet werden. Es ist wichtig, dass Sie die Beschreibung des Indikators kennen und die Länge der K-Zeilen, die für die Berechnung des Indikators verwendet werden.
Im Folgenden zeigen wir die Indikatoren, die wir durch die Verwendung einer Diagramm-Schnittstelle berechnet haben, und vergleichen sie mit den realen Diagrammen der Börse (Reale wählen OKCoin), indem wir zuerst den Code betrachten:
            var ChartCfg = {
tooltip: {xDateFormat: '%Y-%m-%d %H:%M:%S, %A'},
    chart: { zoomType:'x',panning:true },//图表类型
    title: { text: "K-macd"}, //标题
    rangeSelector: {
            buttons:  [{type: 'hour',count: 1, text: '1h'}, {type: 'hour',count: 3, text: '3h'}, {type: 'hour', count: 8, text: '8h'}, {type: 'all',text: 'All'}],
            selected: 0,
            inputEnabled: false
        },
    subtitle: {text: "测试macd"},//副标题
    xAxis:{type: 'datetime'},
    yAxis: [{
            title: {text: 'K线'},//标题
            style: {color: '#4572A7'},//样式
            opposite: false  //生成右边Y轴
        },
       {
            title:{text: "macd"},
            opposite: true  //生成右边Y轴  ceshi
       }
    ],
    series: [//系列
        {type:'candlestick',yAxis:0,name:'K',id:'KLine',data:[]},
        {name:"DIF",type:'spline',yAxis:1,data:[]},
        {name:"DEA",type:'spline',yAxis:1,data:[]},
        {name:"MACD量柱",type:'spline',yAxis:1,data:[]},
        ]
};
function main(){
    var records = null;
    var macd = null;
    var perRecords = _C(exchange.GetRecords);
    var perRecordTime = perRecords[perRecords.length - 1].Time;
    var chart_obj = Chart(ChartCfg); // 初始化图表
    chart_obj.reset();
    while(true){
        records = _C(exchange.GetRecords);  // 获取K线数据 ,默认为策略界面设置的K线周期, _C 是一个容错的内置函数。
        if(!records && records.length < 26 ){
            continue;
        }
        macd = TA.MACD(records, 12, 26, 9);   // 不加参数的话,使用的是默认参数  12, 26, 9
        if(records[records.length - 1].Time !== perRecordTime){                                    // _C 详见 https://www.fmz.com/bbs-topic/320  问题7。
            //先更新,再添加K线
            chart_obj.add(0, [records[records.length - 2].Time, records[records.length - 2].Open, records[records.length - 2].High, records[records.length - 2].Low, records[records.length - 2].Close], -1);   // 跟新刚完成的bar。
            chart_obj.add(0, [records[records.length - 1].Time, records[records.length - 1].Open, records[records.length - 1].High, records[records.length - 1].Low, records[records.length - 1].Close]);       // 添加新出现的bar
            //先更新,添加指标线
            chart_obj.add(1, [records[records.length - 2].Time, macd[0][records.length - 2]], -1);   // 更新
            chart_obj.add(1, [records[records.length - 1].Time, macd[0][records.length - 1]]);

            chart_obj.add(2, [records[records.length - 2].Time, macd[1][records.length - 2]], -1);   // 更新
            chart_obj.add(2, [records[records.length - 1].Time, macd[1][records.length - 1]]);

            chart_obj.add(3, [records[records.length - 2].Time, macd[2][records.length - 2]], -1);   // 更新
            chart_obj.add(3, [records[records.length - 1].Time, macd[2][records.length - 1]]);

            perRecordTime = records[records.length - 1].Time;
        }else{
            //只更新当前的bar 和 线
            chart_obj.add(0, [records[records.length - 1].Time, records[records.length - 1].Open, records[records.length - 1].High, records[records.length - 1].Low, records[records.length - 1].Close], -1);
            chart_obj.add(1, [records[records.length - 1].Time, macd[0][records.length - 1]], -1);   // 更新
            chart_obj.add(2, [records[records.length - 1].Time, macd[1][records.length - 1]], -1);   // 更新
            chart_obj.add(3, [records[records.length - 1].Time, macd[2][records.length - 1]], -1);   // 更新
        }
        chart_obj.update(ChartCfg);
        Sleep(1000);
    }
}
Die K-Linien-Periodenparameter auf der Roboter-Oberfläche sind auf 1 Minute eingestellt. Da es eine Zeit dauert, bis die Wirkung zu sehen ist, wählen Sie die kleinsten Perioden.
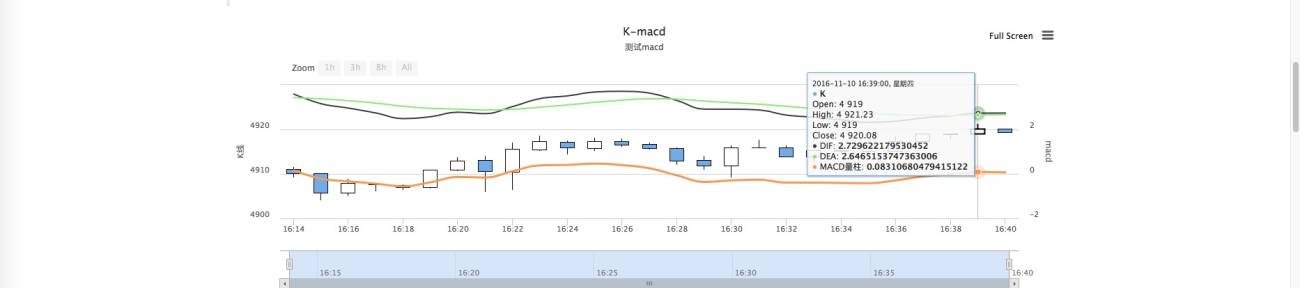
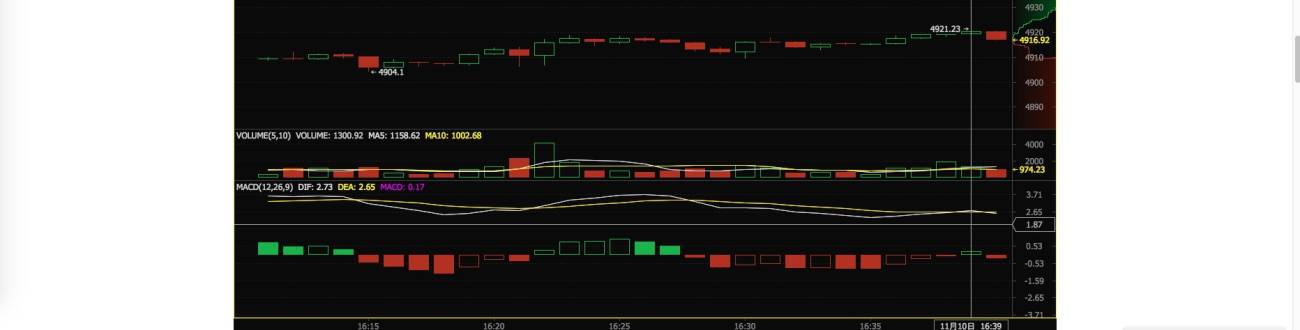
Wie aus der Abbildung zu sehen ist, ist der Inventor quantifiziert und der Roboter läuft. Der berechnete DIF ist etwa 2,729 und der berechnete DEA etwa 2,646 MACD-Messstangen.
Die tatsächliche OKCoin-Börse zeigt eine DIF von 2,73, eine DEA von 2,65 und eine MACD-Mengenstange von 0,17
Wie man sehen kann, ist der Unterschied zwischen den beiden DIF und DEA sehr klein, OKCoin hat sich um die MACD verdoppelt, weil OKCoin so berechnet wird:
(DIF - DEA) * 2, in der Regel ist DIF - DEA = 2,729 - 2,646 = 0,083, wenn man es mit 2 multipliziert, also 0,166 ist ungefähr gleich 0,17.
Die anderen Indikatoren werden im Wesentlichen ähnlich verwendet.
-
talib - http://ta-lib.org/
Neben den üblichen Kennzahlen der TA-Bibliothek gibt es viele weitere Kennzahlen in der talib-Bibliothek.
Als Beispiel versuchen wir es mit dem Indikator talib.STOCHRSI, wie es in der API-Dokumentation beschrieben wird:
            STOCHRSI	Stochastic Relative Strength Index
STOCHRSI(Records[Close],Time Period = 14,Fast-K Period = 5,Fast-D Period = 3,Fast-D MA = 0) = [Array(outFastK),Array(outFastD)]
Die Parameter-Einstellungen sind talib.STOCHRSI ((records, 14, 14, 3, 3); das ist im Grunde ein MACD-ähnlicher Code, der oben angepasst wurde.
            var ChartCfg = {
tooltip: {xDateFormat: '%Y-%m-%d %H:%M:%S, %A'},
    chart: { zoomType:'x',panning:true },//图表类型
    title: { text: "stochrsi"}, //标题
    rangeSelector: {
            buttons:  [{type: 'hour',count: 1, text: '1h'}, {type: 'hour',count: 3, text: '3h'}, {type: 'hour', count: 8, text: '8h'}, {type: 'all',text: 'All'}],
            selected: 0,
            inputEnabled: false
        },
    subtitle: {text: "测试stochrsi"},//副标题
    xAxis:{type: 'datetime'},
    yAxis: [{
            title: {text: 'K线'},//标题
            style: {color: '#4572A7'},//样式
            opposite: false  //生成右边Y轴
        },
       {
            title:{text: "K-D"},
            opposite: true  //生成右边Y轴  ceshi
       }
    ],
    series: [//系列
        {type:'candlestick',yAxis:0,name:'K',id:'KLine',data:[]},
        {name:"K",type:'line',yAxis:1,data:[]},
        {name:"D",type:'line',yAxis:1,data:[]},
        ]
};
function main(){
    var records = null;
    //var macd = null;
    var stochrsi = null;
    var perRecords = _C(exchange.GetRecords);
    var perRecordTime = perRecords[perRecords.length - 1].Time;
    var chart_obj = Chart(ChartCfg); // 初始化图表
    chart_obj.reset();
    while(true){
        records = _C(exchange.GetRecords);  // 获取K线数据 ,默认为策略界面设置的K线周期, _C 是一个容错的内置函数。
        if(!records && records.length < 26 ){
            continue;
        }
        //macd = TA.MACD(records, 12, 26, 9);   // 不加参数的话,使用的是默认参数  12, 26, 9
        stochrsi = talib.STOCHRSI(records, 14, 5, 3, 0);
        if(records[records.length - 1].Time !== perRecordTime){                                    // _C 详见 https://www.fmz.com/bbs-topic/320  问题7。
            //添加K线
            chart_obj.add(0, [records[records.length - 2].Time, records[records.length - 2].Open, records[records.length - 2].High, records[records.length - 2].Low, records[records.length - 2].Close], -1);   // 跟新刚完成的bar。
            chart_obj.add(0, [records[records.length - 1].Time, records[records.length - 1].Open, records[records.length - 1].High, records[records.length - 1].Low, records[records.length - 1].Close]);       // 添加新出现的bar
            //添加指标线
            chart_obj.add(1, [records[records.length - 2].Time, stochrsi[0][records.length - 2]], -1);   // 更新
            chart_obj.add(1, [records[records.length - 1].Time, stochrsi[0][records.length - 1]]);

            chart_obj.add(2, [records[records.length - 2].Time, stochrsi[1][records.length - 2]], -1);   // 更新
            chart_obj.add(2, [records[records.length - 1].Time, stochrsi[1][records.length - 1]]);

            perRecordTime = records[records.length - 1].Time;
        }else{
            //只更新当前的bar 和 线
            chart_obj.add(0, [records[records.length - 1].Time, records[records.length - 1].Open, records[records.length - 1].High, records[records.length - 1].Low, records[records.length - 1].Close], -1);
            chart_obj.add(1, [records[records.length - 1].Time, stochrsi[0][records.length - 1]], -1);   // 更新
            chart_obj.add(2, [records[records.length - 1].Time, stochrsi[1][records.length - 1]], -1);   // 更新
        }
        chart_obj.update(ChartCfg);
        LogStatus("倒数第一组数据:", stochrsi[0][stochrsi[0].length - 1], stochrsi[1][stochrsi[1].length - 1], "    倒数第二组数据:", stochrsi[0][stochrsi[0].length - 2], stochrsi[1][stochrsi[1].length - 2]);
        Sleep(1000);
    }
}
BOSS sagt, dass die Algorithmen für die Implementierung der Talib-Bibliothek möglicherweise anders sind als die von OKCoin. Ich habe im Internet nur ein paar Informationen gefunden, und es gab einen anderen Beitrag:
Verständnis der STOCHRSI-Indikatoren
Das ist die Art, wie die Indikatoren geschrieben werden, und ich habe das hier geschrieben, es ist nicht optimiert, es ist wenig effizient, es läuft langsam und es ist gut, es zu lernen.

您说“最后一根 K 线需要先更新再添加,因为最后一根 K 线是一直在变动的,只有当新的 K 线生成以后,前一根 K 线才是确定的。”
我不是很理解,通过 GetRecords() 获得的 K 线数据难道不是确定的吗?records[length -1] 代表的是当前时间戳下的 K 线数据,直接画到图表中即可,等有了新的时间戳的 K 线数据,再添加到图表的最后一个元素即可,不是吗?望不吝赐教。

GetRecords() 获取的 K线数据 除了 倒数第一根 ,其余是确定的(因为周期已经完成),倒数第一根 不确定是因为 周期没有走完,Close 一直在变动。比如 日K 线, 当前的日K 线柱,在今天没有过完的时候, 谁也不知道 今天最终会多少价格 收盘。
嗯,我之前理解的误区在于 K 线的时间戳上。调试下来后发现 BotVS 的机制是这样的,以您说的日 K 线为例:
如果我要获取 3月1日 这一天的 K 线数据,调用 GetRecords(D1) 会返回很多条记录,但它们的时间戳都是一样的,都是2018-03-01 00:00:00。
也就是说,即使我在 3月1日 10点 调用了 GetRecords(D1),获取到的 K 线时间戳,依然是 2018-03-01 00:00:00。所以才有了您说的最后一根是会不确定的,直到有了新的时间戳,即 2018-03-02 00:00:00,则 3月1日这一天的时间戳便确定了。
我此前理解的误区在于,我以为我在 3月1日 1点、2点、3点调用后返回的时间是不同的,即 2018-03-01 01:00:00、2018-03-01 02:00:00、2018-03-01 03:00:00。

请问有没有关于 TA.ATR(records, 14) 更详细的说明,我在BotVS的API文档,视频以及完全使用手册中都没有找到。在我调用 TA.ATR(records, 14) 时(参数为30分钟k线),返回的是一个长度为 177 的数组。请问这个数组的含义是什么?
举例 传入的records 为 日K线, 计算出的 ATR 就是 一个 数组, 这个数组的 倒数第一个元素 就是 当天的(日K线 最后一根的日期)ATR 指标。 依次类推 30分钟 K线 , 15分钟K线。 您算出的 177 的数组 就是 177 个K线周期 ,对应每个 K线Bar 的 ATR指标。
不好意思,我还是不太明白,我的意思是,如果调用这个函数,那么返回数据的长度是交易所给定的吗?我发现不同时刻调用这个函数,即使参数相同,返回数据的长度也可能不同。
这个 指标函数 返回多少 数据 是和 K线数据 也就是 records 对应的, 你传入的 records 数组 长度是多少 , 算出来的 长度 就是多少。
这个我明白,TA.ATR()实质就是对传入的records进行了一个数学运算。是我之前没有表达清楚,我想问的是用函数exchange.GetRecords() 获取k线数据时,返回的长度是由交易所决定的吗?
好的,非常感谢您的回答。最后再确认一下,var a = TA.ATR(records, 14), a[a.length-1] 这个表示的是最近k线数据的ATR吧?
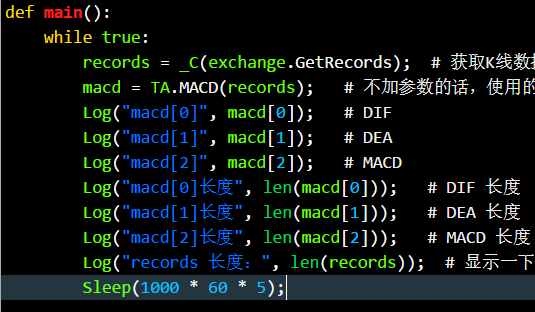

python版本
def main():
while true:
records = _C(exchange.GetRecords); # 获取K线数据 ,默认为策略界面设置的K线周期, _C 是一个容错的内置函数。
macd = TA.MACD(records); # 不加参数的话,使用的是默认参数 12, 26, 9
Log("macd[0]", macd[0]); # DIF
Log("macd[1]", macd[1]); # DEA
Log("macd[2]", macd[2]); # MACD
Log("macd[0]长度", len(macd[0])); # DIF 长度
Log("macd[1]长度", len(macd[1])); # DEA 长度
Log("macd[2]长度", len(macd[2])); # MACD 长度
Log("records 长度:", len(records)); # 显示一下 records 的长度。
Sleep(1000 * 60 * 5);
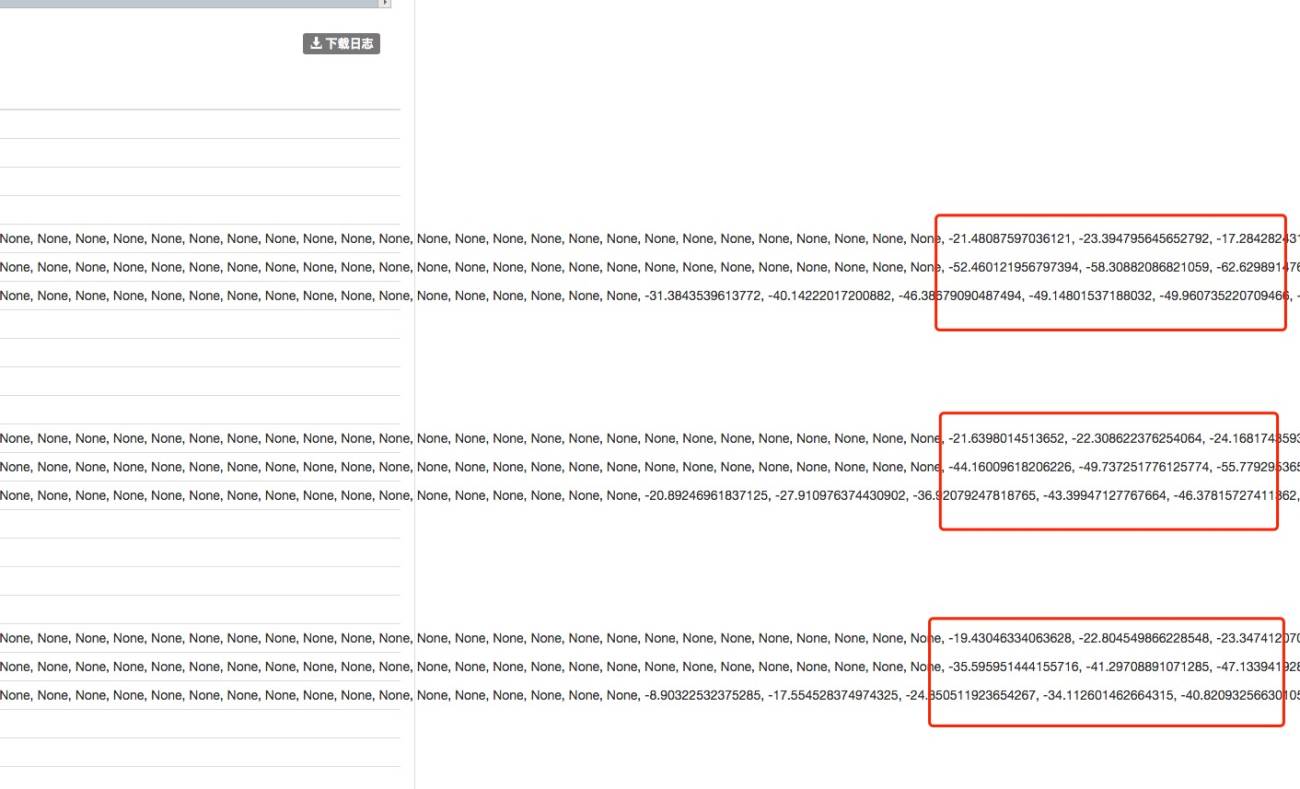
这个例子挺好, 就是在实际使用中 ,最新的指标数据都是在数组 最后的, 就是 索引 -1 的元素。前边不满足周期要求 计算出的数据都是 None,
后面才有 有效数据,如图:
- 1