
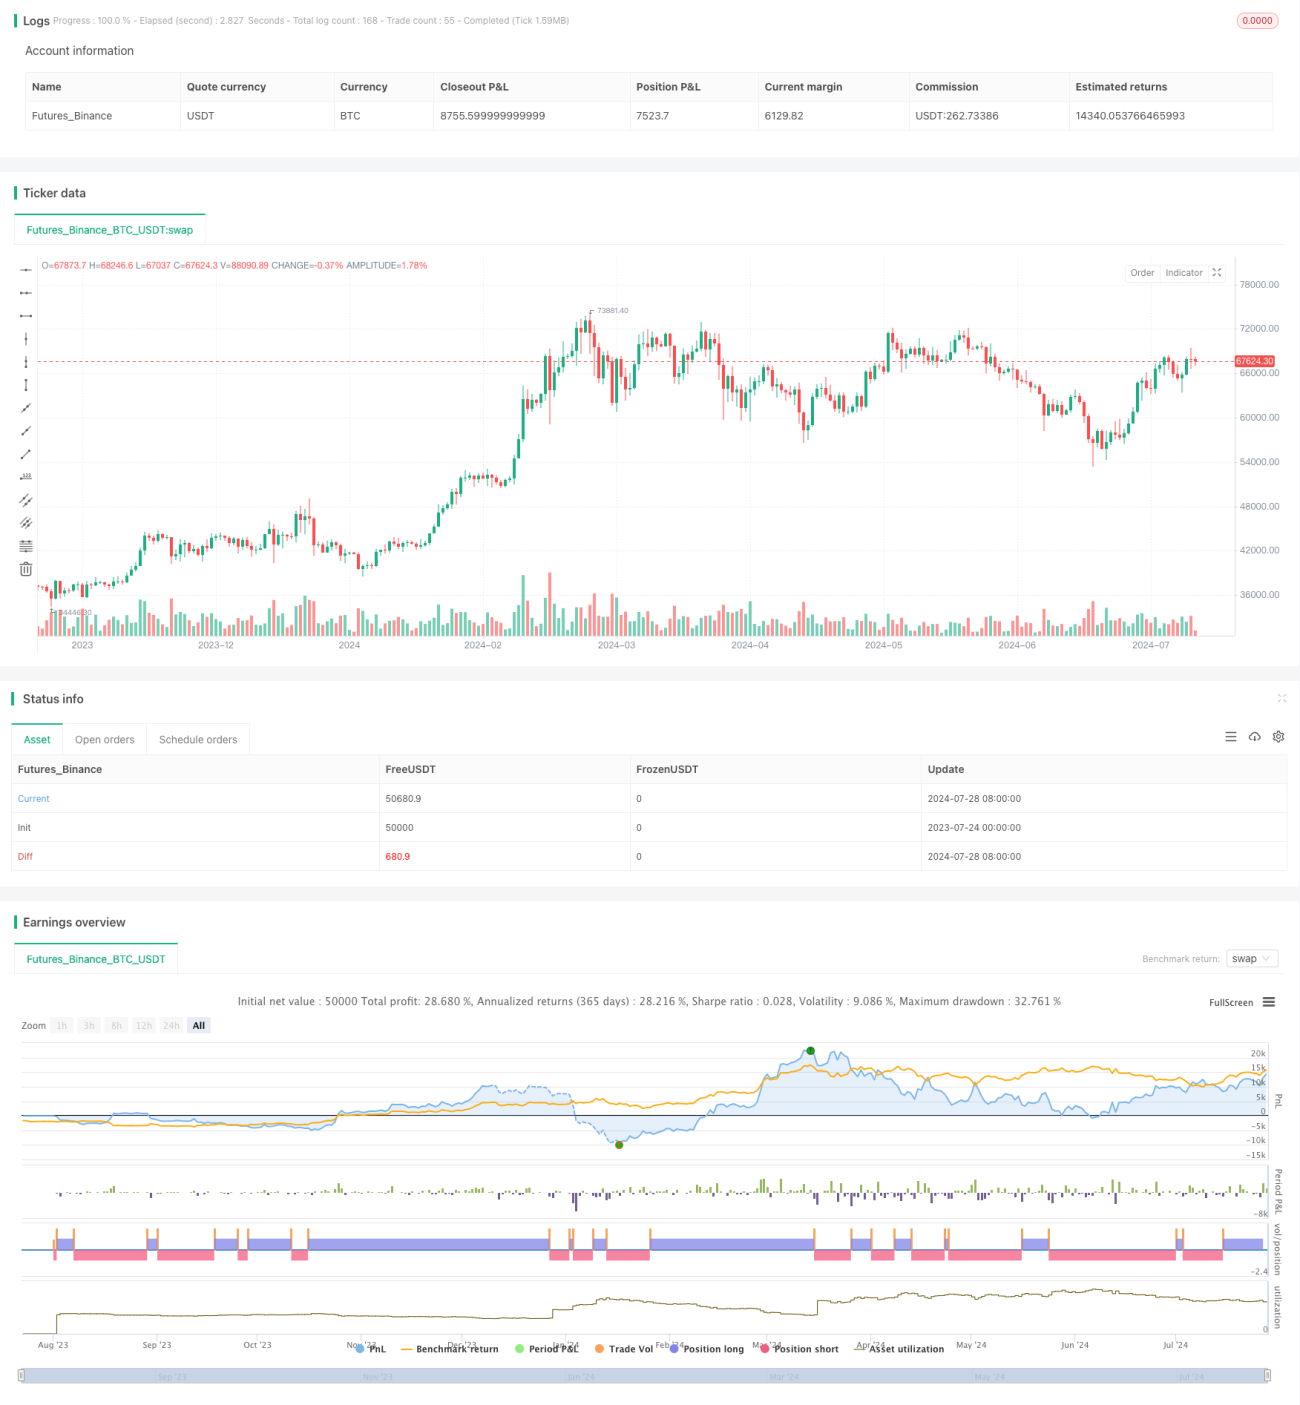
概述
VWAP-ATR趋势跟踪与价格回转策略是一种结合了成交量加权平均价格(VWAP)和平均真实范围(ATR)指标的高级交易系统。该策略设计用于捕捉市场趋势和潜在的价格反转点,通过动态调整的价格带来过滤虚假信号,从而提高交易的准确性和盈利能力。这种方法适用于各种市场环境,特别适合活跃的交易者和那些寻求在技术分析基础上增加额外洞察力的投资者。
策略原理
VWAP-ATR策略的核心原理基于以下几个关键组件:
-
成交量加权平均价格(VWAP)计算:策略使用自定义的时间周期(如周、月或年)来计算VWAP,这提供了一个重要的价格参考点,反映了在特定时间段内的平均交易价格。
-
平均真实范围(ATR)带:策略利用修改后的ATR计算来创建动态价格带。这些带子随市场波动而调整,为潜在的交易信号提供上下文。
-
信号生成:当价格与VWAP和ATR带之间的关系满足特定条件时,策略会生成买入或卖出信号。这种方法旨在识别价格可能反转的点。
-
多周期分析:通过整合不同的时间周期(从交易时段到年度),策略能够捕捉不同时间尺度上的市场动态。
-
风险管理:策略incorporates止损点,这些止损点基于ATR带的位置动态设置,以限制潜在损失。
策略优势
-
适应性强:通过结合VWAP和ATR,策略能够适应不同的市场条件和波动性水平。
-
减少虚假信号:使用专有的过滤技术,策略能够有效减少虚假信号,提高交易质量。
-
灵活的时间框架:支持多种时间周期分析,使交易者能够根据自己的偏好和市场条件进行调整。
-
内置风险管理:动态止损设置有助于控制每笔交易的风险。
-
全面的市场视角:通过整合成交量数据和价格动态,策略提供了更全面的市场洞察。
策略风险
-
过度优化风险:参数的灵活性可能导致过度优化,影响策略在实际交易中的表现。
-
市场条件变化:在剧烈的市场条件变化下,策略可能需要重新调整以保持有效性。
-
技术依赖性:策略的成功很大程度上依赖于准确的数据输入和计算,技术故障可能导致错误的交易信号。
-
滑点风险:在高波动性或流动性较低的市场中,可能面临显著的滑点风险。
-
资金管理挑战:如果不谨慎管理头寸大小,可能导致过度风险暴露。
策略优化方向
-
整合基本面分析:将宏观经济指标或公司基本面数据纳入策略,可能提高信号的可靠性。
-
机器学习优化:使用机器学习算法来动态调整策略参数,可以提高策略对市场变化的适应性。
-
情绪分析集成:加入市场情绪指标,如VIX或社交媒体情绪分析,可能有助于预测市场转折点。
-
多资产类别扩展:调整策略以适应不同的资产类别,如商品或加密货币,可以增加多样化机会。
-
改进止损机制:开发更复杂的止损策略,如尾随止损或基于波动性的动态止损,可能进一步优化风险管理。
总结
VWAP-ATR趋势跟踪与价格回转策略代表了一种复杂而全面的交易方法,结合了先进的技术指标和风险管理技术。通过整合VWAP、ATR和自定义的信号过滤机制,该策略旨在为交易者提供一个强大的工具来识别潜在的盈利机会,同时管理风险。虽然该策略提供了显著的优势,但交易者仍需谨慎应对潜在风险,并考虑进一步的优化以适应不断变化的市场环境。随着金融科技的不断发展,将机器学习和大数据分析纳入这类策略将成为未来的重要发展方向,有望进一步提高交易决策的准确性和效率。
//@version=5
strategy('Project Thursday v3.2', overlay=true)

// Input variables
length = input(9, title="Length of Calculation")
numATRs1 = input(91, title="Number of ATRs (%)")
numATRs = numATRs1 * 0.01
anchor = input.string(defval='Week', title='External Timeframe', options=['Session', 'Week', 'Month', 'Year'])

MILLIS_IN_DAY = 86400000

// Get the appropriate bar time- 1