
概述
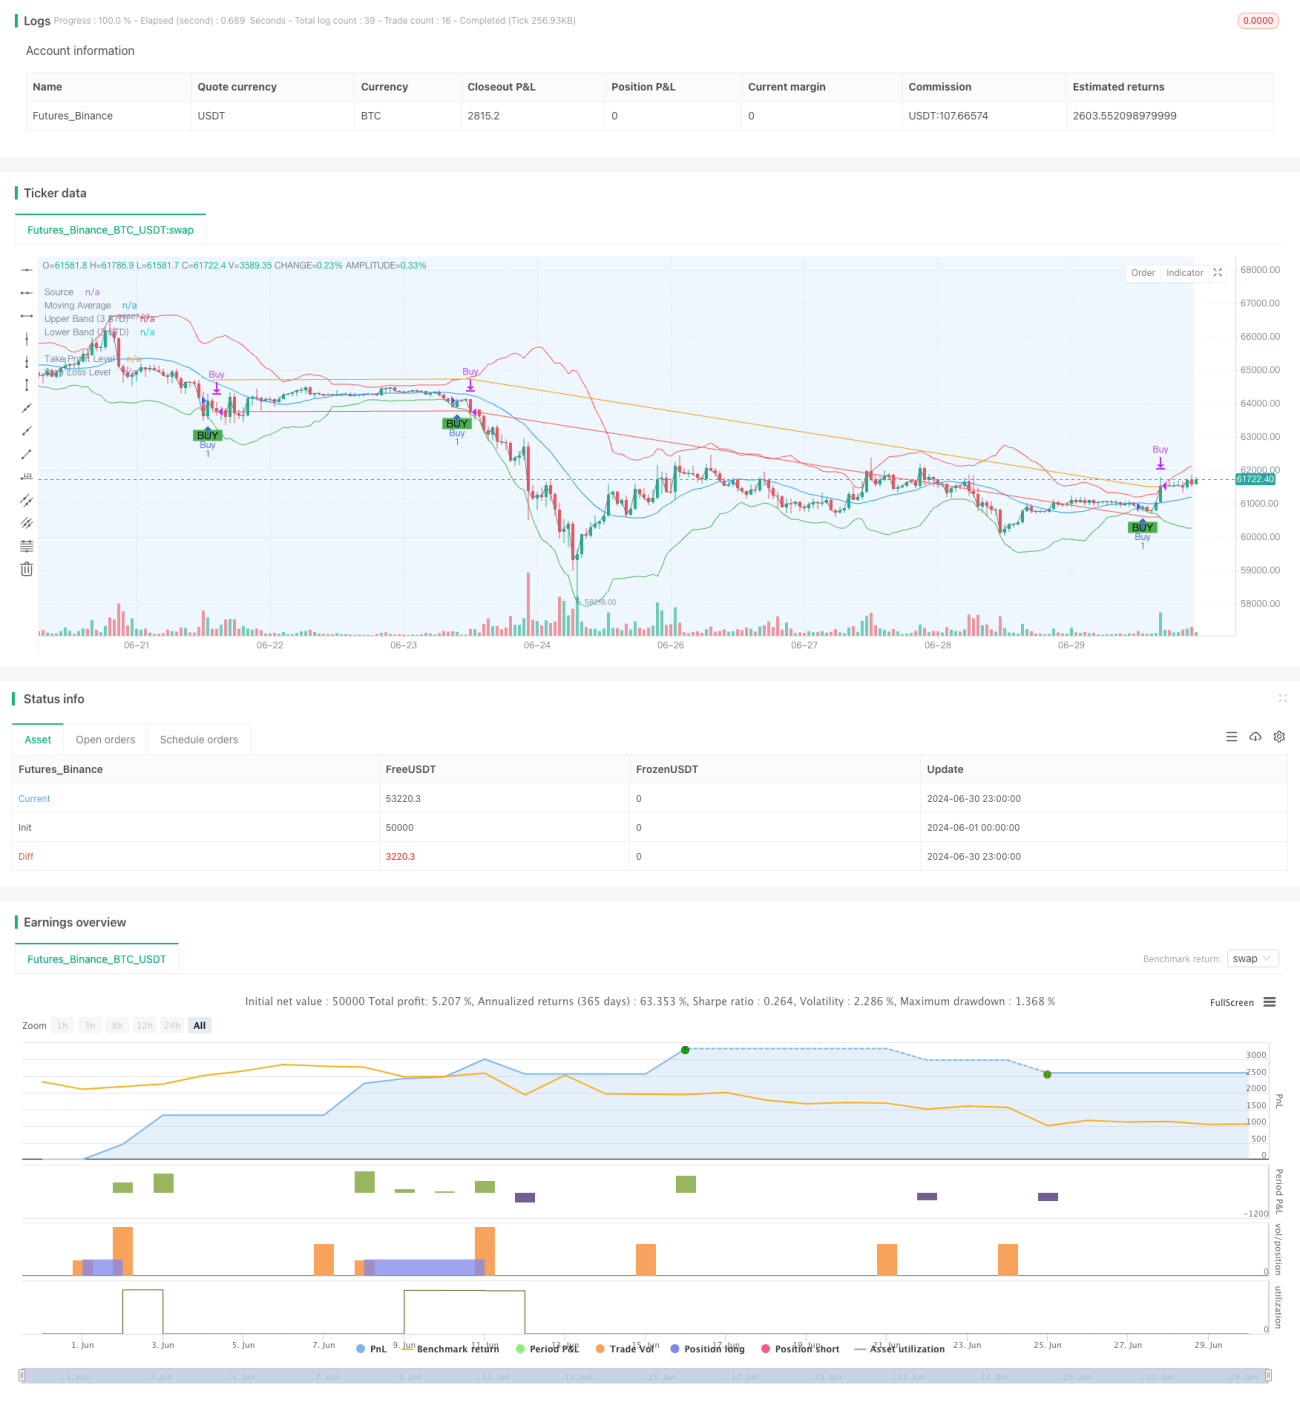
这个交易策略是一个基于标准差突破的系统,利用价格与移动平均线的关系以及标准差来识别潜在的买入机会。该策略主要关注价格突破下轨时的买入信号,并通过设置止盈和止损来管理风险。策略的核心思想是在价格出现异常波动时进行交易,同时通过移动平均线和标准差来过滤掉可能的虚假信号。
策略原理
-
计算移动平均线(MA):使用简单移动平均(SMA)计算指定周期的均线。
-
计算标准差:基于相同的周期计算价格的标准差。
-
构建上下轨道:
- 上轨 = MA + (标准差 * 倍数)
- 下轨 = MA - (标准差 * 倍数)
-
生成买入信号:当价格从下方穿越下轨时触发买入信号。
-
风险管理:
- 设置止盈价格:入场价格 * (1 + 止盈百分比)
- 设置止损价格:入场价格 * (1 - 止损百分比)
-
回测时间范围:策略允许用户设定具体的回测起止时间,只在指定时间范围内执行交易。
策略优势
-
自适应性强:通过使用标准差,策略能够根据市场波动性自动调整交易区间,适应不同市场环境。
-
风险控制完善:集成了止盈和止损机制,有效控制每笔交易的风险。
-
灵活性高:允许用户自定义多个参数,如标准差周期、倍数、止盈止损比例等,可以根据不同市场和个人风险偏好进行调整。
-
可视化效果好:策略在图表上绘制了移动平均线、上下轨道以及买入信号,便于直观理解和分析。
-
回测功能强大:用户可以精确设定回测时间范围,有利于在特定市场环境下评估策略表现。
策略风险
-
假突破风险:在横盘或低波动率市场中,可能会出现频繁的假突破,导致过多的交易和不必要的手续费损失。
-
趋势跟随延迟:由于策略基于移动平均线和标准差,在强趋势市场中可能会错过一些早期的入场机会。
-
参数敏感性:策略的表现高度依赖于参数设置,不同的参数组合可能导致截然不同的结果,需要大量的回测和优化。
-
单向交易限制:策略目前只实现了做多逻辑,在下跌市场中可能会错失机会或承受较大损失。
-
市场环境依赖:策略在高波动性和低交易量的加密货币市场中表现可能会更好,但在其他市场环境中的效果可能不尽相同。
策略优化方向
-
引入做空机制:增加当价格突破上轨时的做空逻辑,使策略能够在双向市场中获利。
-
动态参数调整:实现自动根据市场状况调整标准差倍数、止盈止损比例等参数的功能,提高策略的自适应能力。
-
多时间框架分析:结合更长和更短的时间周期数据,提高信号的可靠性和入场时机的准确性。
-
加入成交量过滤:引入成交量指标,过滤掉低成交量时的假突破信号,提高交易质量。
-
优化止盈止损机制:实现动态止盈止损,如引入追踪止损或基于ATR的止损设置,以更好地适应市场波动。
-
增加过滤条件:结合其他技术指标或基本面数据,设置额外的交易条件,以减少假信号。
-
实现资金管理:加入仓位管理逻辑,根据账户规模和市场波动性动态调整每次交易的资金比例。
总结
自适应标准差突破交易策略是一个基于统计学原理的量化交易系统,通过动态调整的价格通道来捕捉市场异常波动带来的交易机会。该策略的核心优势在于其自适应性和风险管理能力,能够在不同的市场环境中保持相对稳定的表现。然而,策略也面临着假突破和参数敏感性等挑战,需要交易者谨慎使用并持续优化。
通过引入做空机制、动态参数调整、多时间框架分析等优化措施,该策略有望进一步提升其稳定性和盈利能力。对于有经验的量化交易者来说,这个策略提供了一个很好的基础框架,可以在此基础上进行深入的个性化定制和优化,以适应不同的交易风格和市场环境。
总的来说,这个自适应标准差突破交易策略展现了量化交易的精髓——通过数学模型和统计方法来捕捉市场机会,同时严格控制风险。它不仅适用于高波动性的加密货币市场,也可以通过适当的调整应用于其他金融市场,为交易者提供了一个强大而灵活的交易工具。
- 1