
1
关注
1830
关注者
概述
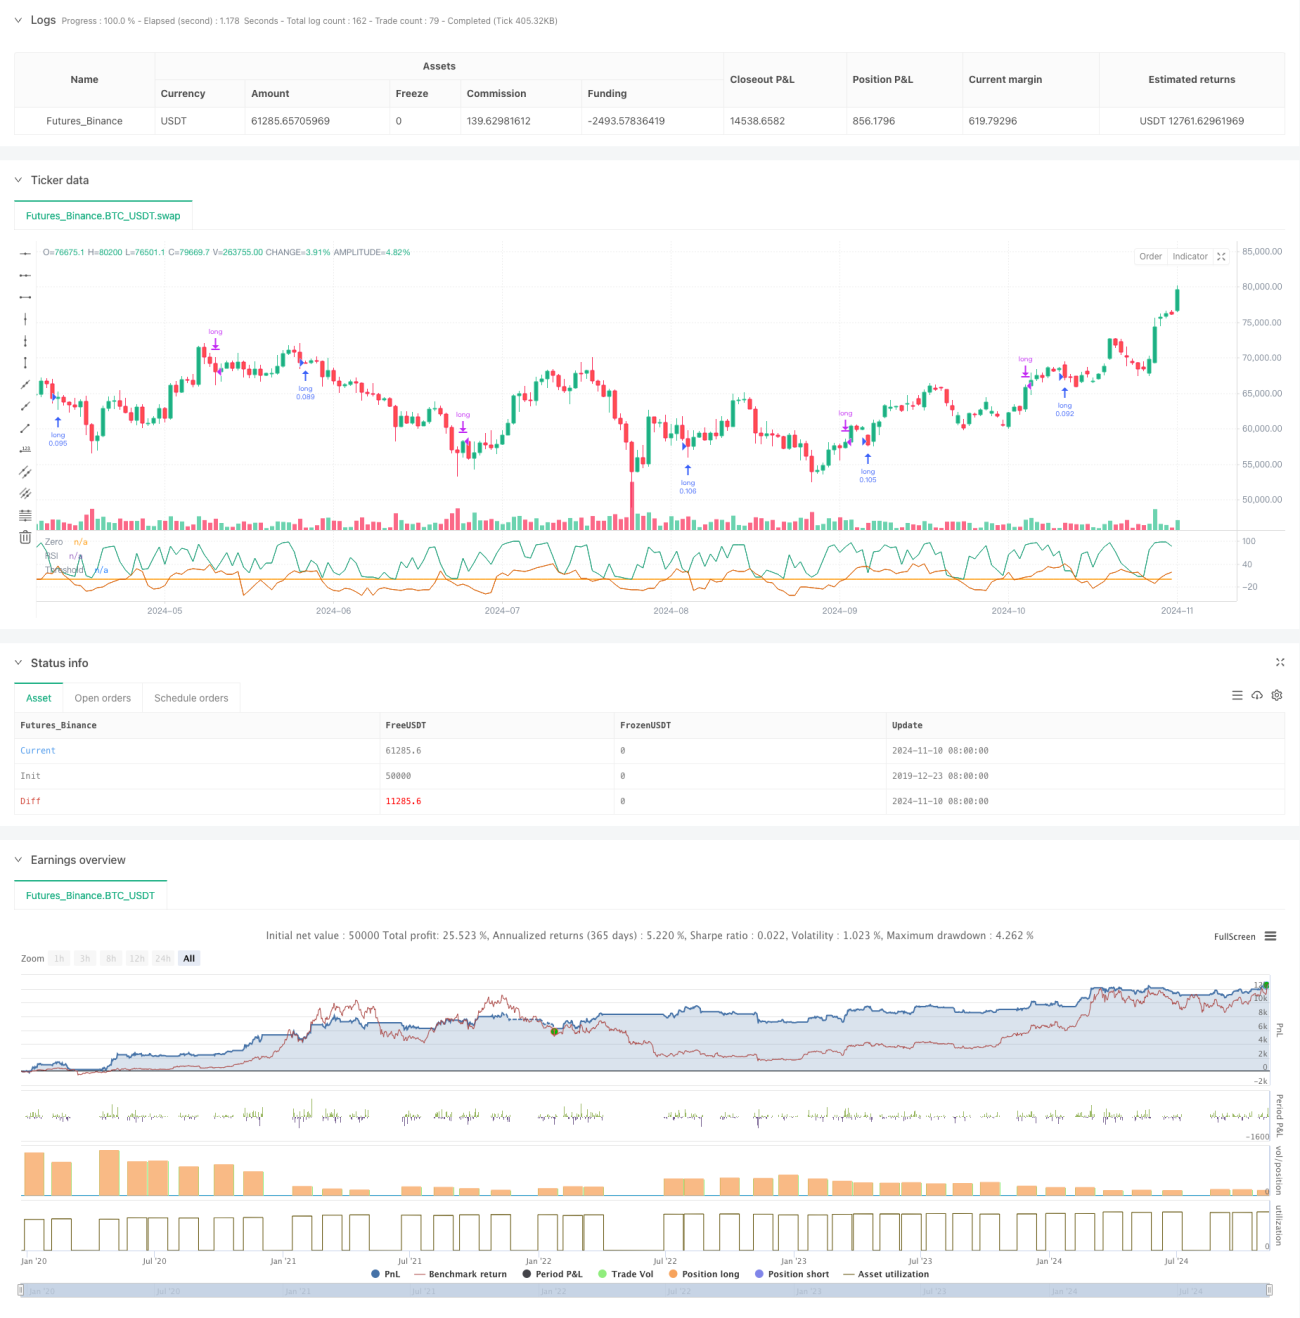
该策略是一个基于RSI(相对强弱指标)的自适应交易系统,通过动态调整超买超卖阈值来优化交易信号的生成。策略的核心创新在于引入了Bufi自适应阈值(BAT)方法,该方法根据市场趋势和价格波动性动态调整RSI的触发阈值,从而提高了传统RSI策略的有效性。
策略原理
策略的核心是将传统固定阈值RSI系统升级为动态阈值系统。具体实现方式如下:
- 使用短周期RSI计算市场超买超卖状态
- 通过线性回归计算价格趋势斜率
- 利用标准差衡量价格波动程度
- 将趋势和波动信息整合,动态调整RSI阈值
- 在上升趋势中提高阈值,下降趋势中降低阈值
- 当价格偏离均值较大时降低阈值敏感度
策略还包含两个风险控制机制:
- 固定周期平仓机制
- 最大损失止损机制
策略优势
- 动态适应性强:
- 能够根据市场状态自动调整交易阈值
- 避免在不同市场环境下使用固定参数的弊端
- 风险控制完善:
- 设有最大持仓时间限制
- 包含资金止损保护机制
- 使用百分比仓位管理
- 信号质量提升:
- 减少震荡市场的假信号
- 提高趋势市场的捕获能力
- 平衡了灵敏度和稳定性
策略风险
- 参数敏感性:
- BAT系数的选择影响策略表现
- RSI周期设置需要充分测试
- 自适应长度参数需要优化
- 市场环境依赖:
- 在高波动市场可能错失机会
- 剧烈波动时止损可能滑点较大
- 需要根据不同市场调整参数
- 技术局限性:
- 依赖历史数据计算阈值
- 可能存在滞后性
- 需要考虑交易成本影响
策略优化方向
- 参数优化:
- 引入自适应参数选择机制
- 根据不同市场周期动态调整参数
- 增加参数自动优化功能
- 信号优化:
- 结合其他技术指标验证
- 添加市场周期识别功能
- 优化入场时机判断
- 风险控制优化:
- 引入动态止损机制
- 优化仓位管理策略
- 增加回撤控制机制
总结
这是一个创新性的自适应交易策略,通过动态阈值优化解决了传统RSI策略的局限性。策略综合考虑了市场趋势和波动性,具有较强的适应性和风险控制能力。虽然存在参数优化等挑战,但通过持续改进和优化,该策略有望在实际交易中取得稳定表现。建议交易者在实盘使用前进行充分的回测和参数优化,并根据具体市场特点进行适当调整。
策略源码
Pine
/*backtest
start: 2019-12-23 08:00:00
end: 2024-11-11 00:00:00
period: 1d
basePeriod: 1d
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT"}]
*/

// This Pine Script™ code is subject to the terms of the Mozilla Public License 2.0 at https://mozilla.org/MPL/2.0/
// © PineCodersTASC

// TASC Issue: October 2024策略参数
相关策略
评论
全部评论 (0)
暂无数据
- 1