
概述
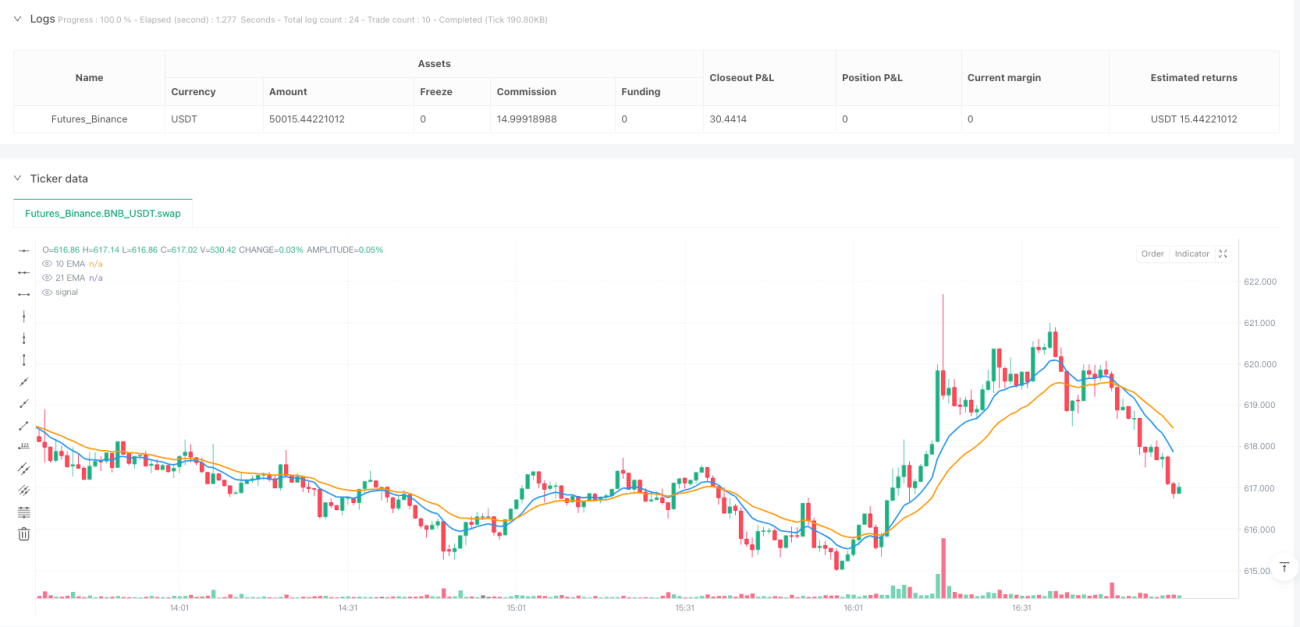
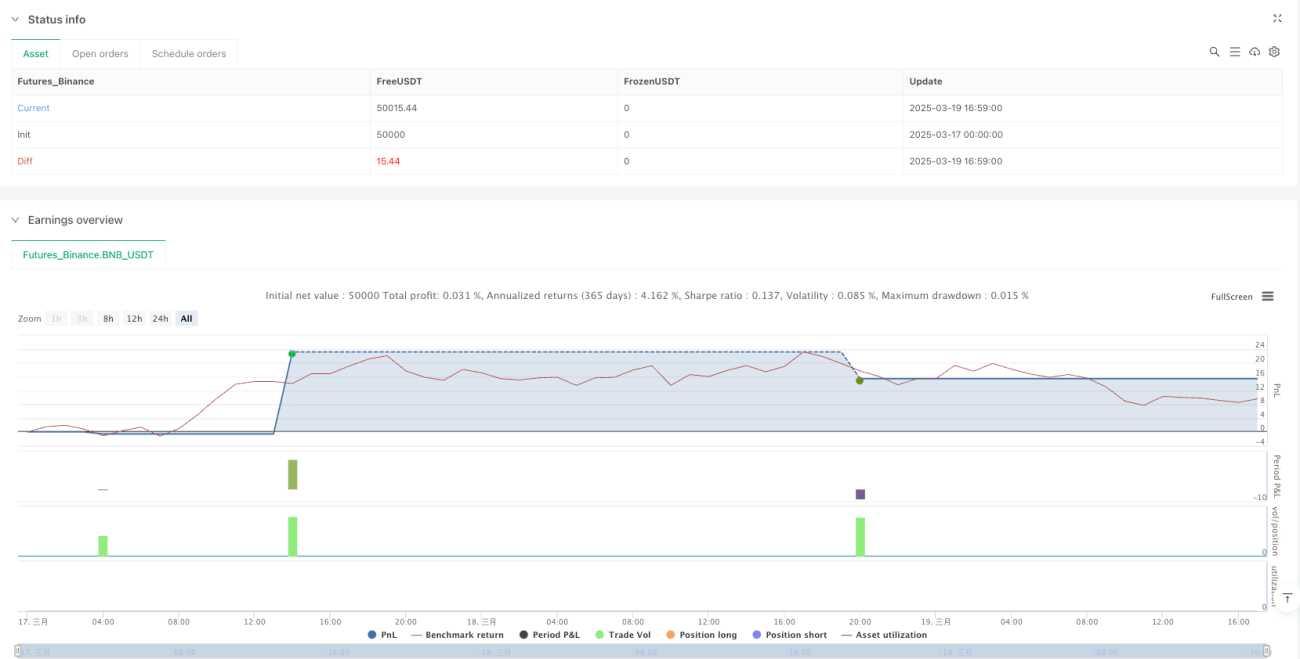
季度EMA动态回撤交易系统是一种基于指数移动平均线(EMA)回撤点位的交易策略,专为季度波段交易而设计。该策略主要聚焦于价格回撤至关键EMA支撑位(10和21日)的时机,并结合RSI指标进行确认,从而捕捉高概率的做多机会。系统核心逻辑在于利用短期和中期EMA提供的动态支撑位,在价格回调至这些位置且RSI低于40时入场,通过设定灵活的止损和盈利策略来管理风险,实现稳定的季度回报。
策略原理
本策略的核心原理是利用EMA的动态支撑特性和RSI的超卖信号来构建交易系统。从代码分析来看,策略包含以下关键组成部分:
-
趋势确认系统:使用10日和21日EMA建立趋势方向,这两条均线能有效过滤短期市场噪音,同时反映中期趋势状态。
-
入场条件逻辑:
- 价格从下方穿过10日EMA或21日EMA (crossAboveEMA10 or crossAboveEMA21)
- RSI指标低于40 (rsi < 40),表明价格处于相对超卖区域
-
多层次退出机制:
- 快速获利退出:当价格快速上涨超过10日EMA的8%(close > ema10 * 1.08)
- 趋势破坏退出:当价格重新跌破10日EMA (crossBelowEMA10)
-
动态止损设置:
- 基于入场价格设定15%的止损位(entryPrice * 0.85)
- 止损范围会随着入场价格的变化而动态调整
代码中使用全局变量(var float entryPrice)存储入场价格,确保止损价格能够正确计算,并且使用strategy.exit函数来执行止损操作,这体现了策略对风险管理的重视。
策略优势
深入分析这个策略的代码实现,可以总结出以下显著优势:
-
趋势与回调结合:策略不是简单地追涨,而是等待强势趋势中的回调机会,这提高了入场点的性价比,降低了追高风险。
-
多重确认机制:入场需同时满足价格穿越EMA和RSI低于40两个条件,减少了虚假信号。
-
灵活的退出策略:针对不同市场情况设计了两种退出条件,既能在价格快速上涨时及时锁定利润,又能在趋势转弱时迅速退出。
-
风险控制体系完善:明确的止损比例(15%),确保单笔交易损失有上限,且止损位设计基于入场价格,具有动态适应性。
-
低频交易特性:季度级别的操作频率降低了交易成本和心理压力,适合非全职交易者。
-
代码实现简洁高效:策略逻辑清晰,代码结构优化,使用了TradingView的内置函数如ta.ema、ta.crossover等,提高了运算效率。
-
集成了预警系统:通过alertcondition函数设置了买入和卖出信号提醒,可与电报等通讯工具集成,提高交易执行效率。
策略风险
尽管该策略具有诸多优势,通过代码分析也能发现以下潜在风险和局限性:
-
均线滞后性风险:EMA本质上是滞后指标,在剧烈波动市场中可能导致入场信号延迟,错过最佳入场时机或产生滞后止损。
-
RSI阈值固定问题:策略使用固定的RSI阈值(40),未考虑不同市场环境下RSI的相对表现差异,在强势市场中RSI可能长期维持在高位。
-
止损比例过大:15%的止损比例在某些高波动性资产中可能适合,但对于低波动资产可能过大,导致单次损失超出合理范围。
-
缺乏市场环境过滤:策略未包含市场环境判断机制,在熊市或横盘市场中可能产生过多虚假信号。
-
退出机制简化:仅依赖价格相对于EMA的位置判断退出,未考虑盈亏比或时间因素,可能导致部分潜在利润丢失。
-
回测过拟合风险:代码中未看到防止过拟合的措施,策略可能过度适应历史数据,实盘表现无法达到回测结果。
针对这些风险,建议实施以下解决方法:
- 结合更多市场环境过滤器,如波动率指标或市场结构分析
- 采用动态RSI阈值,根据市场环境调整
- 优化止损比例,考虑基于ATR的动态止损
- 增加时间过滤器,避免在低效率的市场环境中交易
策略优化方向
基于代码分析,该策略存在以下几个可优化的方向:
-
动态参数优化:
pine// 原代码使用固定参数 ema10 = ta.ema(close, 10) ema21 = ta.ema(close, 21)可改进为允许用户调整的参数:
pineemaFastLength = input.int(10, "Fast EMA Length") emaSlowLength = input.int(21, "Slow EMA Length") ema_fast = ta.ema(close, emaFastLength) ema_slow = ta.ema(close, emaSlowLength)这样做可以让策略适应不同市场环境和个人交易风格。
-
动态止损机制:
pine// 原固定比例止损 stopLoss = entryPrice * 0.85可优化为基于ATR的动态止损:
pineatrPeriod = input.int(14, "ATR Period") atrMultiplier = input.float(2.0, "ATR Multiplier") atr = ta.atr(atrPeriod) stopLoss = entryPrice - atr * atrMultiplier这种方法能更好地适应市场波动性,提供更精确的风险控制。
-
市场环境过滤:
添加市场状态判断代码:pine// 市场趋势强度判断 ema50 = ta.ema(close, 50) ema200 = ta.ema(close, 200) strongUptrend = ema50 > ema200 and close > ema50 // 仅在强势趋势中交易 enterLong = (crossAboveEMA10 or crossAboveEMA21) and (rsi < 40) and strongUptrend这一改进可以减少在弱势或横盘市场中的错误信号。
-
动态获利目标:
pine// 结合ATR设置动态获利目标 takeProfitLevel = entryPrice + (atr * 3) exitProfit = close >= takeProfitLevel这样可以根据市场波动性自动调整获利目标,在低波动环境中设置较小目标,高波动环境中设置更大目标。
-
交易量过滤器:
pine// 增加交易量确认 volumeCondition = volume > ta.sma(volume, 20) * 1.5 enterLong = (crossAboveEMA10 or crossAboveEMA21) and (rsi < 40) and volumeCondition通过交易量确认,可以避免在低流动性环境中入场,提高信号质量。
这些优化方向旨在提高策略的适应性、风险控制能力和信号质量,从而在不同市场环境中保持稳定表现。
总结
季度EMA动态回撤交易系统是一个结构清晰、逻辑严谨的中期交易策略,通过EMA和RSI指标的组合使用,在技术分析框架下捕捉市场回调做多机会。该策略的核心优势在于对入场、出场和风险控制形成了完整体系,特别适合那些追求稳定季度回报且不希望频繁交易的投资者。
策略的主要特点是聚焦于强势资产的技术回调,通过EMA提供的动态支撑位和RSI超卖信号筛选入场时机,同时设置多层次的退出机制和明确的止损策略,平衡了收益与风险。尽管存在均线滞后性和参数固定等局限性,但通过本文提出的优化方向,如动态参数调整、基于ATR的风险管理和市场环境过滤等改进,策略的稳健性和适应性可以得到进一步提升。
从编程实现角度看,该策略代码结构清晰,使用TradingView Pine Script语言的内置函数提高了运算效率,并通过全局变量管理交易状态,体现了良好的编程实践。总体而言,这是一个平衡了技术分析理论与实用性的交易系统,通过合理优化后可以成为专业交易者的有力工具。
/*backtest
start: 2025-03-17 00:00:00
end: 2025-03-19 17:00:00
period: 1m
basePeriod: 1m
exchanges: [{"eid":"Futures_Binance","currency":"BNB_USDT"}]
*/

//@version=5
strategy("Quarterly EMA Strategy", overlay=true, default_qty_type=strategy.percent_of_equity, default_qty_value=10)

// 🎯 DEFINE INDICATORS- 1