
概述
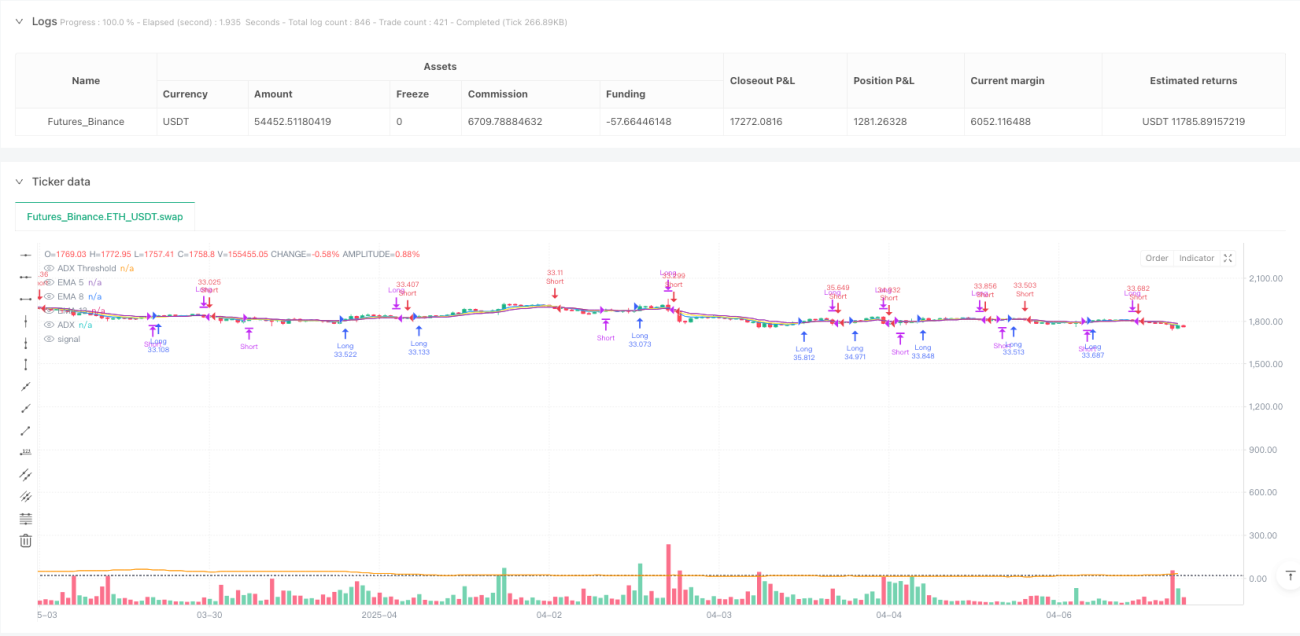
多指数移动平均与方向性趋势过滤交易系统是一种结合了短期、中期和长期指数移动平均线(EMA)以及平均方向性指数(ADX)的量化交易策略。该策略主要利用5周期和8周期EMA之间的交叉点来确定入场信号,同时利用13周期EMA作为止损点,并可选择性地使用ADX指标作为趋势强度过滤器,以提高交易信号的质量。这种组合方法既能捕捉到市场的短期价格变动,又能通过ADX指标确认趋势的强度,从而减少虚假信号,提高交易胜率。
策略原理
该策略的核心逻辑基于多周期EMA线的交叉关系和ADX指标的趋势强度确认:
-
入场条件:
- 多头入场:当5周期EMA向上穿越8周期EMA时,系统生成多头信号。
- 空头入场:当5周期EMA向下穿越8周期EMA时,系统生成空头信号。
- 如果启用ADX过滤器,则只有当ADX值高于设定阈值(默认为20)时,才会执行上述交易信号,这表明市场具有足够的趋势强度。
-
出场条件:
- 多头出场:当价格跌破13周期EMA时,系统平仓多头头寸。
- 空头出场:当价格突破13周期EMA时,系统平仓空头头寸。
-
技术指标计算:
- 策略使用ta.ema函数计算三个不同周期(5、8和13)的指数移动平均线。
- 使用ta.dmi函数计算14周期的ADX指标,包括+DI、-DI和ADX值。
- 通过ta.crossover和ta.crossunder函数检测均线交叉情况。
该策略的运行机制体现了简单而有效的趋势跟踪逻辑:短期均线(5周期EMA)与中期均线(8周期EMA)的交叉提供入场信号,长期均线(13周期EMA)提供止损标准,而ADX指标则作为额外的过滤条件,帮助识别强趋势环境,减少在横盘市场中的错误信号。
策略优势
深入分析该策略的代码实现,可以总结出以下显著优势:
-
灵活性强:策略设计允许用户自主选择是否启用多头交易、空头交易以及ADX过滤器,通过input.bool参数轻松调整。这种灵活性使得策略可以适应不同的市场环境和交易者偏好。
-
多重确认机制:通过结合不同周期的EMA和ADX指标,策略建立了多重确认机制,减少了单一指标可能带来的虚假信号风险。
-
清晰的入场和出场规则:代码定义了明确的入场条件(均线交叉)和出场条件(价格与均线的关系),消除了交易决策中的主观因素。
-
趋势强度过滤:可选的ADX过滤器帮助识别具有足够动量的趋势,避免在弱趋势或横盘市场中进行频繁交易,从而降低了交易成本和风险。
-
直观的可视化:策略在图表上绘制了所有关键指标(三条EMA线、ADX值和ADX阈值线),使交易者能够直观地理解和验证交易信号。
-
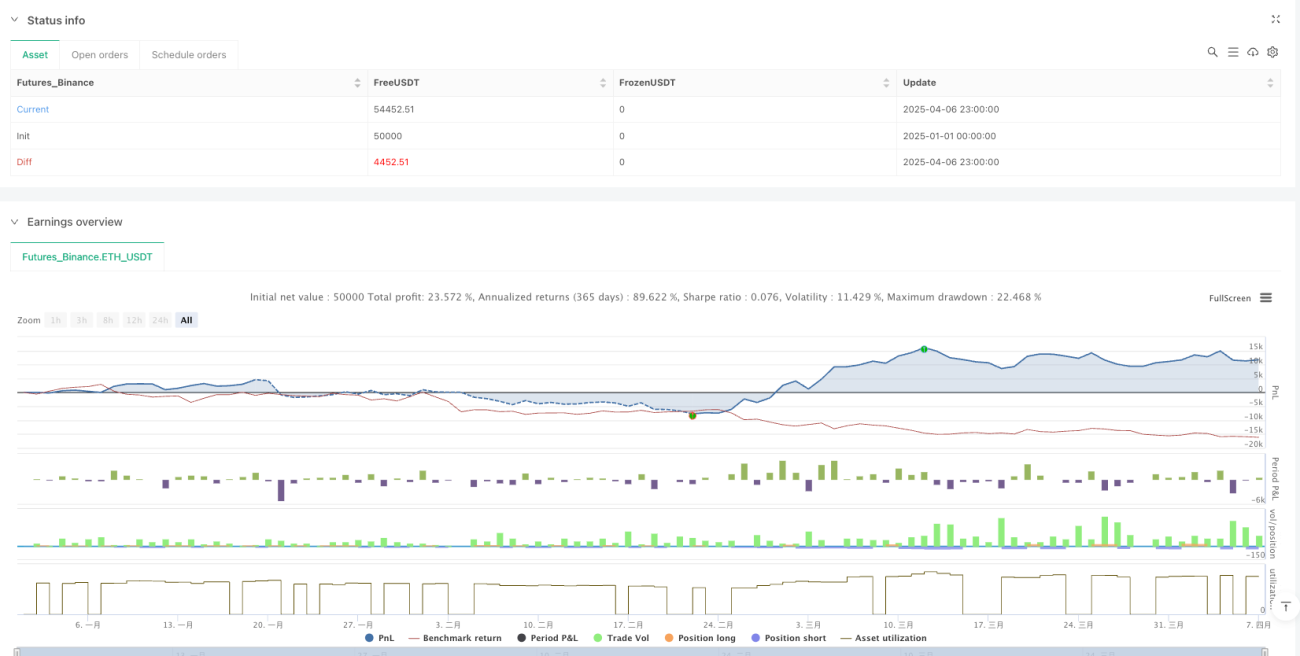
资金管理集成:策略采用了基于账户权益百分比的头寸大小计算方法(default_qty_type=strategy.percent_of_equity),这是一种健康的风险管理做法。
策略风险
尽管该策略具有诸多优势,但通过代码分析也可以识别出以下潜在风险:
-
滞后性问题:所有基于移动平均线的策略都存在固有的滞后性,这可能导致在快速变动的市场中入场或出场较晚,错过最佳价格点位。解决方法是考虑加入其他领先指标作为辅助,或调整EMA周期以减少滞后。
-
过度交易风险:在震荡市场中,短周期EMA(如5周期)可能频繁穿越中周期EMA(如8周期),导致过多的交易信号和不必要的手续费支出。可以通过提高ADX阈值或增加额外的过滤条件来减轻此问题。
-
单一出场机制:策略仅依赖于价格与13周期EMA的关系作为出场条件,缺乏止盈机制和动态止损调整,可能导致在强趋势市场中过早出场或在反转市场中损失过多利润。建议增加其他出场标准,如固定止盈点位或追踪止损。
-
参数敏感性:策略性能可能对EMA周期和ADX阈值等参数设置高度敏感。不同市场和时间框架可能需要不同的参数设置,进行充分的历史回测和参数优化至关重要。
-
缺乏波动性考量:该策略没有直接考虑市场波动性因素,这可能导致在高波动期间产生更多的虚假信号。可以考虑集成ATR(Average True Range)指标来调整交易规模或设置动态止损水平。
策略优化方向
基于代码分析,以下是该策略的潜在优化方向:
-
动态参数调整:可以实现EMA周期和ADX阈值的动态调整机制,根据市场波动性和交易时间框架自动优化参数。这样的优化是有价值的,因为不同市场环境可能需要不同的参数设置以获得最佳性能。
-
增加止盈机制:当前策略只有止损出场,没有明确的止盈机制。可以添加基于固定比例、ATR倍数或关键阻力/支撑位的止盈条件,以在有利行情中锁定利润。
-
集成交易量确认:将交易量指标作为额外的确认条件,可以提高信号质量。例如,要求均线交叉发生在高于平均交易量的环境中,以确认价格突破的有效性。
-
市场环境过滤:开发市场环境分类系统(趋势、震荡或转换期),并根据不同环境调整策略行为。例如,在震荡市场中可能更适合禁用该策略或调整为均值回归策略。
-
多时间框架分析:集成更高时间框架的趋势方向判断,只在与更高时间框架趋势一致的方向上进行交易,提高趋势跟踪的可靠性。
-
优化ADX应用:当前的ADX应用仅考虑了其绝对值,可以进一步细化为考虑ADX的变化趋势和+DI/-DI的相对关系,以更全面地评估趋势强度和方向。
-
引入机器学习模型:使用机器学习技术分析历史数据,预测EMA交叉信号的可靠性,或动态优化ADX阈值,提高策略的适应性。
总结
多指数移动平均与方向性趋势过滤交易系统是一种结合了技术分析中经典的均线交叉策略与趋势强度指标的综合交易系统。通过5-8-13周期EMA的梯度组合和ADX过滤器,该策略能够在识别市场趋势的同时,通过趋势强度确认来过滤低质量信号,实现更精确的交易时机选择。
该策略的优势在于其灵活性、明确的交易规则和多重确认机制,使其适合于大多数交易者使用。然而,它也面临移动平均线固有的滞后性和震荡市场中的过度交易风险。通过引入动态参数调整、增加止盈机制、集成交易量确认和多时间框架分析等优化措施,该策略有潜力进一步提高其性能和适应性。
对于寻求使用技术指标进行趋势跟踪交易的投资者而言,这一策略提供了一个良好的起点,既简单易懂又有足够的深度供进一步优化。无论是初学者还是经验丰富的交易者,都可以从这个策略的实现中获得启示,并根据自己的风险偏好和市场观点进行个性化调整。
/*backtest
start: 2025-01-01 00:00:00
end: 2025-04-07 00:00:00
period: 1h
basePeriod: 1h
exchanges: [{"eid":"Futures_Binance","currency":"ETH_USDT"}]
*/

// This Pine Script® code is subject to the terms of the Mozilla Public License 2.0 at https://mozilla.org/MPL/2.0/
// © sebamarghella

//@version=5- 1