
概述
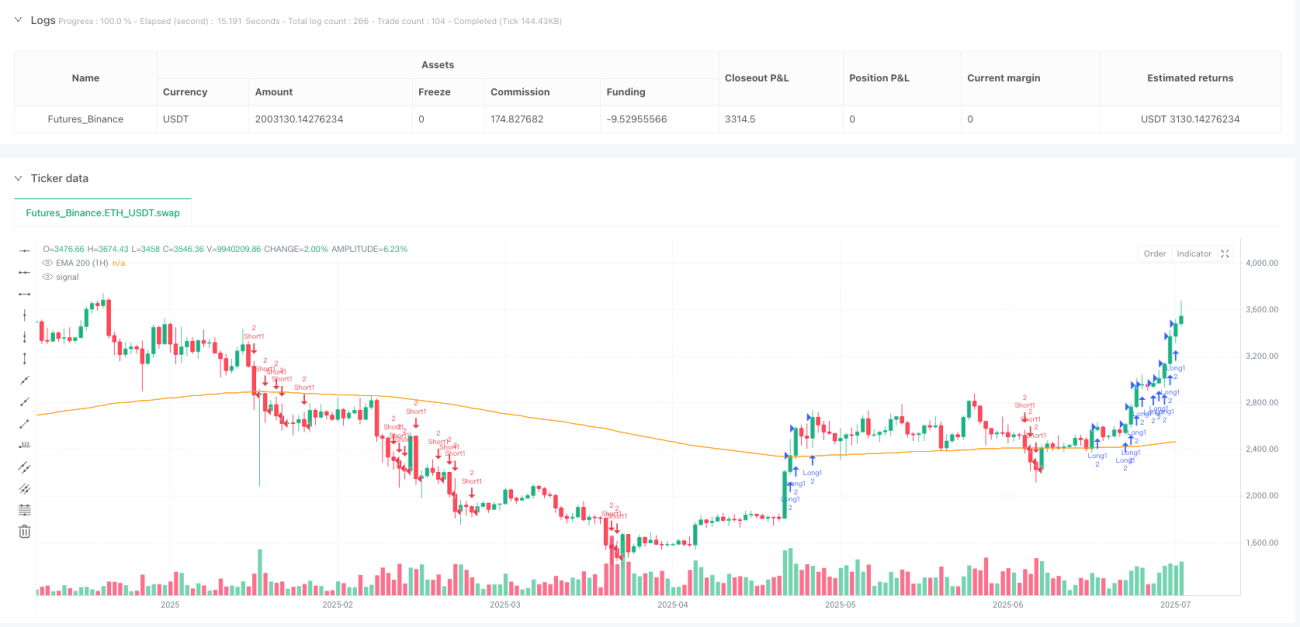
多时间框趋势过滤动量突破交易策略是一种结合了多时间框架分析和动量突破原理的量化交易系统。该策略在3分钟图表上寻找突破机会,同时利用1小时图表进行趋势确认,从而提高交易成功率。策略采用智能仓位管理方法,初始建仓2个合约,达到基于ATR的利润目标后减仓1个合约,剩余仓位通过跟踪止损或超时机制管理。这种方法既能及时锁定部分利润,又能让利润奔跑,充分利用市场波动。
策略原理
该策略的核心原理基于"顺势而为"和"动量突破"两大交易思想。具体实现逻辑如下:
-
多时间框架趋势过滤:
- 利用1小时图表的EMA(200)和MACD指标确定更大时间框架的趋势方向
- 只有在1小时趋势向上(价格>EMA200且MACD柱状图>0)时才考虑做多
- 只有在1小时趋势向下(价格<EMA200且MACD柱状图<0)时才考虑做空
-
动量突破入场:
- 在3分钟图表上,当价格突破过去20根K线的最高价且1小时趋势向上时做多
- 在3分钟图表上,当价格跌破过去20根K线的最低价且1小时趋势向下时做空
- 每次入场建立2个合约的仓位
-
智能仓位管理:
- 分批平仓机制:当价格移动达到ATR乘数(1.5倍)设定的目标时,平掉一半仓位
- 剩余仓位管理:采用跟踪止损(40个点)继续持有,让利润奔跑
- 超时机制:如果持仓时间超过30个3分钟K线(约1.5小时),自动平仓以避免长时间盘整
策略优势
-
多时间框架协同:通过结合1小时和3分钟图表的信号,该策略有效过滤了低质量交易,只在大趋势方向上寻找入场机会,显著提高了胜率。
-
智能仓位管理:采用分批平仓策略,既能在价格达到初步目标时锁定部分利润,又能通过跟踪止损让剩余仓位充分捕捉趋势,实现"让利润奔跑"的交易理念。
-
自适应目标设置:使用ATR指标自适应地设置利润目标,使策略能够根据市场波动性自动调整,在高波动环境和低波动环境都能有效运行。
-
防守完备:通过跟踪止损和超时机制双重保障,有效控制了单笔交易的最大风险,避免了套牢和长期亏损的可能性。
-
高频精确:利用3分钟图表进行交易,可以捕捉短期市场动量,实现更精确的入场和出场,同时交易频率适中,避免了过度交易。
策略风险
-
假突破风险:市场可能出现假突破,导致入场后立即回撤。解决方法是增加确认指标,如交易量确认或动量发散确认。
-
趋势转折点风险:在主要趋势即将改变时,使用历史趋势指标可能导致逆势交易。建议增加更敏感的趋势转折指标,如双EMA系统或价格结构分析。
-
过度依赖历史趋势:EMA(200)和MACD指标属于滞后指标,在快速变化的市场中可能不够敏感。可以考虑增加一些领先指标作为辅助。
-
参数敏感性:策略性能可能对参数设置(如突破回顾期、ATR乘数、跟踪止损点数)非常敏感。建议进行全面的参数优化和稳健性测试。
-
市场特性风险:该策略在趋势明显的市场中表现最佳,但在横盘震荡市场中可能频繁触发假信号。可以考虑增加市场状态过滤器,只在趋势市场中激活策略。
策略优化方向
-
增加市场状态过滤:实现市场状态(趋势/震荡)的自动识别,并根据不同市场状态调整策略参数或暂停交易。这可以通过ADX指标或波动率分析实现,有效减少震荡市场中的假信号。
-
优化入场时机:考虑在突破确认后寻找回调作为入场点,而不是直接在突破点入场。这可以通过RSI指标或布林带位置判断,提高入场价格的性价比。
-
动态仓位管理:根据市场波动性和历史胜率动态调整仓位大小,在高确信度信号出现时增加仓位,反之减少。这可以提高资金利用效率和风险调整后的回报。
-
自适应参数系统:开发自适应参数调整机制,使策略能够根据市场条件自动调整突破长度、ATR乘数和跟踪止损距离。这可以通过基于过去N天波动率的动态参数调整实现。
-
增加交易时段过滤:分析不同交易时段的策略表现,避开低效或高风险时段,如重要数据发布时间或流动性不足的时段。这可以通过时间过滤器实现,提高整体策略的稳定性。
总结
多时间框趋势过滤动量突破交易策略是一个结构完善的量化交易系统,通过多时间框架分析提高了交易信号质量,通过智能仓位管理实现了"保本争利"的交易目标。该策略特别适合具有明显趋势特性的市场环境,能够有效捕捉中短期价格波动。
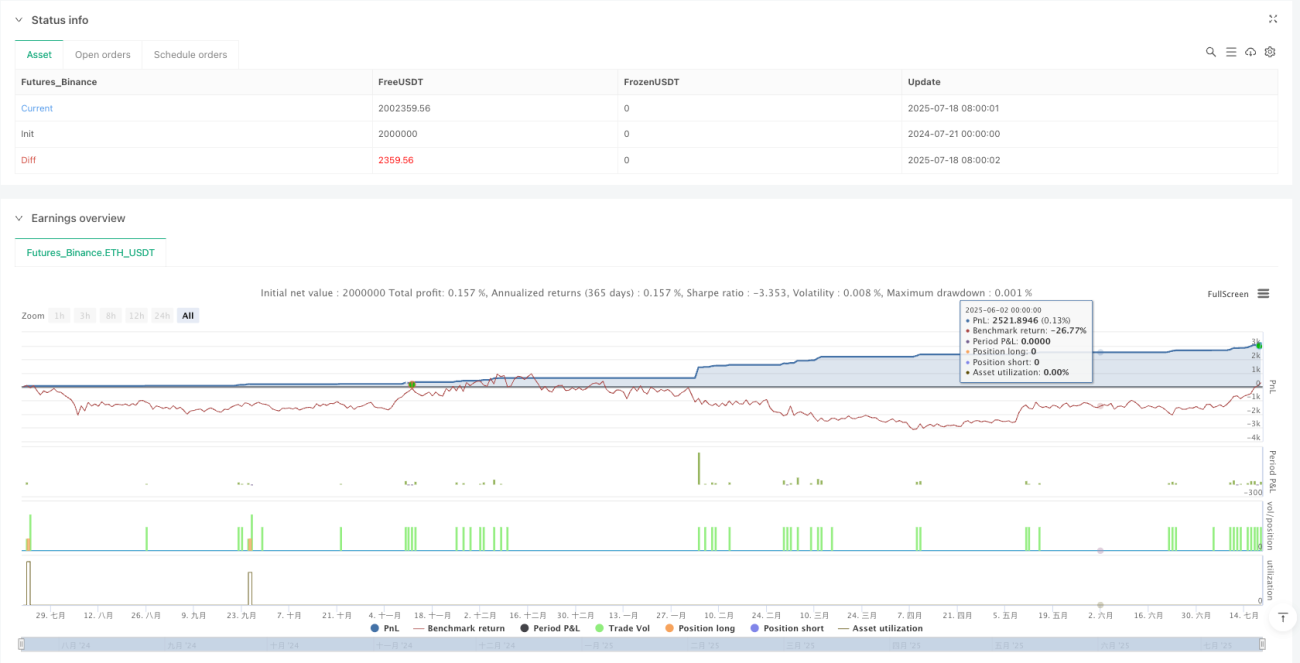
通过实施建议的优化方向,特别是市场状态过滤和动态参数调整,该策略可以进一步提高在不同市场环境下的适应能力和稳定性。在实盘应用前,建议进行充分的历史回测和模拟交易,并根据具体交易品种特性进行针对性调整。
/*backtest
start: 2024-07-21 00:00:00
end: 2025-07-19 08:00:00
period: 1d
basePeriod: 1d
exchanges: [{"eid":"Futures_Binance","currency":"ETH_USDT","balance":2000000}]
*/

// MNQ 3m Momentum Breakout Strategy with HTF Trend Filter
//@version=5
strategy("MNQ 3m Momentum Breakout", overlay=true, default_qty_type=strategy.percent_of_equity, default_qty_value=100)
- 1