
多时间框架区间交易的完美诠释
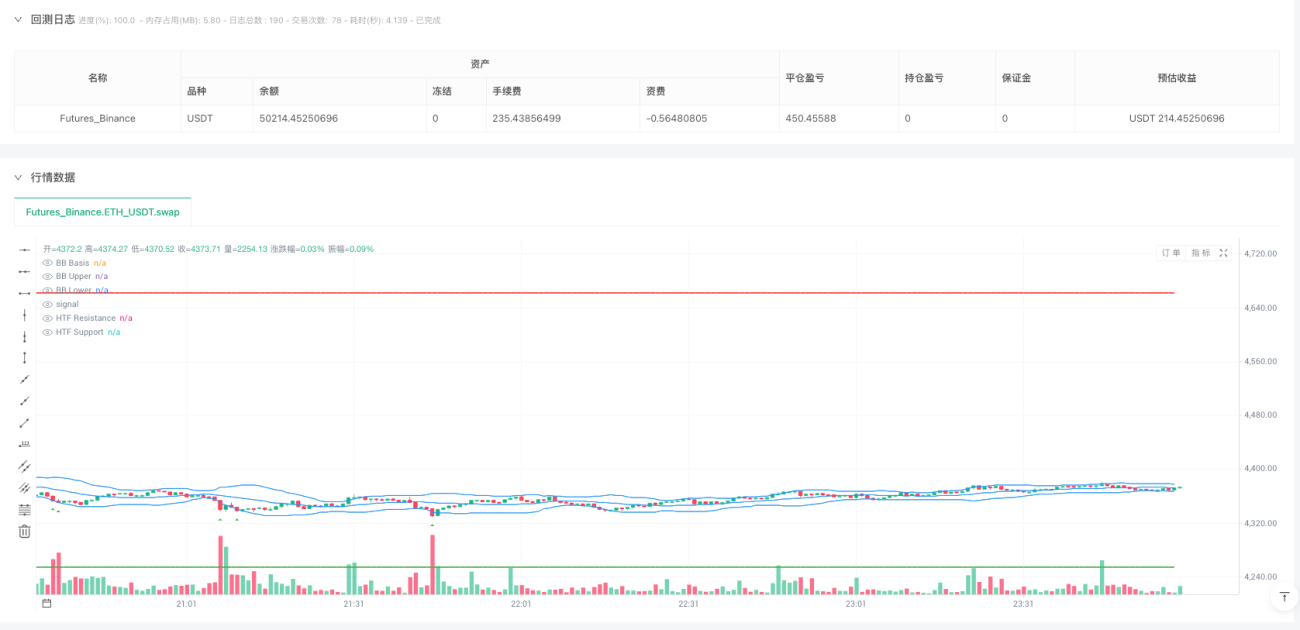
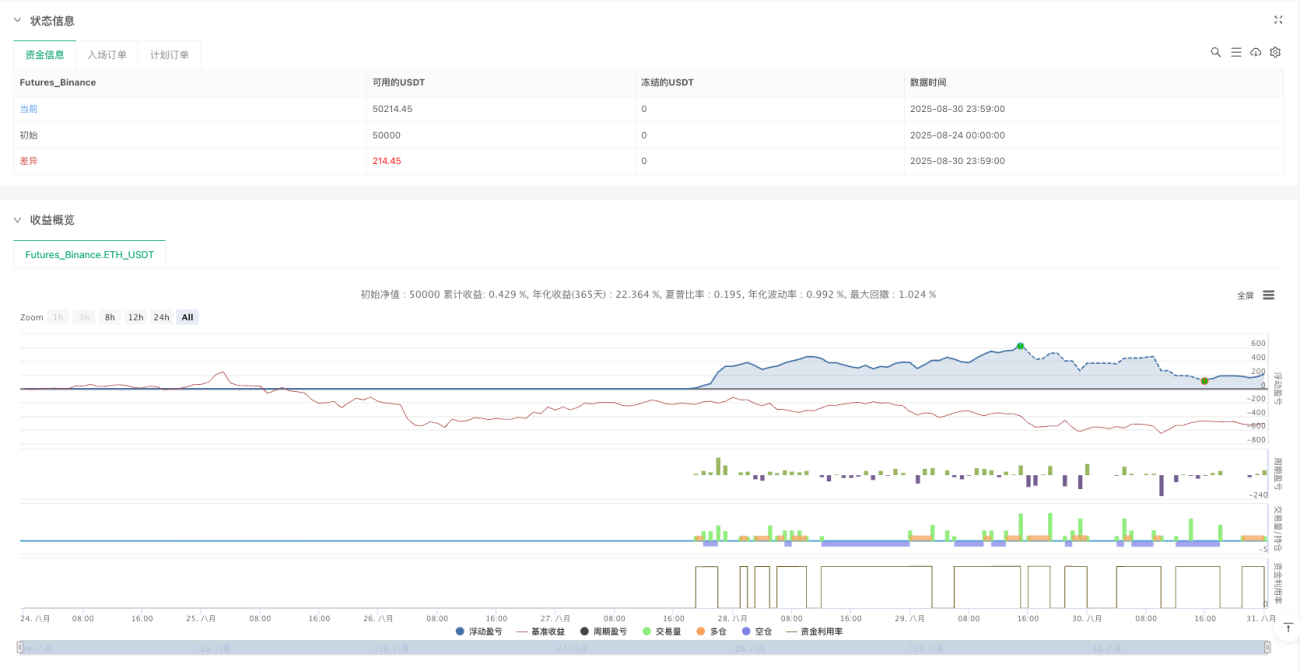
这不是普通的震荡策略。舞妓区间剥头皮策略通过60分钟高时间框架确定交易区间,在低时间框架寻找布林带+RSI的精确入场点。96周期的区间识别配合20周期布林带,形成了一套完整的区间交易体系。
策略核心逻辑直接明了:价格必须在HTF确定的区间内,触及布林带边界时配合RSI超买超卖信号入场。多头信号要求价格≤布林下轨且RSI≤30,空头信号要求价格≥布林上轨且RSI≥70。这种双重确认机制有效过滤了大量假信号。
2.0倍标准差设置背后的数学逻辑
布林带2.0倍标准差不是随意设置。统计学告诉我们,95%的价格波动会在2倍标准差范围内,这意味着触及边界的概率仅为5%。当价格突破这个概率边界时,回归中轴的可能性显著增加。
20周期的布林带长度在捕捉短期波动和避免过度敏感之间找到平衡点。相比14周期更稳定,比26周期更敏感。配合14周期RSI,形成了经典的动量确认组合。RSI 30/70阈值比传统的20/80更保守,减少了极端市场下的错误信号。
VWAP过滤器:可选但关键的风险控制
0.25%的VWAP容忍度设计精妙。当价格偏离VWAP超过0.25%时,策略暂停交易。这个看似微小的过滤条件,在实际交易中能够避开价格剧烈偏离均值的异常时段。
VWAP代表当日成交量加权平均价格,是机构交易员的重要参考基准。价格在VWAP附近震荡时,市场通常处于相对平衡状态,更适合区间交易策略发挥作用。
止损止盈设计:风险收益比的艺术
策略提供两种止盈模式:中轴止盈和对边止盈。中轴止盈更保守,目标是布林带中线;对边止盈更激进,目标是HTF区间的另一边界。回测数据显示,中轴止盈模式胜率更高但单笔收益较小。
0.15%的止损缓冲设计合理。止损位设在HTF区间边界外0.15%,既给价格留出正常波动空间,又能在真正突破时及时止损。这个缓冲比例经过优化,平衡了止损频率和保护效果。
仓位管理:20%上限的风险控制哲学
最大仓位限制在账户资金的20%,这是激进交易和风险控制的平衡点。相比传统建议的10%更激进,但考虑到策略的高频特性和相对较小的止损幅度,20%的仓位配置是合理的。
动态仓位计算基于实时账户净值,确保每笔交易的风险敞口相对稳定。当账户净值增长时,绝对仓位随之增加;当净值下降时,仓位自动缩减,形成天然的风险调节机制。
适用场景:震荡市的收割机器
策略在横盘震荡市场表现最佳,特别适合波动率适中的品种。强趋势市场下表现不佳,因为价格容易突破HTF区间,触发频繁止损。建议在VIX指数15-25区间内使用,避开极端恐慌或极端贪婪时期。
最佳交易时段是欧美重叠时段(北京时间21:00-24:00),此时流动性充足,价格波动相对规律。亚洲时段由于流动性不足,可能出现价格跳跃,影响策略执行效果。
风险提示:没有完美的交易圣杯
历史回测不代表未来收益,策略存在连续亏损风险。特别是在市场结构发生重大变化时,基于历史数据优化的参数可能失效。建议定期回顾和调整参数设置。
黑天鹅事件下,HTF区间可能瞬间失效,导致止损无法及时执行。建议设置账户级别的最大回撤限制,当日亏损超过账户净值5%时暂停交易。策略不适合重大财经事件前后使用,避开央行决议、非农数据等高影响事件。
- 1