Trendfolgestrategie mit zusammengesetztem Volatilitäts- und Volumenindex

Übersicht
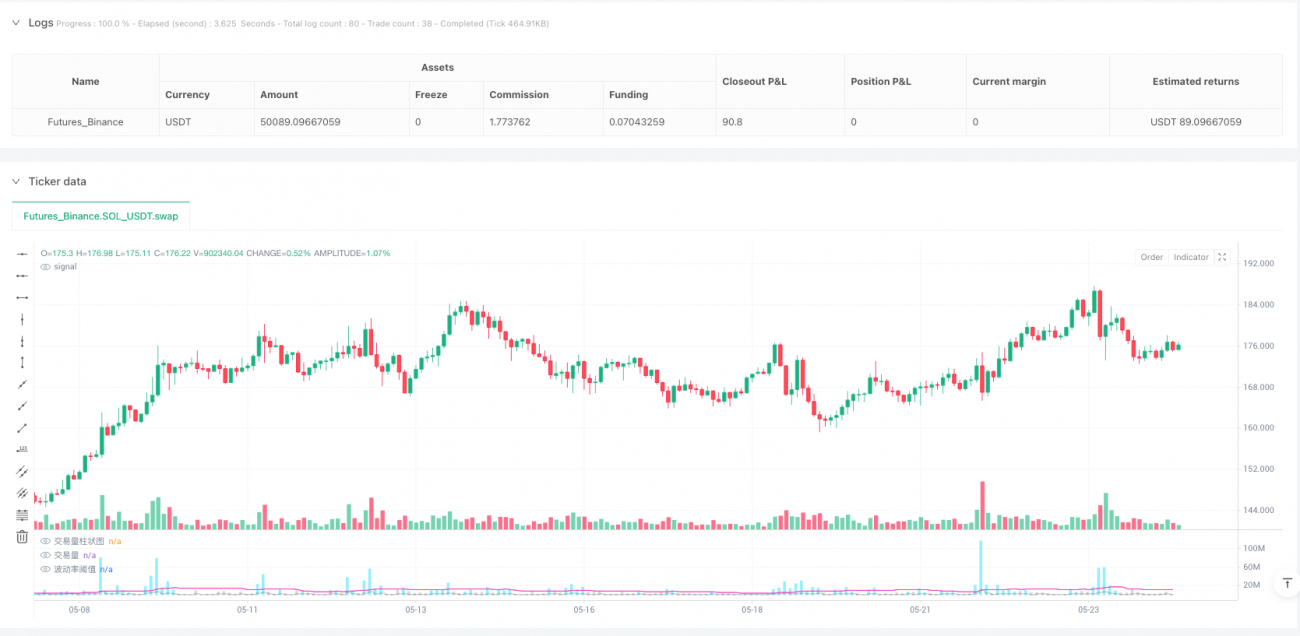
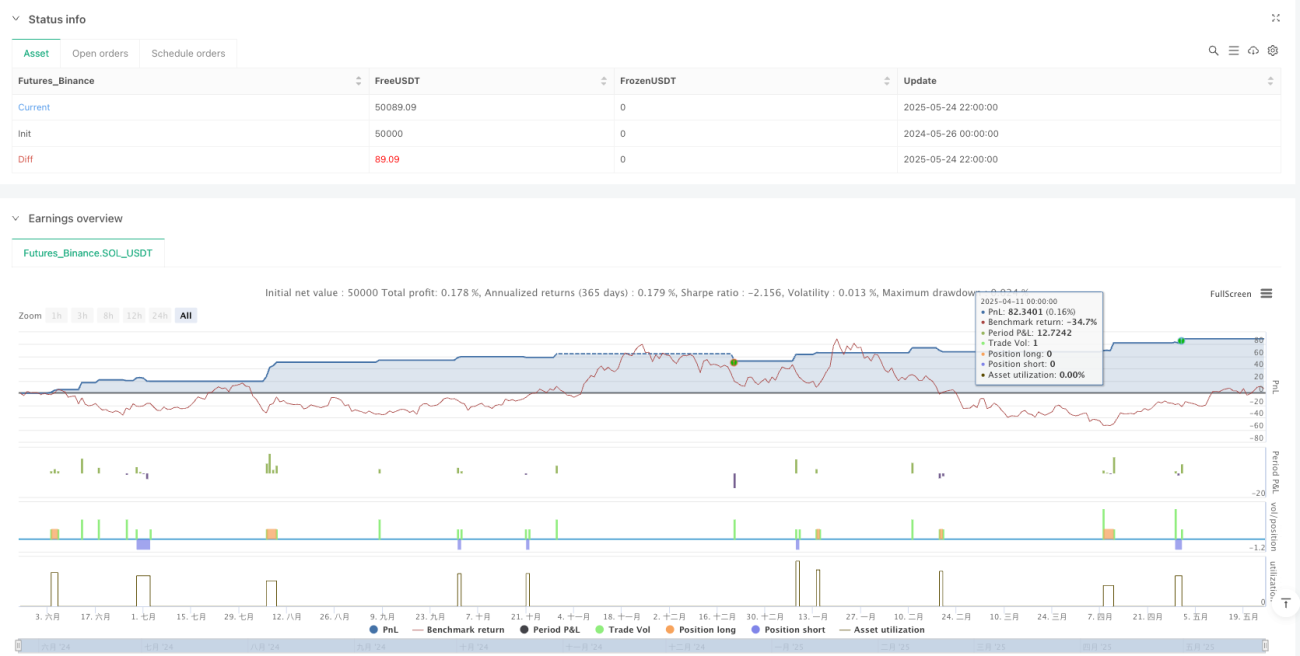
Die Trendfolgestrategie basierend auf dem Volatilitäts- und Volumen-Verbundindex ist ein quantitatives Handelssystem, das die Beziehung zwischen Handelsvolumen und Preisvolatilität nutzt. Die Strategie berechnet das Zusammenspiel von Volumen und Preisschwankungen, erstellt einen Verbundindex, um Marktmomentumänderungen zu erfassen, und bestätigt die Trendrichtung mittels Kreuzung kurzer und langer gleitender Durchschnitte. Kern ist die Identifikation von Marktwendepunkten mit anomalem Volumenanstieg und ausgeweiteten Preisschwankungen. Gleichzeitig werden Fibonacci-Verhältnisse zur Steuerung von Risiko und Gewinnzielen eingesetzt. Das System kann sowohl für Trendfolge als auch durch Umkehr-Modus-Setups für Nachkäufe im Trend genutzt werden, um flexible Handelsstrategien an unterschiedliche Marktumgebungen anzupassen.
Strategieprinzip
Die Kernberechnungslogik der Strategie umfasst folgende Schritte:
-
Volumenanalyse: Berechnung des durchschnittlichen Handelsvolumens (vol_ma) mithilfe eines einfachen gleitenden Durchschnitts (SMA) und Vergleich des aktuellen Volumens mit dem Durchschnitt, um einen Prozentsatz zu erhalten (vol_percent = volume / vol_ma * 100).
-
Volatilitätsberechnung: Quantifizierung der Preisvolatilität durch das Verhältnis von Kerzenspanne zum Schlusskurs (volatility = (high - low) / close * 100).
-
Verbundindex: Multiplikation des Volumenprozentsatzes mit der Volatilität ergibt den zusammengesetzten Indikator (volatility_index = volume * volatility), der gleichzeitig Anomalien in Volumen und Preisbewegungen abbildet.
-
Gleitende Durchschnitte: Berechnung kurzer (index_short_ma) und langer (index_long_ma) gleitender Durchschnitte des Verbundindex unter Verwendung eines Empfindlichkeitsverstärkungsfaktors (index_magnification) zur Erhöhung der Signalsensitivität.
-
Dynamische Schwelle: Konstruktion eines dynamischen Filters durch Multiplikation des langen gleitenden Durchschnitts mit einem Schwellenverstärkungsfaktor (index_threshold_magnification) zur Rauschunterdrückung.
-
Formationserkennung: Analyse über lookback_bars Kerzen zur Erkennung spezifischer Umkehrformationsmuster. Zum Beispiel wird ein Signal ausgelöst, wenn der Volatilitätsindex einen bestimmten Trend zeigt und die Preiskonfiguration den Umkehrbedingungen entspricht.
-
Signalerzeugung:
- Long-Signal: Entsteht, wenn der kurze gleitende Durchschnitt des Index den langen kreuzt (Aufwärtskreuzung), der Verbundindex die dynamische Schwelle überschreitet und gleichzeitig die Umkehrformationsbedingungen erfüllt sind.
- Short-Signal: Entsteht, wenn der kurze gleitende Durchschnitt des Index den langen kreuzt (Abwärtskreuzung), der Verbundindex die dynamische Schwelle unterschreitet und die Umkehrformationsbedingungen erfüllt sind.
- Umkehrmodus: Bei aktivierter Umkehrstrategie kann ein Short-Signal in ein Long-Signal umgewandelt werden, was für Nachkäufe in Trendmärkten genutzt wird.
-
Risikomanagement: Automatische Setzung von Take-Profit (take_profit) und Stop-Loss (stop_loss) auf Basis von Fibonacci-Verhältnissen, berechnet aus der Formationsamplitude (bearish_range), um ein angemessenes Risiko-Ertrags-Verhältnis sicherzustellen.
Strategievorteile
-
Vorteil des zusammengesetzten Indikators: Durch die Kombination von Volumen und Volatilität erfasst die Strategie umfassender außergewöhnlich aktive Marktpunkte und vermeidet Fehlsignale, die einzelne Indikatoren verursachen könnten.
-
Dynamische Anpassungsfähigkeit: Die dynamische Schwellenwertmechanik (index_threshold_magnification_auto) ermöglicht es der Strategie, sich an unterschiedliche Marktbedingungen anzupassen und Fehlsignale zu reduzieren.
-
Formationsbestätigungsmechanismus: Durch die Analyse von Kerzenformationen über den lookback_bars-Parameter wird die Signalzuverlässigkeit erhöht, da nicht nur Indikatorüberkreuzungen, sondern auch Preiskonstellationen erforderlich sind, was die Wahrscheinlichkeit von Fehlausbrüchen deutlich senkt.
-
Flexibler Strategiemodus: Über den reversal_s-Parameter kann zwischen Trendfolge- und Umkehrstrategie gewechselt werden, sodass das System an verschiedene Marktumgebungen und Handelsanforderungen angepasst werden kann.
-
Systematisches Risikomanagement: Die auf Fibonacci-Niveaus basierenden Take-Profit- und Stop-Loss-Mechanismen passen Risikoparameter automatisch an die tatsächliche Marktvolatilität an und vermeiden Unzulänglichkeiten fester Punkte.
-
Intuitive Visualisierung: Die Strategie bietet eine visuelle Darstellung des Handelsvolumens (Balkendiagramm) und der Indikatorlinien; Handelssignale sind klar und intuitiv erkennbar, was dem Händler das Verständnis des Marktstatus und der Entscheidungsgrundlage erleichtert.
-
Parametrisierbarkeit: Mehrere einstellbare Parameter (z. B. vol_length, index_short_length, index_long_length) erlauben eine individuelle Anpassung an unterschiedliche Markteigenschaften und persönliche Risikopräferenzen.
Strategierisiken
-
Risiko der Parametersensitivität: Die Strategie ist von mehreren Parametern abhängig (z. B. Länge des Volumendurchschnitts vol_length, Längen der Indexdurchschnitte index_short_length, index_long_length). Eine ungeeignete Parameterwahl kann zu Überanpassung oder Signalverzögerungen führen.
Lösung: Historische Backtests zur Optimierung durchführen, um stabile Parameterkombinationen für verschiedene Marktumgebungen zu finden und eine Überoptimierung auf bestimmte Zeiträume zu vermeiden. -
Risiko von Fehlausbrüchen: Trotz des dynamischen Schwellenfilters kann es in volatilen Märkten zu kurzzeitigen Durchbrüchen des Index durch die Schwelle mit anschließendem schnellen Rückgang kommen.
Lösung: Signalbestätigungszeiträume verlängern oder mit anderen technischen Indikatoren (z. B. RSI, MACD) mehrfach bestätigen, um die Zuverlässigkeit zu erhöhen. -
Risiko unzureichender Stop-Loss-Spannen: Fibonacci-basierte Stop-Loss-Setzungen können in extrem volatilen Märkten nicht ausreichen, um das Kapital zu schützen.
Lösung: Maximalen Stop-Loss-Prozentsatz begrenzen oder den stopLossFib-Parameter dynamisch an die historische Volatilität anpassen, um das Risiko im akzeptablen Rahmen zu halten. -
Risiko von Trendfehleinschätzungen: In Seitwärtsmärkten oder Konsolidierungsphasen können Kreuzungen gleitender Durchschnitte häufig auftreten und zu überhöhtem Handel führen.
Lösung: Trendstärkeindikatoren (z. B. ADX) zur Filterung schwacher Trends einführen oder eine Handelsfrequenzbegrenzung hinzufügen. -
Risiko mangelnder Liquidität: Die Strategie reagiert empfindlich auf Volumenänderungen; in Märkten mit geringer Liquidität können Fehlsignale oder Slippage-Probleme auftreten.
Lösung: Minimales Handelsvolumen als Bedingung hinzufügen, um den Handel in illiquiden Umgebungen zu vermeiden, oder die Indexempfindlichkeit (index_magnification) verringern, um auf kleine Schwankungen weniger stark zu reagieren. -
Risiko der Out-of-Sample-Performance: Die Strategie kann auf historischen Daten gute Ergebnisse zeigen, aber zukünftige Marktveränderungen können zu einer Leistungsverschlechterung führen.
Lösung: Out-of-Sample-Tests und Forward-Testing-Verfahren anwenden, Parameter regelmäßig neu bewerten und anpassen, um die Anpassungsfähigkeit der Strategie zu erhalten.
Optimierungsrichtungen
-
Mehrfachzeitrahmen-Bestätigung: Derzeit läuft die Strategie nur in einem einzigen Zeitrahmen. Die Einführung einer Analyse über mehrere Zeitrahmen, die eine Übereinstimmung der Trendrichtung des höheren Zeitrahmens mit dem Handelssignal erfordert, könnte die Trefferquote erhöhen. Dies vermeidet Handel gegen den übergeordneten Trend und reduziert das Risiko, „überrollt“ zu werden.
-
Marktzustandsklassifikation: Ein Mechanismus zur Klassifizierung des Marktzustands (Trendmarkt/Seitwärtsmarkt) ermöglicht die automatische Anpassung von Parameter oder Handelsregeln. Beispielsweise könnte über ATR oder Volatilitätsindikatoren der Marktzustand bestimmt werden: in hochvolatilen Umgebungen wird die Schwelle erhöht, in niedrigvolatilen gelockert.
-
Maschinelles Lernen zur Parameteroptimierung: Einführung von Algorithmen des maschinellen Lernens zur dynamischen Optimierung der Strategieparameter, z. B. genetische Algorithmen oder Reinforcement Learning, um optimale Parameterkombinationen zu finden, die sich an Marktveränderungen anpassen.
-
Integration von Stimmungsindikatoren: Einbindung von Marktstimmungsindikatoren (z. B. VIX, Geldflüsse) in die Signalerzeugung, um die Vorhersagefähigkeit von Wendepunkten zu verbessern. Die Marktstimmung eilt Preisbewegungen oft voraus; ihre Kombination kann Marktwendepunkte früher erfassen.
-
Optimierung der Gewinnmitnahme: Implementierung eines gestaffelten Gewinnmitnahmemechanismus nach Fibonacci-Folgen – z. B. Schließung bestimmter Positionsanteile bei 0,382; 0,618; 1,0; 1,618 usw. – um Gewinne teilweise zu sichern und gleichzeitig die verbleibende Position am Trend teilhaben zu lassen.
-
Berücksichtigung von Transaktionskosten: Die aktuelle Strategie ignoriert Transaktionskosten. Durch Hinzufügen einer Kostenberechnung kann sichergestellt werden, dass die erwartete Rendite eines Signals die Kosten übersteigt, um eine Aufzehrung durch häufige Kleinstgeschäfte zu vermeiden.
-
Dynamisches Positionsmanagement: Ein Modul zur dynamischen Positionsgrößenbestimmung basierend auf historischer Volatilität, aktueller Signalstärke und Risikotragfähigkeit des Kontos ermöglicht ein wissenschaftlicheres Kapitalmanagement.
-
Korrelationsfilter: Im Multi-Asset-Handel ein Korrelationsanalyse-Modul hinzufügen, um gleichgerichtete Positionen in mehreren hochkorrelierten Assets zu vermeiden und das systemische Risiko zu senken.
Zusammenfassung
Die Trendfolgestrategie auf Basis des Volatilitäts- und Volumen-Verbundindex kombiniert innovativ Handelsvolumen und Preisvolatilitätsindikatoren zu einem quantitativen Handelssystem, das Marktmomentumänderungen erfasst. Die Strategie zeichnet sich durch die Identifikation potenzieller Wendepunkte und Trendbestätigungen aus und bietet durch Fibonacci-basiertes Gewinn-/Verlustmanagement und optionalen Umkehrmodus flexible Handelsausführungsmechanismen.
Der Hauptvorteil liegt in ihrem zusammengesetzten Indikatorsystem und der dynamischen Anpassungsfähigkeit, die in verschiedenen Marktumgebungen hochwertige Handelsgelegenheiten erkennen. Anwender müssen jedoch auf Parameterempfindlichkeit, Fehlausbrüche und Trendfehleinschätzungen achten. Durch Verbesserungen wie Mehrfachzeitrahmen-Bestätigung, Marktzustandsklassifikation und maschinelles Lernen kann die Stabilität und Anpassungsfähigkeit weiter gesteigert werden.
Mit angemessener Parametereinstellung und kontinuierlicher Optimierung kann die Strategie ein starkes Werkzeug im Werkzeugkasten eines Händlers sein. Sie eignet sich besonders zur Identifikation von Marktwendepunkten, bei denen Volumen und Preisvolatilität gemeinsam anomal ansteigen, und hilft Händlern, in komplexen und sich ständig ändernden Märkten wichtige Handelschancen zu ergreifen.
- 1