Estrategia de seguimiento de tendencia con índice compuesto de volatilidad y volumen

Resumen
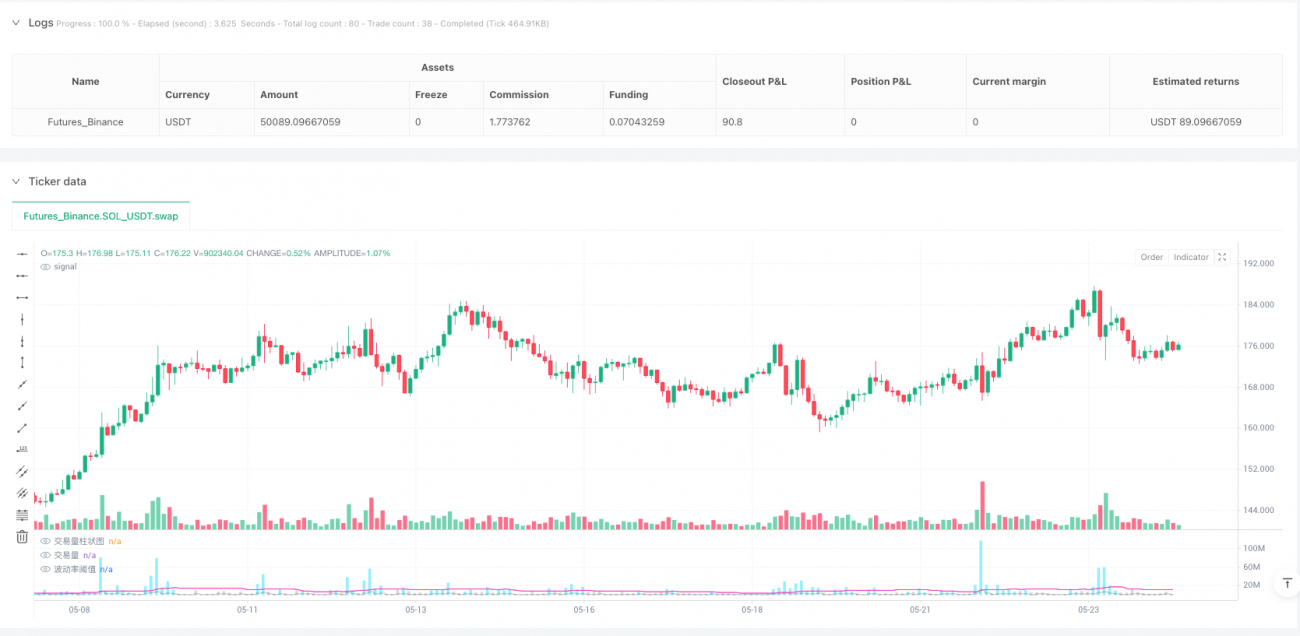
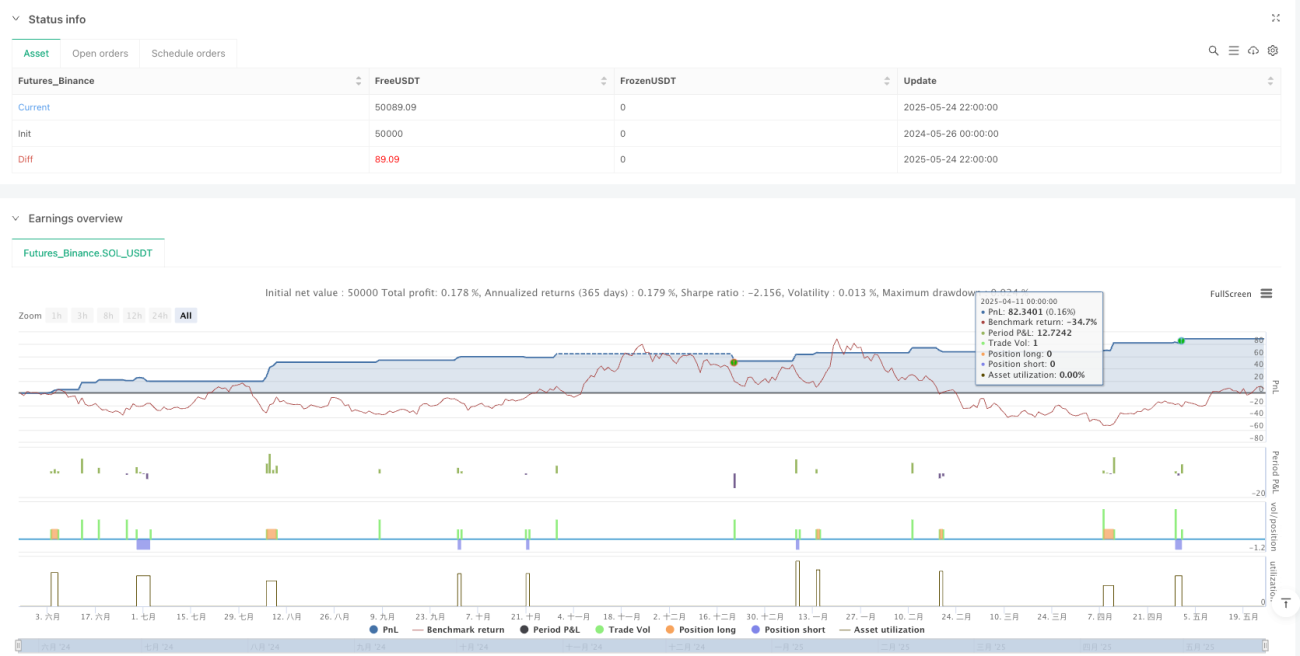
La estrategia de seguimiento de tendencia basada en el índice compuesto de volatilidad y volumen es un sistema de trading cuantitativo fundamentado en la relación entre el volumen de operaciones y la volatilidad del precio. La estrategia calcula la interrelación entre el volumen y las fluctuaciones del precio para crear un índice compuesto que captura los cambios en el impulso del mercado, combinando el cruce de medias móviles de corto y largo plazo para confirmar la dirección de la tendencia. Su núcleo reside en identificar puntos clave de inflexión del mercado donde se produce un aumento anómalo del volumen acompañado de una ampliación de la volatilidad del precio, utilizando al mismo tiempo ratios de Fibonacci para gestionar los riesgos y los objetivos de beneficio. Este sistema puede utilizarse tanto para el seguimiento de tendencias como para el incremento de posiciones en tendencias mediante configuraciones de patrones de reversión, ofreciendo una adaptación flexible a diferentes entornos de mercado.
Principio de la Estrategia
La lógica de cálculo central de esta estrategia incluye los siguientes pasos clave:
-
Análisis del volumen: Se utiliza una media móvil simple (SMA) para calcular la media del volumen (vol_ma), y se compara el volumen actual con dicha media para obtener un indicador porcentual (vol_percent = volume / vol_ma * 100).
-
Cálculo de la volatilidad: Se cuantifica la volatilidad del precio mediante la relación entre la amplitud de la vela y el precio de cierre (volatility = (high - low) / close * 100).
-
Construcción del índice compuesto: Se multiplica el porcentaje de volumen por la volatilidad para crear un indicador compuesto (volatility_index = volume * volatility), que refleja simultáneamente las anomalías tanto en el volumen como en la fluctuación del precio.
-
Sistema de medias móviles: Se calculan medias móviles de corto plazo (index_short_ma) y de largo plazo (index_long_ma) sobre el índice compuesto, aplicando un factor de amplificación de sensibilidad (index_magnification) para mejorar la respuesta de las señales.
-
Umbral dinámico: Se construye un umbral de filtrado dinámico multiplicando la media móvil de largo plazo por un factor de amplificación de umbral (index_threshold_magnification), utilizado para filtrar el ruido del mercado.
-
Reconocimiento de patrones: Mediante el análisis de un número determinado de velas (lookback_bars), se detectan patrones específicos de reversión. Por ejemplo, cuando el índice de volatilidad muestra una tendencia de cambio particular y la formación de precio cumple condiciones de reversión, se genera una señal.
-
Generación de señales:
- Señal de compra (largo): Cuando la media móvil de corto plazo del índice cruza por encima de la media de largo plazo, el índice compuesto supera el umbral dinámico y se cumplen las condiciones del patrón de reversión.
- Señal de venta (corto): Cuando la media móvil de corto plazo del índice cruza por debajo de la media de largo plazo, el índice compuesto cae por debajo del umbral dinámico y se cumplen las condiciones del patrón de reversión.
- Modo de reversión: Cuando se activa la estrategia de reversión, la señal de venta puede convertirse en señal de compra, utilizada para incrementar posiciones en mercados con tendencia.
-
Gestión de riesgos: Se establecen automáticamente niveles de take profit (take_profit) y stop loss (stop_loss) basados en ratios de Fibonacci, calculados a partir de la amplitud del patrón (bearish_range), asegurando una relación riesgo-beneficio razonable.
Ventajas de la Estrategia
-
Ventaja del indicador compuesto: Al combinar volumen y volatilidad, la estrategia captura de forma más completa los puntos de actividad anómala del mercado, evitando posibles engaños que podría generar un indicador único.
-
Adaptabilidad dinámica: El mecanismo de umbral dinámico (index_threshold_magnification_auto) permite que la estrategia se adapte a las características de volatilidad de diferentes condiciones de mercado, reduciendo señales falsas.
-
Mecanismo de confirmación de patrones: El análisis retrospectivo de velas mediante el parámetro lookback_bars aumenta la fiabilidad de las señales, ya que no solo depende del cruce de indicadores sino que también exige una formación de precio coherente, reduciendo significativamente el riesgo de falsos rompimientos.
-
Modo flexible de estrategia: Mediante el parámetro reversal_s es posible alternar entre el modo de seguimiento de tendencia y el de reversión, permitiendo que el sistema se adapte a diferentes entornos de mercado y necesidades de trading.
-
Gestión de riesgos sistemática: El mecanismo de take profit y stop loss basado en niveles de Fibonacci ajusta automáticamente los parámetros de riesgo según la amplitud real de las fluctuaciones del mercado, evitando la falta de adaptabilidad de puntos fijos.
-
Visualización intuitiva: La estrategia ofrece visualización de barras de volumen y curvas de indicadores, con señales de trading claras e intuitivas que facilitan la comprensión del estado del mercado y la toma de decisiones.
-
Parametrización ajustable: Dispone de múltiples parámetros ajustables (vol_length, index_short_length, index_long_length, etc.), permitiendo a los traders personalizar la configuración según las características del mercado y su tolerancia al riesgo.
Riesgos de la Estrategia
-
Riesgo de sensibilidad a parámetros: La estrategia depende de varios parámetros (longitud de la media de volumen, longitudes de las medias del índice, etc.). Una elección inadecuada puede provocar sobreajuste o retraso en las señales.
Solución: Realizar optimización mediante backtesting histórico para encontrar combinaciones de parámetros que se comporten de manera estable en diferentes entornos de mercado, evitando optimizar en exceso para un período específico. -
Riesgo de falso rompimiento: Aunque la estrategia cuenta con un filtro de umbral dinámico, en mercados de alta volatilidad el índice puede superar el umbral temporalmente y luego retroceder rápidamente.
Solución: Aumentar el período de confirmación de la señal o combinar con otros indicadores técnicos (como RSI, MACD) para una confirmación múltiple, mejorando la fiabilidad. -
Riesgo de rango de stop loss inadecuado: El stop loss basado en Fibonacci puede no ser suficiente para proteger el capital en condiciones extremas de volatilidad.
Solución: Añadir un límite máximo de stop loss en porcentaje, o ajustar dinámicamente el parámetro stopLossFib según la volatilidad histórica, asegurando que el riesgo se mantenga dentro de niveles aceptables. -
Riesgo de error en la dirección de la tendencia: En mercados laterales o de rango, las señales de cruce de medias pueden ser frecuentes, generando exceso de operaciones.
Solución: Introducir indicadores de fuerza de tendencia (como ADX) para filtrar señales en mercados sin tendencia clara, o añadir condiciones que limiten la frecuencia de trading. -
Riesgo de liquidez: La estrategia es sensible a cambios en el volumen, por lo que en mercados de baja liquidez puede generar señales erróneas o enfrentar problemas de deslizamiento.
Solución: Agregar una condición de volumen mínimo para evitar operar en entornos de baja liquidez, o ajustar la amplificación del índice (index_magnification) para reducir la reacción a movimientos pequeños. -
Riesgo de rendimiento fuera del período de backtesting: La estrategia puede funcionar bien en datos históricos, pero cambios futuros en las condiciones del mercado podrían degradar su rendimiento.
Solución: Utilizar pruebas fuera de muestra (out-of-sample) y pruebas hacia adelante (forward testing), revaluando y ajustando periódicamente los parámetros para mantener la adaptabilidad.
Direcciones de Optimización
-
Mecanismo de confirmación en múltiples marcos temporales: Actualmente la estrategia opera en un único marco temporal. Se podría introducir un análisis en múltiples marcos, exigiendo que la dirección de la tendencia en un marco superior coincida con la señal de trading para aumentar la tasa de aciertos. Esto evitaría operar en contra de la tendencia principal, reduciendo el riesgo de ser "arrollado".
-
Clasificación del estado del mercado: Agregar un mecanismo que clasifique el mercado (tendencial / lateral) y ajuste automáticamente los parámetros o reglas de trading según el estado. Por ejemplo, mediante ATR o indicadores de volatilidad se puede determinar el estado: en entornos de alta volatilidad se endurece el umbral, en baja volatilidad se relajan las condiciones.
-
Optimización de parámetros con machine learning: Introducir algoritmos de aprendizaje automático (como algoritmos genéticos o aprendizaje por refuerzo) para optimizar dinámicamente los parámetros, permitiendo que la estrategia se adapte a los cambios del mercado.
-
Integración de indicadores de sentimiento: Incorporar indicadores de sentimiento del mercado (como VIX, flujo de fondos, etc.) en la lógica de generación de señales, mejorando la capacidad de anticipar puntos de inflexión. El sentimiento del mercado a menudo precede a los movimientos de precio; combinarlo puede capturar señales de giro con antelación.
-
Optimización de la estrategia de take profit: Implementar un mecanismo de take profit escalonado, obteniendo beneficios parciales en niveles de Fibonacci (0.382, 0.618, 1.0, 1.618, etc.), asegurando ganancias parciales mientras se permite que el resto de la posición aproveche completamente la tendencia.
-
Consideración de costos de transacción: La estrategia actual no considera costos de trading. Se podría añadir una lógica que calcule los costos, asegurando que el beneficio esperado de la señal supere dichos costos, evitando la erosión por operaciones pequeñas y frecuentes.
-
Gestión dinámica de posición: Agregar un módulo de gestión de posición dinámica que calcule automáticamente el tamaño óptimo de la posición basado en la volatilidad histórica, la fuerza actual de la señal y la tolerancia al riesgo de la cuenta, logrando una gestión de capital más científica.
-
Filtro de correlación: En escenarios de trading multi-activo, añadir un módulo de análisis de correlación para evitar abrir posiciones direccionales simultáneas en activos altamente correlacionados, reduciendo el riesgo sistémico.
Resumen
La estrategia de seguimiento de tendencia basada en el índice compuesto de volatilidad y volumen construye, mediante la innovadora combinación de indicadores de volumen y volatilidad, un sistema de trading cuantitativo capaz de capturar los cambios en el impulso del mercado. Esta estrategia sobresale en la identificación de posibles puntos de inflexión y en la confirmación de tendencias, al tiempo que ofrece un mecanismo de ejecución flexible mediante la gestión de take profit y stop loss basada en Fibonacci y el modo opcional de reversión.
La principal ventaja de la estrategia radica en su sistema de indicadores compuestos y su adaptabilidad dinámica, lo que le permite identificar oportunidades de trading de alta calidad en diferentes entornos de mercado. Sin embargo, el usuario debe estar atento a los riesgos potenciales como la sensibilidad a parámetros, los falsos rompimientos y los errores en la dirección de la tendencia. Se puede mejorar aún más la estabilidad y adaptabilidad de la estrategia mediante la confirmación en múltiples marcos temporales, la clasificación del estado del mercado, la optimización con machine learning y otras vías.
Con una configuración adecuada de parámetros y una optimización continua, esta estrategia puede convertirse en una potente herramienta en el arsenal del trader, especialmente idónea para buscar puntos de inflexión donde el volumen y la volatilidad del precio presentan anomalías coordinadas, ayudando al trader a aprovechar oportunidades clave en un mercado complejo y cambiante.
- 1