Stratégie de suivi de tendance basée sur un indice composite de volatilité et de volume

Aperçu
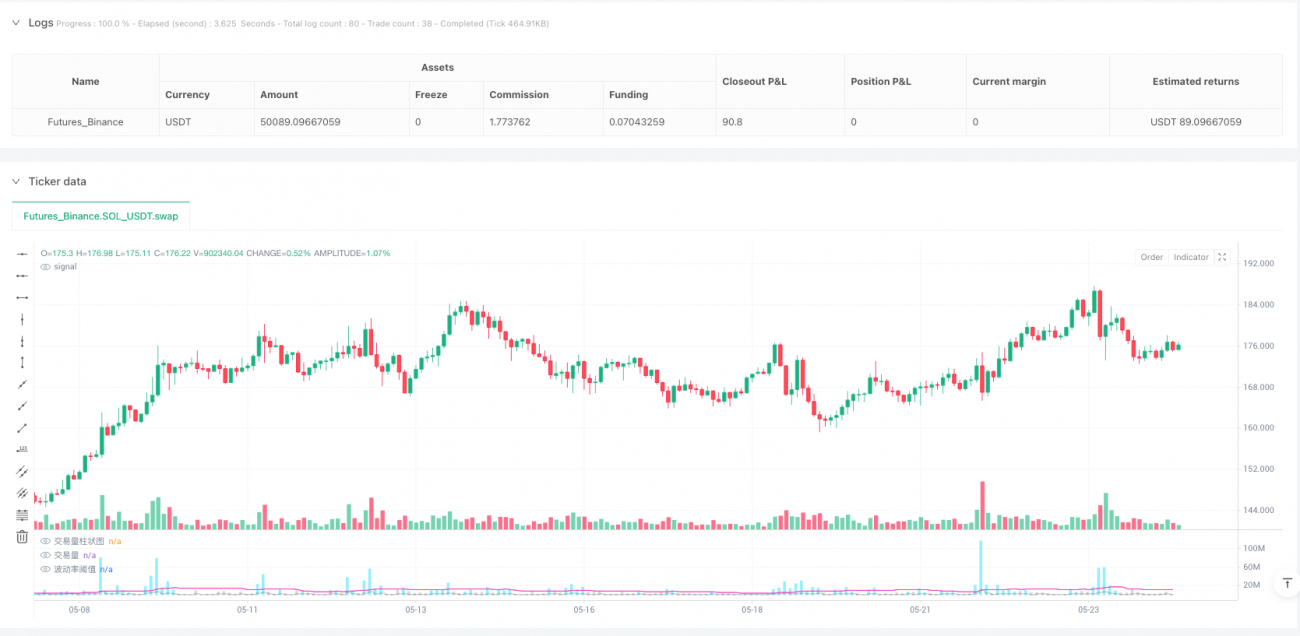
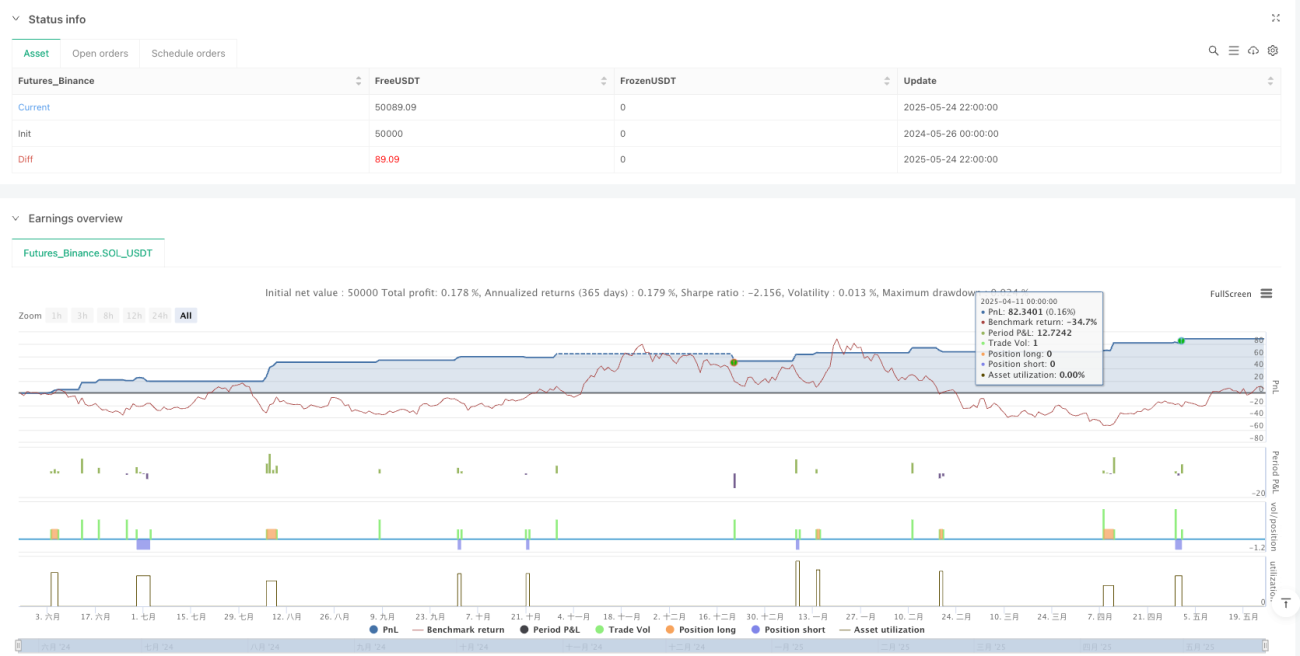
La stratégie de suivi de tendance basée sur l'indice composite volatilité-volume est un système de trading quantitatif fondé sur la relation entre le volume et la volatilité des prix. Cette stratégie calcule l'interaction entre le volume et les mouvements de prix pour créer un indice composite capturant les changements de momentum du marché, et combine les croisements de moyennes mobiles à court et long terme pour confirmer la direction de la tendance. Son cœur réside dans l'identification des points de retournement clés du marché accompagnés d'une expansion anormale du volume et d'une volatilité accrue des prix, tout en utilisant les ratios de Fibonacci pour gérer les risques et les objectifs de profit. Le système peut être utilisé à la fois pour le suivi de tendance et, via la configuration de motifs de retournement, pour renforcer les positions en tendance, offrant ainsi une flexibilité d'adaptation à différents environnements de marché.
Principe de la stratégie
La logique de calcul centrale de cette stratégie comprend les étapes clés suivantes :
-
Analyse du volume : Utilisation d'une moyenne mobile simple (SMA) pour calculer la moyenne du volume (vol_ma), et comparaison du volume actuel avec cette moyenne pour obtenir un indicateur en pourcentage (vol_percent = volume / vol_ma * 100).
-
Calcul de la volatilité : Quantification de la volatilité des prix via le rapport entre l'amplitude de la bougie et le prix de clôture (volatility = (high - low) / close * 100).
-
Construction de l'indice composite : Multiplication du pourcentage de volume par la volatilité pour créer un indicateur composite (volatility_index = volume * volatility), reflétant à la fois les anomalies de volume et de volatilité des prix.
-
Système de moyennes mobiles : Calcul des moyennes mobiles à court terme (index_short_ma) et à long terme (index_long_ma) sur l'indice composite, avec application d'un facteur d'amplification de sensibilité (index_magnification) pour améliorer la réactivité des signaux.
-
Seuil dynamique : Construction d'un seuil de filtrage dynamique en multipliant la moyenne à long terme par un facteur de seuil (index_threshold_magnification), permettant de filtrer le bruit du marché.
-
Identification de motifs : Analyse des bougies sur une période de lookback_bars pour détecter des motifs de retournement spécifiques, par exemple lorsque l'indice de volatilité présente une tendance particulière et que la configuration des prix remplit les conditions de retournement.
-
Génération de signaux :
- Signal long : lorsque la moyenne mobile courte de l'indice croise à la hausse la moyenne longue, que l'indice composite dépasse le seuil dynamique, et que les conditions de motif de retournement sont remplies.
- Signal short : lorsque la moyenne mobile courte de l'indice croise à la baisse la moyenne longue, que l'indice composite passe en dessous du seuil dynamique, et que les conditions de motif de retournement sont remplies.
- Mode retournement : lorsque la stratégie de retournement est activée, un signal short peut être converti en signal long, utilisé pour renforcer les positions en période de tendance.
-
Gestion des risques : Configuration automatique des niveaux de take-profit (take_profit) et stop-loss (stop_loss) basée sur les ratios de Fibonacci, calculés à partir de l'amplitude du motif (bearish_range), garantissant un rapport risque/récompense raisonnable.
Avantages de la stratégie
-
Avantage de l'indicateur composite : En combinant volume et volatilité, la stratégie capture plus complètement les points d'activité anormale du marché, évitant les erreurs potentielles d'un indicateur unique.
-
Adaptabilité dynamique : L'utilisation d'un mécanisme de seuil dynamique (index_threshold_magnification_auto) permet à la stratégie de s'adapter aux caractéristiques de volatilité de différents environnements de marché, réduisant les faux signaux.
-
Mécanisme de confirmation des motifs : L'analyse rétrospective des motifs de bougies via le paramètre lookback_bars augmente la fiabilité des signaux, exigeant non seulement un croisement d'indicateurs mais aussi une configuration de prix favorable, réduisant significativement les faux breakouts.
-
Mode de stratégie flexible : Grâce au paramètre reversal_s, il est possible de basculer entre le suivi de tendance et une stratégie de retournement, permettant au système de s'adapter à différents environnements de marché et besoins de trading.
-
Gestion systématique des risques : Le mécanisme de stop-loss et take-profit basé sur les niveaux de Fibonacci ajuste automatiquement les paramètres de risque en fonction de l'amplitude réelle des mouvements du marché, évitant l'inadaptation des niveaux fixes.
-
Visualisation intuitive : La stratégie offre une visualisation des barres de volume et des courbes d'indicateurs, avec des signaux de trading clairs et intuitifs, facilitant la compréhension de l'état du marché et la prise de décision.
-
Paramètres ajustables : De nombreux paramètres ajustables (vol_length, index_short_length, index_long_length, etc.) permettent aux traders de personnaliser la stratégie en fonction des caractéristiques du marché et de leur tolérance au risque.
Risques de la stratégie
-
Risque de sensibilité aux paramètres : La stratégie dépend de nombreux paramètres (longueur de la moyenne de volume vol_length, longueurs des moyennes de l'indice index_short_length, index_long_length, etc.), et un mauvais choix peut conduire à un surajustement ou à des retards de signal.
Solution : Effectuer des backtests historiques pour trouver des combinaisons de paramètres stables dans différents environnements de marché, en évitant un surajustement sur des périodes spécifiques. -
Risque de faux breakout : Bien que la stratégie dispose d'un seuil de filtrage dynamique, dans les marchés très volatils, l'indice peut franchir brièvement le seuil puis revenir rapidement.
Solution : Ajouter un cycle de confirmation du signal ou combiner avec d'autres indicateurs techniques (RSI, MACD) pour une confirmation multiple, améliorant la fiabilité. -
Risque de stop-loss inapproprié : Le stop-loss basé sur Fibonacci peut être insuffisant pour protéger le capital en cas de mouvements extrêmes.
Solution : Ajouter une limite de stop-loss maximale ou ajuster dynamiquement le paramètre stopLossFib en fonction de la volatilité historique, afin de maintenir le risque dans des limites acceptables. -
Risque d'erreur de direction de tendance : Dans les marchés de range ou oscillants, les croisements de moyennes mobiles peuvent être fréquents, entraînant un sur-trading.
Solution : Introduire un indicateur de force de tendance (ex : ADX) pour filtrer les signaux dans les marchés à faible tendance, ou ajouter des conditions de limitation de fréquence de trading. -
Risque de liquidité : La stratégie est sensible aux variations de volume ; dans les marchés à faible liquidité, elle peut générer des signaux erronés ou faire face à des problèmes de slippage.
Solution : Ajouter une condition de seuil de volume minimum pour éviter de trader dans des environnements à faible liquidité, ou ajuster le facteur d'amplification de sensibilité (index_magnification) pour réduire la réaction aux petits mouvements. -
Risque de performance hors période de backtest : La stratégie peut bien performer sur les données historiques, mais les conditions futures du marché peuvent entraîner une dégradation des performances.
Solution : Utiliser des tests hors échantillon et des tests forward, et réévaluer et ajuster périodiquement les paramètres de la stratégie pour maintenir son adaptabilité.
Directions d'optimisation
-
Mécanisme de confirmation multi-périodes : Actuellement, la stratégie opère sur une seule période temporelle. On pourrait introduire un cadre d'analyse multi-périodes, exigeant que la direction de la tendance sur une période supérieure soit cohérente avec le signal de trading, améliorant ainsi le taux de réussite. Cela évite les opérations à contre-courant de la tendance principale, réduisant le risque d'être "écrasé".
-
Traitement par classification des états de marché : Ajouter un mécanisme de classification des états de marché (tendance / range) pour ajuster automatiquement les paramètres ou les règles de trading en fonction de l'état. Par exemple, via l'ATR ou un indicateur de volatilité, on peut définir des seuils plus élevés en environnement de forte volatilité et les assouplir en faible volatilité.
-
Optimisation des paramètres par apprentissage automatique : Introduire des algorithmes de machine learning (comme les algorithmes génétiques ou l'apprentissage par renforcement) pour optimiser dynamiquement les paramètres de la stratégie, lui permettant de s'adapter aux changements du marché.
-
Intégration d'indicateurs de sentiment : Intégrer des indicateurs de sentiment de marché (VIX, flux de capitaux, etc.) dans la logique de génération de signaux pour améliorer l'anticipation des points de retournement. Le sentiment du marché précède souvent les mouvements de prix, ce qui permet de capter plus tôt les signaux de retournement.
-
Optimisation des take-profit : Mettre en place un mécanisme de prise de profit par paliers, selon la séquence de Fibonacci, pour verrouiller une partie des gains tout en permettant à la position restante de profiter pleinement de la tendance. Par exemple, fermer des proportions de la position aux niveaux 0,382, 0,618, 1,0, 1,618, etc.
-
Prise en compte des coûts de transaction : Actuellement, la stratégie ne tient pas compte des coûts de transaction. On pourrait intégrer une logique de calcul des coûts pour s'assurer que le gain attendu du signal dépasse les frais de transaction, évitant ainsi l'érosion des bénéfices due à des transactions fréquentes et de petite taille.
-
Gestion dynamique de la taille des positions : Ajouter un module de gestion de la taille des positions en fonction de la volatilité historique, de la force du signal et de la tolérance au risque du compte, pour calculer automatiquement la taille optimale des positions, permettant une gestion du capital plus scientifique.
-
Filtre de corrélation : Dans un contexte de trading multi-actifs, ajouter un module d'analyse de corrélation pour éviter d'ouvrir des positions dans la même direction sur plusieurs actifs fortement corrélés, réduisant ainsi le risque systémique.
Résumé
La stratégie de suivi de tendance basée sur l'indice composite volatilité-volume construit, par l'innovation combinant volume et volatilité, un système de trading quantitatif capable de capturer les changements de momentum du marché. Cette stratégie excelle dans l'identification des points de retournement potentiels et la confirmation de tendance, tout en offrant une exécution flexible via la gestion des take-profit et stop-loss selon Fibonacci et un mode de retournement optionnel.
Son avantage principal réside dans son système d'indicateurs composites et son adaptabilité dynamique, permettant d'identifier des opportunités de trading de haute qualité dans différents environnements de marché. Cependant, les utilisateurs doivent être conscients des risques potentiels tels que la sensibilité aux paramètres, les faux breakouts et les erreurs de direction de tendance. L'amélioration de la stabilité et de l'adaptabilité de la stratégie peut être obtenue via la confirmation multi-périodes, la classification des états de marché, l'optimisation par machine learning, etc.
Avec des paramètres bien réglés et une optimisation continue, cette stratégie peut devenir un outil puissant dans l'arsenal du trader, particulièrement adaptée pour identifier les points de retournement du marché où le volume et la volatilité des prix montrent des anomalies synergiques, aidant les traders à saisir les opportunités clés dans un marché complexe et en constante évolution.
- 1