Стратегия следования за трендом на основе составного индекса волатильности и объёма

Обзор
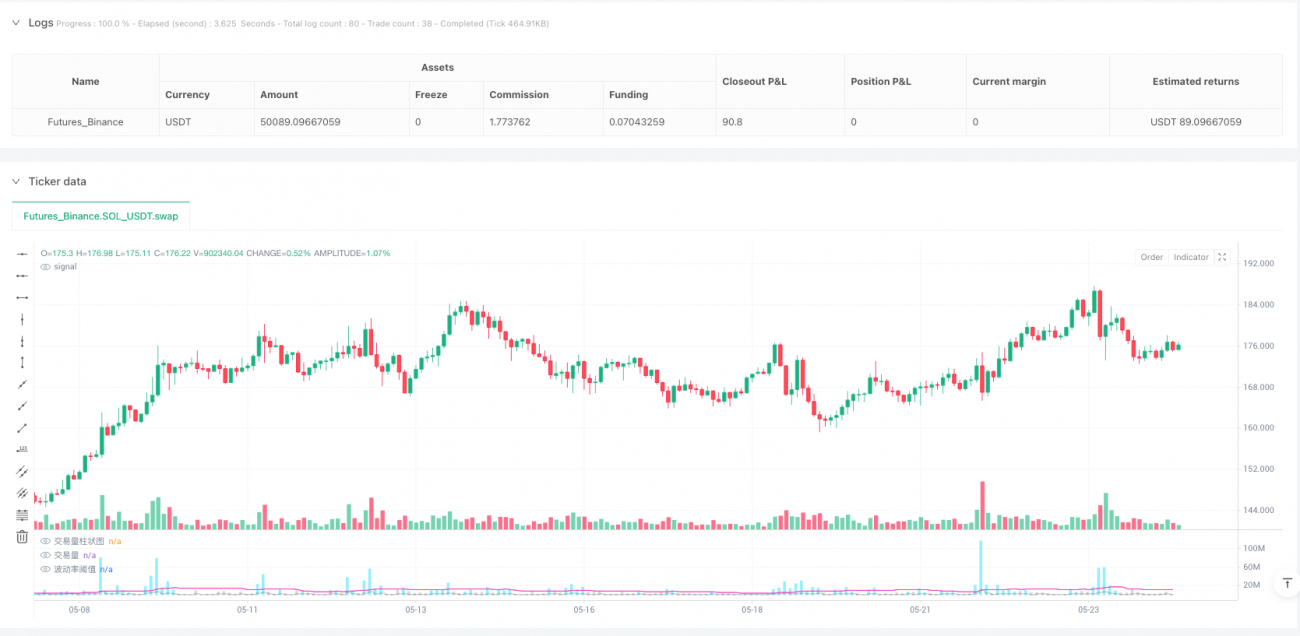
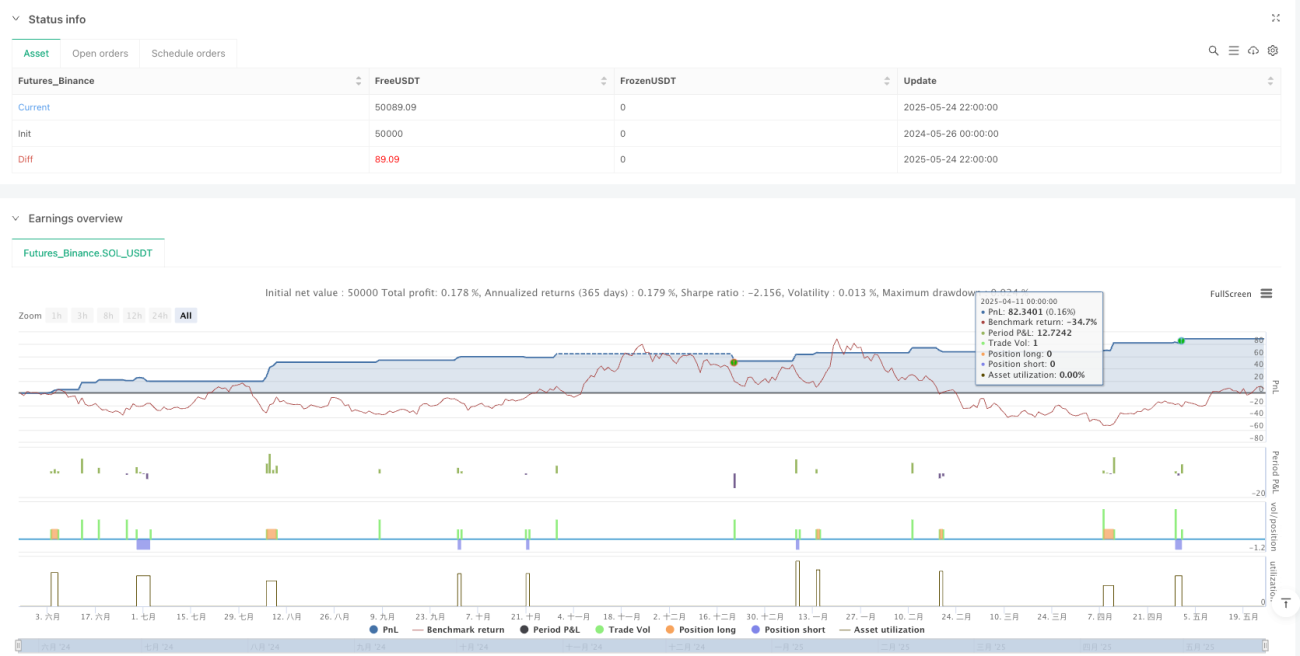
Стратегия следования за трендом на основе составного индекса волатильности и объема — это количественная торговая система, основанная на взаимосвязи между объемом торгов и ценовой волатильностью. Стратегия вычисляет взаимосвязь между объемом торгов и ценовыми колебаниями, создавая составной индекс для улавливания изменений рыночного импульса, и использует пересечение краткосрочных и долгосрочных скользящих средних для подтверждения направления тренда. Её суть заключается в выявлении ключевых разворотных точек рынка, сопровождающихся аномальным увеличением объема и расширением ценовой волатильности, а также в использовании коэффициентов Фибоначчи для управления рисками и целями по прибыли. Система может применяться как для следования за трендом, так и для наращивания позиции при разворотных паттернах, обеспечивая гибкую адаптацию к различным рыночным условиям.
Принцип стратегии
Основная логика расчета стратегии включает следующие ключевые шаги:
-
Анализ объема: Используется простая скользящая средняя (SMA) для расчета среднего объема (vol_ma), после чего текущий объем сравнивается со средним, получая процентный показатель (vol_percent = volume / vol_ma * 100).
-
Расчет волатильности: Ценовая волатильность количественно оценивается через отношение амплитуды свечи к цене закрытия (volatility = (high - low) / close * 100).
-
Построение составного индекса: Перемножением процентного объема и волатильности создается составной показатель (volatility_index = volume * volatility), который одновременно отражает аномалии как объема, так и ценовых колебаний.
-
Система скользящих средних: Для составного индекса рассчитываются краткосрочная (index_short_ma) и долгосрочная (index_long_ma) скользящие средние, к которым применяется коэффициент усиления чувствительности (index_magnification) для повышения реакции сигналов.
-
Динамический порог: Путем умножения долгосрочной скользящей средней на коэффициент усиления порога (index_threshold_magnification) строится динамический фильтр для отсеивания рыночного шума.
-
Распознавание паттернов: Анализ последних lookback_bars свечей для выявления специфических разворотных паттернов, например, когда индекс волатильности демонстрирует определенную тенденцию изменения, а ценовая форма соответствует условиям разворота.
-
Генерация сигналов:
- Сигнал на покупку: когда краткосрочная скользящая средняя индекса пересекает долгосрочную сверху вниз, составной индекс пробивает динамический порог вверх, и одновременно выполняются условия разворотного паттерна.
- Сигнал на продажу: когда краткосрочная скользящая средняя индекса пересекает долгосрочную снизу вверх, составной индекс пробивает динамический порог вниз, и одновременно выполняются условия разворотного паттерна.
- Разворотный режим: при включении опции реверса сигнал на продажу может быть преобразован в сигнал на покупку, что используется для наращивания позиции в трендовом движении.
-
Управление рисками: Автоматическая установка уровней тейк-профита (take_profit) и стоп-лосса (stop_loss) на основе коэффициентов Фибоначчи, расчет ведется от амплитуды паттерна (bearish_range), обеспечивая разумное соотношение риска и прибыли.
Преимущества стратегии
-
Преимущество комплексного индикатора: Сочетание объема и волатильности позволяет стратегии более полно улавливать моменты аномальной активности рынка, избегая вводящих в заблуждение сигналов от одного индикатора.
-
Динамическая адаптивность: Использование механизма динамического порога (index_threshold_magnification_auto) позволяет стратегии адаптироваться к волатильности различных рыночных условий, снижая количество ложных сигналов.
-
Механизм подтверждения паттернами: Анализ свечных паттернов с помощью параметра lookback_bars повышает надежность сигналов: требуется не только пересечение индикаторов, но и соответствующая ценовая форма, что значительно снижает риск ложных пробоев.
-
Гибкий режим стратегии: С помощью параметра reversal_s можно переключаться между режимами следования за трендом и разворотной стратегией, что позволяет системе адаптироваться к различным рыночным условиям и торговым потребностям.
-
Систематическое управление рисками: Механизм стоп-лосса и тейк-профита на основе уровней Фибоначчи автоматически корректирует параметры риска в зависимости от фактической амплитуды колебаний, избегая неадаптивности фиксированных уровней.
-
Наглядная визуализация: Стратегия предоставляет визуализацию гистограммы объема и кривых индикаторов, торговые сигналы четко видны, что облегчает трейдеру понимание рыночного состояния и обоснование решений.
-
Возможность настройки параметров: Предоставляются несколько регулируемых параметров (vol_length, index_short_length, index_long_length и др.), что позволяет трейдерам настраивать систему под особенности конкретного рынка и личные предпочтения по риску.
Риски стратегии
-
Риск чувствительности к параметрам: Стратегия зависит от множества параметров, таких как длина скользящей средней объема (vol_length), длины скользящих средних индекса (index_short_length, index_long_length) и др. Неправильный выбор параметров может привести к переобучению или задержке сигналов.
Решение: Проводить исторический бэктестинг для поиска стабильных комбинаций параметров в различных рыночных условиях, избегая чрезмерной оптимизации под конкретный период. -
Риск ложных пробоев: Несмотря на наличие динамического порогового фильтра, на высоковолатильных рынках возможны кратковременные пробои порога с последующим быстрым откатом.
Решение: Увеличить период подтверждения сигнала или использовать другие технические индикаторы (RSI, MACD) для множественного подтверждения, повышая надежность. -
Риск неадекватного стоп-лосса: Стоп-лосс на основе Фибоначчи может оказаться недостаточным для защиты капитала в условиях экстремальных колебаний.
Решение: Ввести лимит максимального процента стоп-лосса или динамически корректировать параметр stopLossFib на основе исторической волатильности, чтобы риск оставался в приемлемых пределах. -
Риск ошибочного определения тренда: На боковых рынках или при консолидации сигналы пересечения скользящих средних могут возникать часто, приводя к избыточной торговле.
Решение: Ввести индикатор силы тренда (например, ADX) для фильтрации сигналов на слабых трендах или ограничить частоту сделок. -
Риск ликвидности: Стратегия чувствительна к изменениям объема; на рынках с низкой ликвидностью могут генерироваться ложные сигналы или возникать проблемы с проскальзыванием.
Решение: Добавить условие минимального порога объема, исключая торговлю в условиях низкой ликвидности, или снизить чувствительность индекса (index_magnification) для уменьшения реакции на мелкие колебания. -
Риск нестабильности за пределами периода бэктеста: Стратегия может показывать хорошие результаты на исторических данных, но изменение рыночных условий в будущем способно снизить эффективность.
Решение: Использовать вневыборочное тестирование и форвардное тестирование, регулярно переоценивать и корректировать параметры стратегии для поддержания адаптивности.
Направления оптимизации стратегии
-
Механизм подтверждения на нескольких таймфреймах: В настоящее время стратегия работает только на одном таймфрейме. Внедрение многотаймфреймового анализа, при котором направление тренда на старшем таймфрейме должно совпадать с торговым сигналом, повысит процент выигрышных сделок. Это позволит избежать торговли против основного тренда и снизить риск «переезда».
-
Классификация состояния рынка: Добавить механизм классификации рынка (трендовый/флэтовый) для автоматической настройки параметров или правил торговли в зависимости от состояния. Например, использовать ATR или индикатор волатильности для определения состояния: в условиях высокой волатильности повышать пороговые требования, в условиях низкой — ослаблять.
-
Оптимизация параметров с помощью машинного обучения: Внедрить алгоритмы машинного обучения для динамической оптимизации параметров стратегии, например, генетические алгоритмы или методы обучения с подкреплением для поиска оптимальных комбинаций, обеспечивающих адаптацию к изменениям рынка.
-
Интеграция индикаторов настроения: Включить в логику генерации сигналов рыночные индикаторы настроения (например, VIX, потоки капитала) для улучшения прогнозирования разворотных точек. Рыночные настроения часто опережают изменение цены, их учет позволит раньше улавливать сигналы разворота.
-
Оптимизация стратегии тейк-профита: Реализовать механизм частичного закрытия позиции по уровням Фибоначчи: фиксировать часть прибыли на уровнях 0,382, 0,618, 1,0, 1,618 и т.д., позволяя оставшейся части в полной мере участвовать в тренде.
-
Учет торговых издержек: В текущей версии стратегия не учитывает комиссии. Добавить расчет торговых издержек, чтобы гарантировать, что ожидаемая прибыль от сигнала превышает стоимость сделки, избегая потерь от частых мелких операций.
-
Динамическое управление размером позиции: Добавить модуль расчета размера позиции на основе исторической волатильности, силы текущего сигнала и толерантности к риску счета для автоматического определения оптимального объема, обеспечивая более научное управление капиталом.
-
Фильтрация по корреляции: В сценариях торговли несколькими активами добавить модуль анализа корреляции, чтобы избежать одновременного открытия однонаправленных позиций по сильно коррелированным инструментам, снижая системный риск.
Заключение
Стратегия следования за трендом на основе составного индекса волатильности и объема инновационно объединяет показатели объема и ценовой волатильности, создавая количественную торговую систему, способную улавливать изменения рыночного импульса. Она отлично выявляет потенциальные разворотные точки и подтверждает тренды, а благодаря стоп-лоссам и тейк-профитам на уровнях Фибоначчи и опциональному разворотному режиму обеспечивает гибкий механизм исполнения сделок.
Ключевое преимущество стратегии — её комплексная система индикаторов и динамическая адаптивность, позволяющие выявлять качественные торговые возможности в различных рыночных условиях. Однако пользователям следует учитывать такие потенциальные риски, как чувствительность к параметрам, ложные пробои и ошибочное определение тренда. Повысить стабильность и адаптивность стратегии можно за счет многотаймфреймового подтверждения, классификации рыночного состояния, оптимизации с помощью машинного обучения и других направлений.
При правильной настройке параметров и постоянной оптимизации данная стратегия может стать мощным инструментом в арсенале трейдера, особенно подходящим для поиска рыночных разворотных точек, где объем и волатильность действуют согласованно, помогая трейдеру улавливать ключевые торговые возможности в сложных и изменчивых рыночных условиях.
- 1